Większość osób nie ma problemu z finansami dlatego, że nie potrafi liczyć. Problem polega na tym, że nie ma planu, który da się sensownie wprowadzić w życie.
Stworzenie takiego planu może być przytłaczające, bo jesteśmy zalewani mnóstwem opinii, porad i strategii, które często są ze sobą sprzeczne. W efekcie nie wiemy, w którym kierunku powinniśmy podążać.
Właśnie dlatego powstał ten plan.
Dzięki niemu w 3 miesiące stworzysz i wykonasz plan, który krok po kroku, a w zasadzie tydzień po tygodniu, przeprowadzi Cię przez cały proces. Od uporządkowania wydatków i zarobków, przez długi i analizę swoich zachowań, aż po inwestowanie i długoterminowe cele.
Cykle miesięczne są dla większości osób zbyt przytłaczające, dlatego skupimy się na mniejszych krokach, czyli na tygodniach.
Tydzień 1 – Sprawdzenie obecnej sytuacji
Zaczynając od pierwszego tygodnia, najpierw przyjrzymy się temu, jak naprawdę wyglądają Twoje finanse.
Zanim cokolwiek zaczniemy naprawiać, musimy wiedzieć, gdzie w ogóle obecnie jesteśmy.
- Ile pieniędzy wpływa na Twoje konto?
- Ile z niego wypływa?
- Na jakie cele? Potrzeby czy zachcianki?
Jak już mówiłem, większość osób nie ma problemów z finansami przez matematykę. Uwierz mi, że potrafisz to wszystko policzyć i nie jest to wcale trudne. Problemem jest to, że nigdy tego nie zrobiłeś i zasłaniasz się wymówkami, że jest to trudne, czasochłonne albo że nie masz do tego głowy.
BZDURA! Dasz sobie radę.
Spójrz na to jak na działającą na rynku firmę. Żabkę, Biedronkę czy McDonald’s. Każda dobrze działająca firma doskonale wie, ile zarabia oraz ile wydaje.
Nie ma nawet znaczenia, czy będzie to osiedlowy sklepik, restauracja albo salon fryzjerski. Właściciel, który dobrze prowadzi biznes, zna swoje przychody, koszty i zysk. Bez tego prowadzenie interesu byłoby praktycznie niemożliwe.
A przecież nasze domowe finanse działają dokładnie tak samo!
Dlatego w pierwszym tygodniu potraktujesz się tak jak firmę.
Sprawdź swoje finanse
Twoje zadanie jest bardzo proste: otwórz historię swoich transakcji z ostatnich trzech miesięcy.
Sprawdź:
- konta bankowe,
- karty debetowe,
- karty kredytowe, jeśli z nich korzystasz,
- wirtualne portfele,
- wszystkie inne miejsca, przez które wydajesz pieniądze.
Chcesz zobaczyć pełny obraz swojej prawdziwej sytuacji finansowej. Nie to, co Ci się wydaje, tylko to, jak faktycznie jest.
Następnie podziel wszystkie wydatki na trzy podstawowe grupy.
1. Wydatki podstawowe
Czyli wszystko to, co płacisz regularnie, bo musisz:
- jedzenie,
- czynsz,
- rachunki,
- internet,
- telefon,
- paliwo itd.
2. Wydatki dodatkowe
To potrzeby, ale takie, które nie są do końca konieczne. Raczej przyjemność niż konieczność.
Będą to na przykład:
- wyjścia do restauracji,
- jedzenie na dowóz,
- wyjazdy,
- hobby itd.
3. Zadłużenie
- Kredyt hipoteczny,
- raty 0%,
- karta kredytowa,
- odroczone płatności
- albo inne zobowiązania.
To wszystko zapisz sobie osobno.
Zacznij prowadzić budżet
Idealnie byłoby, gdybyś zaczął prowadzić budżet domowy z podziałem na odpowiednie kategorie, które pozwolą Ci naprawdę dokładnie przyjrzeć się temu, gdzie wędrują Twoje pieniądze.
Nie ma znaczenia, czy użyjesz do tego:
- aplikacji,
- czy arkusza w Excelu.
Wybierz to, co jest dla Ciebie wygodniejsze. Pobierz sobie darmowego gotowca i nie przykładaj do tego większej wagi, bo utkniesz na wyborze narzędzia, zamiast przejść do działania.
Twój budżet nie ma być skomplikowany, piękny czy mieć setki funkcji. Ma po prostu działać i pokazać Ci wynik, czyli prawdę, której do tej pory unikałeś.
Na koniec pierwszego tygodnia chcesz wiedzieć, jakie są Twoje wydatki w każdej kategorii. Z tych trzech miesięcy wyciągamy średnią.
Raczej wiesz, ile co miesiąc zarabiasz, więc teraz od Twojego dochodu bardzo łatwo można odjąć te wydatki. To daje Ci wartość Twoich oszczędności — zarówno kwotowo, jak i procentowo.
To pierwsze, naprawdę bardzo proste ćwiczenie, ale już daje Ci mnóstwo informacji, które przydadzą Ci się w kolejnych tygodniach. Dlatego nie przestawaj prowadzić swojego budżetu. Poznasz mnóstwo swoich nawyków finansowych, o których nawet nie masz pojęcia, że je masz. Musisz je zrozumieć, żeby coś zmienić.
I uważaj, bo na razie wcale nie chodzi o zmianę. Nie masz wycinać żadnych wydatków czy szukać oszczędności. Tym zajmiesz się później. Teraz poznajesz sytuację, bo nawet nie do końca wiesz, gdzie jesteś dziś, a co dopiero, gdzie chcesz być za 3 miesiące.
Tydzień 2 – Wycinanie niepotrzebnych wydatków
Jeżeli wykonałeś zadanie z pierwszego tygodnia, powinieneś już dokładnie wiedzieć, gdzie trafiają Twoje pieniądze. Teraz czas przejść do kolejnego kroku, którym jest wycinanie tego, co niepotrzebne.
Najlepiej będzie, jeśli skupisz się na tych wydatkach, które dają największy efekt przy najmniejszym wysiłku. Czyli po prostu skupisz się na znalezieniu najłatwiejszych oszczędności.
Weź listę swoich wydatków i posortuj ją od największego do najmniejszego. Gdy to zrobisz, prawdopodobnie zauważysz, że kilka kategorii odpowiada za większość pieniędzy, które opuszczają Twoje konto każdego miesiąca.
To logiczne, żeby właśnie od nich zacząć.
Szukaj redukcji, a nie całkowitej rezygnacji
Przejdź przez każdą kategorię i zadaj sobie bardzo proste pytanie:
Czy jestem w stanie obniżyć ten wydatek o 10%, 20% albo 30% w ciągu najbliższych 90 dni?
Nie chodzi o całkowitą rezygnację. Nie chodzi też o życie o chlebie i wodzie. Chodzi o zwyczajne, rozsądne ograniczenie kosztów.
Załóżmy, że wydajesz miesięcznie 5.000 zł.
- Czynsz,
- rachunki za media,
- jedzenie,
- kosmetyki,
- ciuchy,
- subskrypcje,
- paliwo
- itd.
Spójrz na każdą z tych kategorii i jeszcze raz pomyśl, gdzie możesz obniżyć te koszty w ciągu najbliższych 3 miesięcy. Czy jesteś w stanie obniżyć wszystkie swoje koszty z 5.000 zł do 4.500 zł? Albo do 4.200 zł?
Jeżeli uda Ci się obniżyć wydatki o zaledwie 500 zł miesięcznie, to w skali roku zostaje Ci dodatkowe 6.000 zł. A jeśli oszczędzisz 800 zł miesięcznie, to mówimy już o prawie 10.000 złotych rocznie.
To są kwoty, które naprawdę robią różnicę.
Zacznij od największych kategorii
Przyjrzyj się swoim największym kategoriom wydatków.
Z czynszem będzie trudno, bo raczej nie masz możliwości jego obniżenia, choć jest to pewnie największa pozycja na liście, chyba że bierzesz pod uwagę przeprowadzkę do czegoś tańszego. Ale nie oszukujmy się… Realnie mało komu chce się poświęcać ten komfort, by obniżyć koszty życia o dodatkowe 300-500 zł.
Rachunki za media można ograniczyć, ale będzie to wymagało sporych zmian, a efekty mogą nie być warte zachodu.
Szukajmy więc kolejnych pozycji, które są bardziej realne.
Może regularnie zamawiasz jedzenie z dowozem? Może często korzystasz z Ubera czy taksówek, mimo że część tras można pokonać komunikacją miejską albo pieszo? Może co miesiąc kupujesz rzeczy, których tak naprawdę nie potrzebujesz?
Najważniejsze jest znalezienie przyczyny niepotrzebnego wydatku, bo problemem zazwyczaj nie jest wydatek sam w sobie, tylko nawyk, który za nim stoi.
Zastanów się, dlaczego wydajesz
Jeżeli wydajesz kilkaset złotych miesięcznie na jedzenie na mieście, zadaj sobie pytanie: dlaczego?
- Czy faktycznie sprawia Ci to dużą przyjemność?
- Czy może po prostu nie planujesz posiłków i zamawiasz coś w ostatniej chwili?
- A może zwyczajnie jesteś leniwy, choć Twój stan finansowy na to nie pozwala?
Może się okazać, że nawet nie zdawałeś sobie sprawy, ile miesięcznie wydajesz na daną kategorię, choć nie ma to żadnego sensownego uzasadnienia i wynika głównie z przyzwyczajenia.
A jeśli już to zauważysz, ograniczenie tej kategorii o 100 czy 200 zł miesięcznie może być naprawdę proste.
Przeanalizuj abonamenty i umowy
Podobnie wygląda sytuacja z różnymi umowami, jak internet, telefon czy subskrypcje. To wydatki, których większość ludzi praktycznie nigdy nie analizuje.
Tymczasem zazwyczaj wystarczy poświęcić kilkanaście minut na porównanie ofert albo wykonanie jednego telefonu, żeby obniżyć miesięczne koszty. Obniżasz pakiet, przenosisz numer czy ograniczasz się do jednego VOD na raz, bo i tak nie oglądasz wszystkich 3 czy 4 platform jednocześnie.
Kolejne kategorie, które zazwyczaj stosunkowo łatwo ograniczyć, to zakupy i jedzenie na mieście. Nie chodzi o to, żeby całkowicie z nich zrezygnować. Chodzi o to, żeby robić ich odrobinę mniej.
Jeżeli ograniczysz każdą z tych kategorii o kilkadziesiąt lub kilkaset złotych miesięcznie, bardzo szybko zacznie się z tego robić konkretna kwota.
Wiele osób odkrywa w tym miejscu, że płaci za rzeczy, z których praktycznie nie korzysta.
Przechodząc przez każdą kategorię, zadaj sobie pytanie:
Czy ten wydatek jest naprawdę ważny i potrzebny w moim życiu?
Jeżeli odpowiedź brzmi „tak”, zostaw go. Jeżeli odpowiedź brzmi „nie”, być może warto odłożyć ten zakup, ograniczyć go albo całkowicie z niego zrezygnować.
Pamiętaj, że nawet 300 czy 400 zł oszczędności miesięcznie robi ogromną różnicę.
To kilka tysięcy złotych rocznie, które możesz przeznaczyć na inwestowanie, budowę poduszki finansowej, szybszą spłatę długów albo po prostu większy spokój.
Tydzień 3 – Automatyzacja finansów
Po pierwszym i drugim tygodniu powinieneś już bardzo dobrze rozumieć swoje wydatki i wiedzieć, gdzie uciekają Twoje pieniądze. W trzecim tygodniu przejdziemy do czegoś nowego, czyli automatyzacji.
Na pewno masz zwykłe konto bankowe, na które dostajesz wypłatę, a Twoje pieniądze leżą tam i nic nie robią.
No dobra… Czekają, aż je wydasz, co jest błędem.
Otwórz konto oszczędnościowe
Pierwszą rzeczą, którą powinieneś zrobić, jest otwarcie nowego konta oszczędnościowego z najwyższym możliwym oprocentowaniem.
Nie konta osobistego, tylko oszczędnościowego.
W swoim banku dostaniesz raczej marną ofertę, bo jesteś stałym klientem, więc nie bój się otworzyć konta w innym banku, bo dla nowych klientów oferta zawsze jest lepsza.
Możesz skorzystać z rankingu na moim blogu, gdzie w 1 miejscu masz wszystkie dostępne na rynku oferty.
Najlepsze oferty bankowe
Wrzesień 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 1.250 zł premii
Lokaty do 6,1%
Konta osobiste do 1.200 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 4.500 zł premii
Karty kredytowe za darmo
Twoje pieniądze na koncie oszczędnościowym zarabiają od samego faktu przebywania na tym koncie. Dostajesz więc odsetki za to, co i tak się dzieje.
Jeśli trzymasz tam np. 10.000 zł przy oprocentowaniu 6%, to po roku Twoje odsetki wyniosą 600 zł. Oczywiście w uproszczeniu, bo pomijam tu podatek Belki i procent składany z comiesięcznej kapitalizacji.
„Płać najpierw sobie”
Chodzi o coś, co możesz znać pod hasłem „płać najpierw sobie”. I od tego jest druga rzecz, którą powinieneś zrobić, czyli ustawić automatyczne przelewy ze swojego konta, na które dostajesz wypłatę.
W momencie, kiedy dostajesz wypłatę, część pieniędzy automatycznie trafia na konto oszczędnościowe, zanim jeszcze zdążysz je wydać.
To naprawdę kluczowa zmiana, bo usuwa największy problem w finansach osobistych, czyli moment podejmowania decyzji. Nie musisz już co miesiąc decydować, czy coś odłożyć, czy nie.
Jeżeli masz dostać wypłatę np. 10. dnia miesiąca, ustaw automatyczny przelew np. na 13. dzień miesiąca. Dzięki temu nie będzie problemu z tym, że wypłata jeszcze nie przyszła, bo akurat jest weekend czy inny dzień wolny, gdy banki nie robią przelewów.
Daj sobie te dodatkowe 3–4 dni zapasu.
Dlaczego automatyzacja działa?
Automatyzacja działa bardzo dobrze z dwóch powodów.
- Po pierwsze: Twoje pieniądze generują odsetki, czyli nie leżą bezczynnie.
- Po drugie: masz na koncie, z którego płacisz, mniejszą kwotę do dyspozycji.
Oznacza to, że po opłaceniu bieżących wydatków, takich jak czynsz, jedzenie, rachunki itd., zostaje Ci mniej pieniędzy, które zwyczajnie „przepuszczasz”.
Nie chodzi nawet o to, że robisz to celowo. To się po prostu dzieje.
A gdy tych pieniędzy nie masz na koncie, z którego wydajesz, to… po prostu ich nie wydajesz. I to działa dużo lepiej niż postanowienie, że będziesz oszczędzać. Po prostu odcinasz się od dostępu do określonej kwoty i masz z głowy codzienne decyzje, a oszczędzanie dzieje się samo.
Tydzień 4 – Budowa funduszu awaryjnego
W czwartym tygodniu zbudujesz coś, co będzie Twoim pierwszym zabezpieczeniem, czyli fundusz awaryjny.
Do tej pory skupialiśmy się głównie na zrozumieniu swoich wydatków, ograniczeniu kosztów i automatyzacji. Teraz czas zbudować coś, co da Ci większe poczucie bezpieczeństwa finansowego.
Celem na ten tydzień jest stworzenie funduszu awaryjnego, który jak sama nazwa wskazuje, jest przeznaczony na awaryjne sytuacje, takie jak awaria auta, pralki, lodówki czy dowolny inny nieplanowany wydatek.
Klasycznie powtarza się, że jest to kwota 1.000 zł, ale powtarza się to od lat, więc ze względu na inflację oraz własne potrzeby dostosuj tę kwotę do siebie. Może będzie to 1.500 zł, a może 3.000 zł. Nie jest to tak naprawdę do końca ważne.
Ten fundusz awaryjny może nie wydawać się kwotą, która w jakikolwiek sposób jest w stanie zmienić Twoje życie, ale tak jest, bo zwyczajnie uratuje Ci dupę, gdy będziesz tego potrzebować, bez konieczności pożyczania pieniędzy.
Wiele osób żyje od wypłaty do wypłaty i nie dysponuje nawet takimi środkami. Wedle raportu Krajowego Rejestru Długów aż 21% Polaków nie ma żadnych oszczędności!
Naprawa samochodu, telefonu, wizyta u dentysty — to się po prostu zdarza i potrafi wywrócić do góry nogami budżet niejednej osoby.
I właśnie po to istnieje fundusz awaryjny.
Żeby w momencie, kiedy pojawi się problem, nie trzeba było sięgać po kartę kredytową, chwilówkę albo pożyczać pieniędzy. Jeżeli nie masz jeszcze odłożonego 1.000 złotych, to właśnie to powinien być Twój cel na ten tydzień.
Celem tego tygodnia nie jest zbudowanie majątku, tylko stworzenie pierwszej linii obrony przed finansowymi niespodziankami. Bo kiedy masz fundusz awaryjny, jeden nieoczekiwany wydatek przestaje być kryzysem, a staje się po prostu kolejnym rachunkiem do opłacenia.
Tydzień 5 – Opanowanie długów konsumenckich
Doszliśmy do pierwszego tygodnia drugiego miesiąca i jednocześnie bardzo ważnego tematu, czyli Twoich zobowiązań finansowych.
Mam tu na myśli długi konsumenckie, takie jak:
- chwilówki,
- raty 0%,
- karty kredytowe,
- odroczone płatności,
- debet w koncie,
a nie kredyt hipoteczny.
Jeżeli masz jakiekolwiek zadłużenie, szczególnie o wysokim oprocentowaniu, teraz musisz dokładnie policzyć, ile tego jest i opracować plan jak najszybszej spłaty.
Dwa problemy z długami
Są dwa problemy z długami.
Po pierwsze, samo posiadanie długu ogranicza Twoje możliwości, czyli jest realnym kosztem alternatywnym.
Po drugie, jest realnym kosztem samym w sobie, bo zwyczajnie musisz od niego płacić odsetki.
Zacznij od zrobienia listy wszystkich swoich zobowiązań i długów.
Wypisz:
- kartę kredytową,
- raty 0%,
- odroczone płatności,
- debet w koncie,
- chwilówki itd.
Zapisz wszystko, co masz, wysokość miesięcznych rat, oprocentowanie oraz ewentualne opóźnienia w spłacie.
Wybierz dług do nadpłaty
Ustal, który dług chcesz najpierw spłacić. Czy to wedle jego kwoty, czy oprocentowania i po prostu zacznij go nadpłacać w pierwszej kolejności w miarę swoich możliwości.
Dodaj do raty, którą płacisz 50, 75 czy 100 zł miesięcznie, a skrócisz czas spłaty o kilka miesięcy i oszczędzisz sporo na odsetkach.
Gdy już spłacisz jeden taki dług, wysokość raty, która właśnie Ci odeszła, przeznacz na nadpłatę kolejnego. To metoda kuli śnieżnej, która daje bardzo szybkie efekty.
Co zrobić, jeśli nie stać Cię na nadpłaty?
Jeśli nie stać Cię na to, żeby nadpłacać jakieś długi czy zobowiązania, zastanów się, które z nich możesz wykorzystać do tego pośrednio.
Być może jedno z nich oferuje wakacje kredytowe i np. nie musisz płacić przez 2 miesiące? No to już masz dwukrotność wysokości raty tego długu, co możesz wykorzystać do nadpłaty innego.
Albo możesz spróbować negocjować warunki spłaty. Nie zawsze się to uda, ale czasem kilka minut na infolinii może wystarczyć, żeby dostać niższe oprocentowanie. Możesz na tym zyskać, a jednocześnie nie możesz na tym stracić. No bo co? Najwyżej Ci odmówią, czyli nic się nie zmieni.
Każda nadpłacona złotówka daje Ci natychmiastowy zwrot w postaci zaoszczędzonego oprocentowania.
Tydzień 6 – Zwiększanie zarobków
Przez ostatnie tygodnie sporo skupialiśmy się na ograniczaniu wydatków, automatyzacji finansów i lepszym zarządzaniu pieniędzmi, które już zarabiasz. W szóstym tygodniu zmieniamy trochę kierunek. Bo w pewnym momencie samo cięcie kosztów przestaje wystarczać. Możesz zrezygnować z kilku subskrypcji, rzadziej jeść na mieście i lepiej planować zakupy, ale możliwości oszczędzania są ograniczone.
Natomiast możliwości zwiększania dochodów są znacznie większe. Dlatego celem tego tygodnia jest znalezienie sposobu na zwiększenie swoich zarobków.
Wynegocjuj podwyżkę
Pierwsza opcja jest najprostsza, a może raczej najmniej ryzykowna, bo chodzi o wynegocjowanie podwyżki.
Jeśli nie dostałeś podwyżki od ponad roku, Twoja pensja jest niższa o inflację. W końcu przez ten czas rosły ceny praktycznie wszystkiego:
- żywności,
- usług,
- mieszkań,
- energii.
Jeśli Twoje wynagrodzenie stoi w miejscu, to realnie zarabiasz mniej niż jeszcze jakiś czas temu!
Warto sprawdzić aktualne widełki wynagrodzeń dla swojego stanowiska, przygotować argumenty i po prostu zapytać. Nawet jeśli odpowiedź będzie odmowna, przynajmniej będziesz wiedział, na czym stoisz. Czasami wystarczy jedna rozmowa, żeby zacząć zarabiać kilkaset złotych więcej każdego miesiąca.
Rozważ zmianę pracy
Drugą możliwością jest zmiana pracy.
To oczywiście zależy od sytuacji, branży i doświadczenia, ale nie jest tajemnicą, że wiele osób zwiększa swoje wynagrodzenie właśnie poprzez zmianę pracodawcy, a nie podwyżkę.
Zbuduj dodatkowe źródło dochodu
Trzecia opcja to dodatkowe źródło dochodu.
Może to być:
- freelancing,
- korepetycje,
- tworzenie treści w internecie,
- sprzedaż rzeczy online,
- wykonywanie prostych usług dla innych osób.
Nie chodzi o to, żeby od razu budować wielką firmę. Chodzi o znalezienie sposobu na wygenerowanie dodatkowych pieniędzy poza główną pracą. To może być kilkaset złotych miesięcznie, a jeśli będzie Ci dobrze szło, to może nawet zastąpić etat.
Działalność nierejestrowana
Żeby nie zakładać własnej firmy, a spokojnie przetestować swój pomysł, możesz skorzystać z działalności nierejestrowanej.
Nie rejestrujesz firmy, nie płacisz ZUS-u, dotyczy Cię minimum obowiązków, a możesz zarobić do 225% minimalnego wynagrodzenia kwartalnie, czyli w 2026 roku jest to 10.813,50 zł na kwartał.
Całkiem spory limit, który pozwala Ci legalnie zarabiać bez konieczności rejestracji firmy, przez co chociażby nie tracisz możliwości korzystania z dotacji czy ulgi na start, gdy już zdecydujesz się założyć firmę.
Jeśli chcesz wiedzieć więcej o działalności nierejestrowanej, to napisałem o niej całego e-booka, który ma ponad 130 stron podzielone na 15 rozdziałów, gdzie wszystko wyjaśniam najprościej jak się da, żebyś mógł skupić się na zarabianiu, a nie na przepisach.
To jest oczywiście autoreklama, bo możesz go kupić w moim sklepie, a kosztuje mniej niż godzinna konsultacja z księgową, gdzie nie zdążysz poruszyć nawet 20% tych zagadnień. A do e-booka możesz przecież w każdej chwili wrócić.
Nieważne, którą z tych opcji wybierzesz. Ważne, żebyś przestał myśleć wyłącznie o oszczędzaniu i zaczął myśleć również o wzroście.
Tydzień 7 – Budowa poduszki finansowej
Do tej pory skupialiśmy się głównie na porządkowaniu finansów: ograniczeniu wydatków, automatyzacji oszczędzania, spłacie długów i zwiększaniu dochodów. Teraz przechodzimy do czegoś, co daje największy spokój psychiczny w finansach osobistych, czyli budowy poduszki finansowej na 3 do 6 miesięcy życia.
Poduszka finansowa to nie są zwykłe pieniądze odłożone na koncie.
To pieniądze, które mają dać Ci czas i bezpieczeństwo, jeśli wydarzy się coś poważniejszego:
- utrata pracy,
- dłuższa przerwa w zleceniach,
- problemy zdrowotne,
- sytuacja, w której przez kilka miesięcy nie możesz zarabiać tak jak dotychczas.
Różnica między osobą z poduszką finansową a osobą bez niej jest ogromna, bo jedna podejmuje decyzje spokojnie, a druga działa pod presją.
Jak obliczyć wysokość poduszki finansowej?
Najważniejsze jest to, że masz już dane potrzebne do jej policzenia. W pierwszym tygodniu analizowaliśmy wydatki, więc teraz wystarczy wrócić do tych liczb i sprawdzić, ile naprawdę kosztuje Cię życie miesięcznie. Nie „na oko”, tylko konkretnie.
Jeżeli Twoje miesięczne koszty życia wynoszą 5.000 zł, poduszka finansowa powinna wynosić od 15.000 zł do 30.000 zł.
To nie są małe kwoty, dlatego nie traktuj tego jako celu na ten tydzień czy nawet miesiąc. To cel średnioterminowy, który buduje się systematycznie wraz z upływem czasu na podstawie tego, co już robisz.
I tutaj wraca automatyzacja z wcześniejszych tygodni. Najlepszy sposób budowania poduszki finansowej to regularne, automatyczne odkładanie części dochodu. Nie czekasz, aż „coś zostanie”. Po prostu ustawiasz przelew po wypłacie i traktujesz go jak stały rachunek do zapłacenia.
Gdzie trzymać poduszkę finansową?
Ważne jest też miejsce, w którym trzymasz te pieniądze. Poduszka finansowa powinna być łatwo dostępna, ale jednocześnie oddzielona od codziennego konta.
Na początek najlepiej sprawdza się tutaj konto oszczędnościowe z sensownym oprocentowaniem. Dzięki temu pieniądze są bezpieczne, dostępne w razie potrzeby i jednocześnie nie leżą całkowicie bezczynnie.
Ten tydzień nie polega na tym, żeby od razu uzbierać pełne 6 miesięcy kosztów życia, bo jest to zwyczajnie niemożliwe. Celem jest policzenie swojej docelowej kwoty, wybranie konkretnego poziomu: 3, 4, 5 albo 6 miesięcy i ustawienie systemu regularnego odkładania pieniędzy, by to osiągnąć.
Od tego momentu poduszka finansowa staje się projektem, który rośnie z każdą kolejną wypłatą.
I uwierz mi, niewiele rzeczy daje taki spokój jak świadomość, że nawet gdyby jutro coś poszło nie tak, masz kilka miesięcy, żeby spokojnie znaleźć rozwiązanie zamiast działać w panice.
Tydzień 8 – Nadpłata kredytu hipotecznego
Skoro masz za sobą pierwsze poważne zabezpieczenie, a więc poduszkę finansową, w tym tygodniu możemy wejść w temat, który dla większości ludzi jest największym zobowiązaniem finansowym w ich życiu, czyli kredyt hipoteczny.
To jest tydzień zrozumienia i optymalizacji czegoś, co i tak już masz albo prawdopodobnie będziesz mieć przez sporą część dorosłego życia.
Bo kredyt hipoteczny to nie tylko rata. To dług na 25 czy 30 lat, który w praktyce bardzo rzadko wygląda tak, jak na papierze.
Kredyt hipoteczny i nadpłaty
Większość osób w Polsce bierze kredyt właśnie na około 25 do 30 lat. Tak wygląda standard, tak są liczone zdolności kredytowe, tak proponują je banki i tak te kredyty zaciągamy, żeby obniżyć miesięczną ratę.
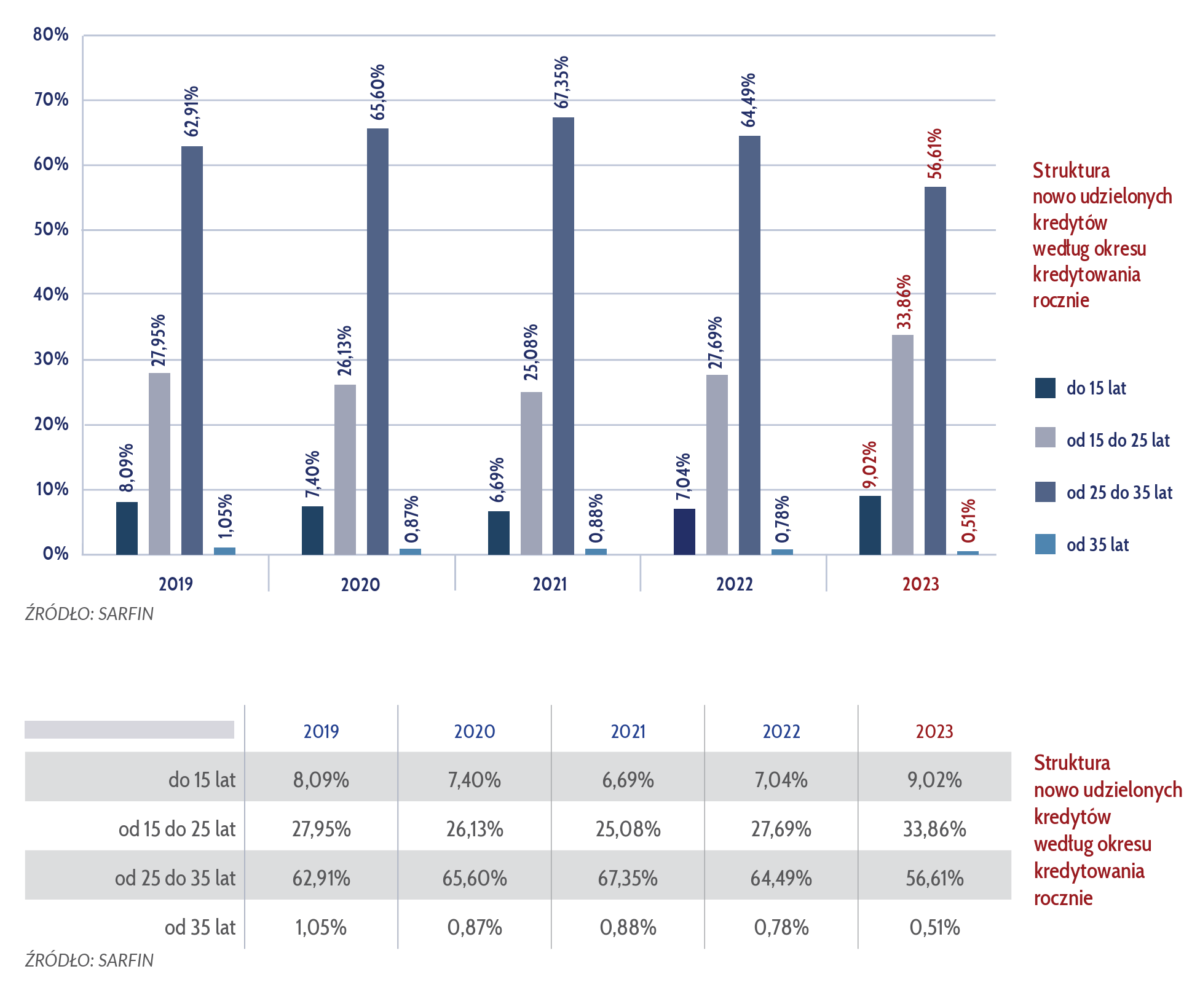
Ale jeśli spojrzymy na rzeczywiste dane spłaty, obraz wygląda zupełnie inaczej. Bo średnio taki kredyt nie żyje 30 lat, ani 25 lat, ani nawet 20 lat.
Żyje znacznie krócej.
Zależnie od źródła mówi się tu o okresie od 9 do 13 lat. Czyli często nawet mniej niż połowa zakładanego okresu.
Jak to możliwe? Odpowiedź jest bardzo prosta: nadpłaty.
I to nie są jakieś wielkie, rewolucyjne ruchy finansowe. Często jest to po prostu regularne dorzucanie dodatkowej kwoty do raty, kiedy tylko pojawia się przestrzeń w budżecie. Na przykład 200 zł miesięcznie więcej albo jednorazowe nadpłaty raz na kilka miesięcy. To zależy od Ciebie.
Ile można zyskać dzięki nadpłacie?
Każdy taki ruch nie tylko zmniejsza Twoje zadłużenie, ale też skraca okres kredytu, co pozwoli Ci zaoszczędzić dziesiątki, a często nawet setki tysięcy złotych.
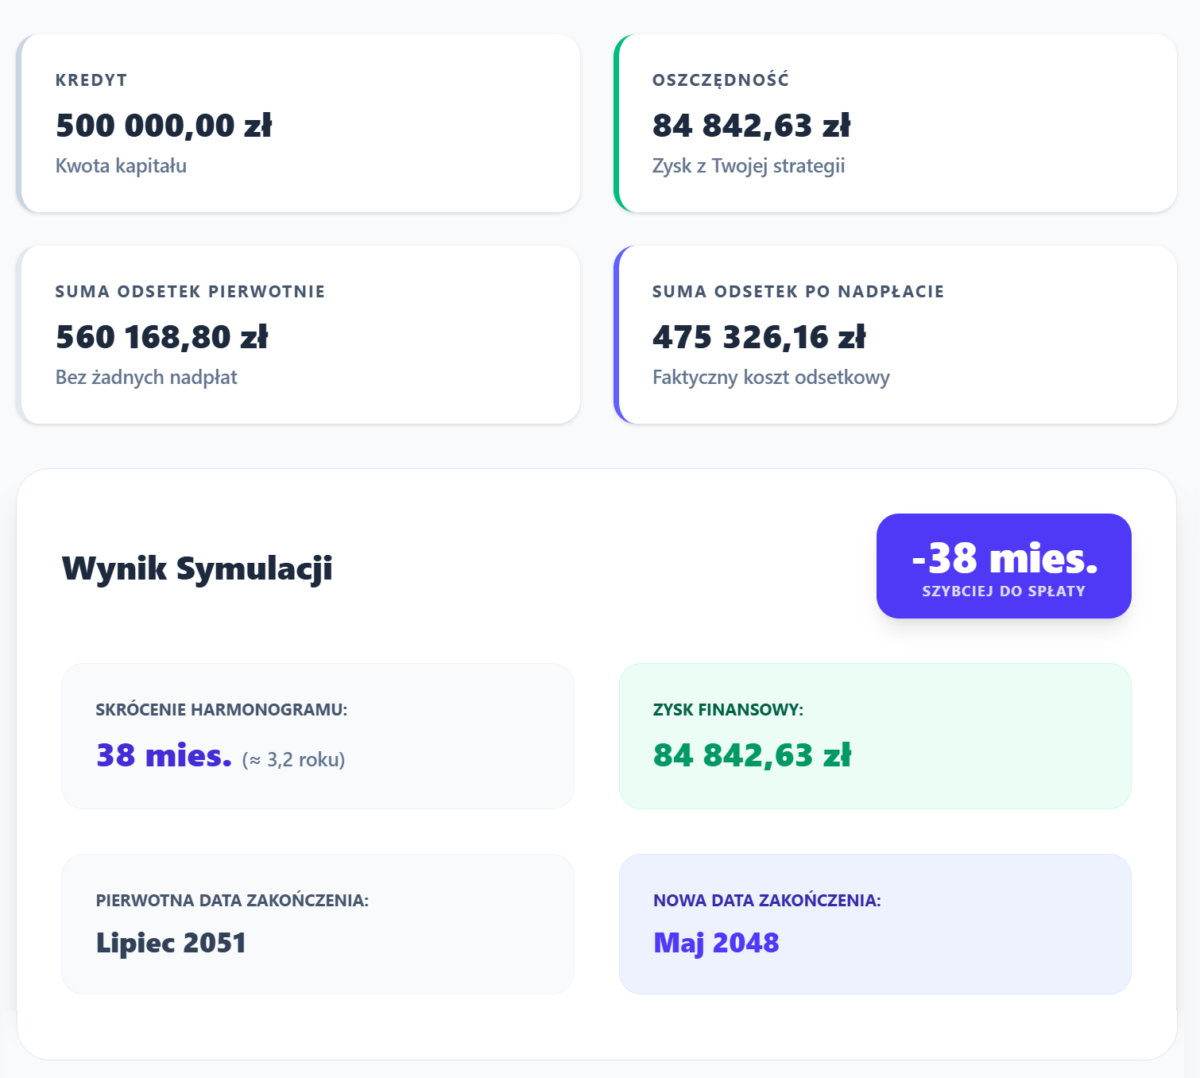
Dla przykładu weźmy kredyt:
- 500.000 zł
- 25 lat
- 7%
- rata równa
Jeśli będziesz go nadpłacać co miesiąc w celu skrócenia okresu kwotą zaledwie 200 zł miesięcznie, to oszczędzisz sobie ponad 84.000 zł, a sam kredyt spłacisz 38 miesięcy wcześniej.
Wiele osób przy kredycie hipotecznym popełnia błąd, myśląc o nim jak o czymś stałym. Rata jest, więc się ją płaci. I tyle. Niestety stopy procentowe nie są stałe, więc Twój kredyt może drożeć, a nadal nie mamy na rynku kredytów z prawdziwym stałym oprocentowaniem na cały okres.
Dlatego dołącz do coraz liczniejszego grona osób, które swoje kredyty nadpłacają, a dużo wcześniej zdejmiesz sobie z głowy ciężar, który realnie wisi Ci nad głową i ogranicza Twoje życie.
Tydzień 9 – Inwestowanie
Przechodzimy do ostatniego miesiąca ogarniania Twoich finansów, czyli 9. tygodnia. W nim zajmiemy się inwestowaniem.
Do tej pory zajmowaliśmy się tym, żeby ogarnąć wydatki, zbudować system oszczędzania, spłacić długi, stworzyć poduszkę finansową itd. Czyli robiliśmy wszystko, żeby gromadzić pieniądze. Teraz czas sprawić, żeby pieniądze zaczęły dla nas pracować.
Oszczędzanie samo w sobie ma ograniczony potencjał, natomiast inwestowanie pozwala ten potencjał realnie zwiększyć. Konto oszczędnościowe jest OK na początek, ale to nie jest inwestycja, bo nie bijesz nawet inflacji, a jedynie ograniczasz jej efekty.
Poznaj podstawy inwestowania
Dlatego w tym tygodniu powinieneś zapoznać się z podstawami inwestowania, by zdobyć o nim jakiekolwiek pojęcie.
Masz przecież do wyboru:
- obligacje,
- akcje,
- ETF-y,
- fundusze,
- metale szlachetne,
- surowce,
- kryptowaluty itd.
Opcji jest mnóstwo, ale nie każda będzie dla Ciebie, bo każde aktywo rządzi się swoimi prawami, ma własny potencjał zysku, ale też niesie różny poziom ryzyka.
Jeżeli spojrzymy na dane historyczne z ostatnich 20 lat w Polsce, to najlepiej poradziły sobie akcje amerykańskie i złoto.
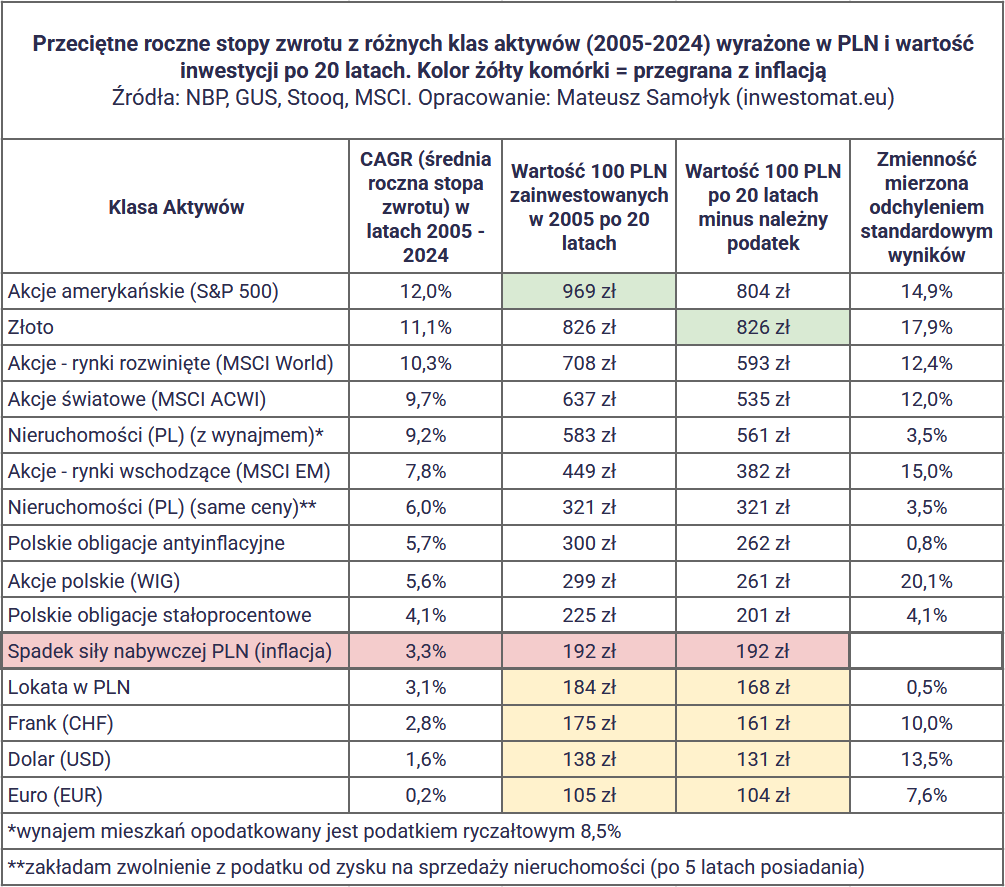
Dla większości osób akcje amerykańskie są takim domyślnym inwestowaniem, szczególnie w formie szerokich indeksów. Nie chodzi tutaj o spekulację, typowanie pojedynczych spółek czy „szukanie okazji”. Chodzi o długoterminowe inwestowanie w cały rynek.
ETF-y i szerokie indeksy
Najprościej można to zrobić poprzez ETF-y, które odwzorowują duże indeksy giełdowe, na przykład amerykański S&P 500.
W praktyce oznacza to, że kupujesz jedną inwestycję, która daje Ci udział w setkach największych firm w USA: od technologii, przez zdrowie, aż po przemysł i finanse. Dzięki temu zamiast próbować zgadywać, która firma urośnie, po prostu uczestniczysz w rozwoju całego rynku.
Historycznie takie podejście dawało średnie roczne stopy zwrotu na poziomie około 10% w długim terminie, choć oczywiście nie ma żadnej gwarancji powtarzalności w każdym roku.

I tutaj ważna uwaga. To nie jest strategia na szybkie pieniądze. To jest strategia budowania majątku w czasie.
Jeżeli inwestujesz nawet małe kwoty, ale robisz to konsekwentnie przez lata, efekt procentu składanego zaczyna działać na Twoją korzyść.
Regularne inwestowanie kilkuset lub nawet tysiąca złotych miesięcznie przez długi okres może z czasem przerodzić się w bardzo duże kwoty, właśnie dzięki temu, że zyski zaczynają generować kolejne zyski.
Nie opierasz się tylko na swoich wpłatach.
I to jest moment, w którym bardzo dużo się zmienia, bo przestajesz wymieniać swój czas na pieniądze w 100%, a zaczynasz budować system, w którym pieniądze pracują niezależnie od Twojej codziennej aktywności.
Najważniejsze w tym tygodniu nie jest to, żeby stać się ekspertem od giełdy, analizy raportów i wykresów.

Chodzi o to, żeby zacząć.
Poczytać, obejrzeć kilka filmów, generalnie przełamać swój strach i postawić na edukację, a najlepiej także wykonać pierwszy krok.
Tydzień 10 – Kontrola wartości netto
Jesteśmy już w dziesiątym tygodniu i prawdopodobnie zauważyłeś, że przez ostatnie dwa miesiące wykonaliśmy mnóstwo małych działań. Ograniczyliśmy wydatki, zautomatyzowaliśmy oszczędzanie, zaczęliśmy inwestować itd.
Ale teraz pojawia się pytanie: Skąd właściwie będziesz wiedzieć, czy to wszystko działa?
I tutaj wchodzi pojęcie wartości netto.
To jeden z najbardziej bezpośrednich wskaźników w finansach osobistych, bo pokazuje coś znacznie ważniejszego niż wysokość wypłaty czy stan konta na koniec miesiąca.
Pokazuje, czy faktycznie stajesz się bogatszy.
Jak obliczyć wartość netto?
Obliczenie wartości netto jest bardzo proste.
Sumujesz wszystko, co posiadasz:
- gotówkę,
- oszczędności,
- inwestycje,
- nieruchomości,
- inne wartościowe aktywa.
Następnie odejmujesz wszystkie zobowiązania, czyli kredyty, pożyczki i inne długi.
To, co zostanie, to Twoja wartość netto.
Załóżmy, że masz:
- nieruchomość wartą 800.000 zł,
- auto za 50.000 zł,
- 30.000 zł oszczędności,
- ale jednocześnie pozostało Ci do spłaty 300.000 zł kredytu hipotecznego.
Twoja wartość netto wynosi więc 580.000 zł.
Liczy się kierunek
Powinieneś wiedzieć, że sam wynik jeszcze o niczym nie przesądza. Nie ma znaczenia, czy dzisiaj wyjdzie Ci 10.000 zł, 100.000 zł czy milion złotych. Liczy się to, czy przy kolejnym liczeniu za kwartał, pół roku czy rok ta wartość będzie wyższa czy niższa.
Dlatego wartość netto powinieneś sprawdzać regularnie.
Na początku, gdy wprowadzasz największe zmiany, raz na kwartał albo raz na pół roku. Później wystarczy już raz do roku, np. dla podsumowania danego roku kalendarzowego.
Wtedy zaczynasz widzieć coś, czego nie do końca pokazuje konto bankowe, czyli kierunek, w którym zmierzasz.
I często okazuje się, że nawet w miesiącach, kiedy nie czujesz się bogatszy, Twój majątek rośnie.
- Kredyt jest mniejszy niż rok temu.
- Powiększyłeś poduszkę finansową.
- Inwestycje mają za sobą wzrosty.
To właśnie dlatego chcę, żebyś w tym tygodniu policzył swój majątek netto po raz pierwszy i zapisał wynik. Nie po to, żeby się nim chwalić czy przejmować, tylko po to, żeby stworzyć punkt odniesienia.
Tydzień 11 – Ocena postępów
Jesteśmy już prawie na końcówce całego programu naprawy Twoich finansów, ale tym razem nie będziesz robić niczego nowego.
W tym tygodniu chcę, żebyś przyjrzał się wszystkim poprzednim krokom i z perspektywy czasu ocenił swoje postępy w każdym z nich.
Bo dopiero teraz widać, czy ten system faktycznie działa.
Wydatki
Zacznij od wydatków.
Czy wciąż masz kontrolę nad tym, gdzie uciekają pieniądze? Czy Twoje główne kategorie się ustabilizowały, czy dalej pojawiają się „niewidzialne” koszty, które wcześniej Ci umykały?
To jeszcze nie musi być perfekcyjne, bo minęło niewiele czasu, ale kierunek powinien być jasny.
Automatyzacja
Następnie spójrz na automatyzację.
Czy faktycznie ustawione przelewy działają? Czy oszczędzanie dzieje się samo, czy nadal musisz o tym pamiętać co miesiąc?
Długi
Później długi.
Jeżeli masz kredyty albo zobowiązania, to czy coś się tu realnie zmieniło? Czy udało Ci się nadpłacić kilka długów do zera? Czy saldo spada szybciej niż wcześniej, czy nadal płacisz „po staremu”, bez żadnej strategii?
Nawet małe nadpłaty mają znaczenie, ale tylko wtedy, kiedy są konsekwentne.
Poduszka finansowa
Kolejny punkt to poduszka finansowa.
Czy rośnie? Czy nadal odkładasz regularnie, czy temat zniknął gdzieś między innymi wydatkami?
Dochody i inwestycje
I w końcu dochody oraz inwestycje.
Czy zrobiłeś choć jeden krok w kierunku zwiększenia zarobków? Czy zacząłeś inwestować regularnie, czy to nadal tylko plan?
Nie chodzi o wielkie efekty, tylko o ruch w dobrą stronę. Ten tydzień nie służy temu, żeby odhaczyć perfekcyjny wynik. Nie chodzi o to, czy zrobiłeś wszystko idealnie. Chodzi o to, żeby zobaczyć prawdę.
Bo jeśli coś działa, to kontynuujesz. Jeżeli nie działa, to poprawiasz. A jeśli coś zostało kompletnie pominięte, to właśnie teraz jest moment, żeby do tego wrócić, zanim przejdziesz do ostatniego etapu.
Tydzień 12 – Planowanie celów długoterminowych
Dotarliśmy już do ostatniego tygodnia, więc gratulacje, bo większość osób nigdy tego nie osiągnie. Ba! Nawet nie spróbuje. Ale na sam koniec nie będziemy się już zajmować żadnymi zmianami czy analizą.
Spojrzymy w przyszłość.
Finanse osobiste to nie tylko ogarnianie bieżączki, ale też, a może nawet głównie, gra długoterminowa, a więc plany.
W tym tygodniu chcę, żebyś skupił się na swoich planach i to dużych planach. Nie w perspektywie tygodni czy miesięcy, a kilku lat. Co chcesz osiągnąć za rok, 5 czy 10 lat?
Cel na rok
Na rok do przodu mogą to być rzeczy stosunkowo konkretne.
Na przykład:
- odłożenie określonej kwoty,
- uporządkowanie długów,
- zbudowanie stabilnej poduszki finansowej w konkretnej kwocie, która daje Ci spokój.
Tutaj cel jest jasny.
Na przykład potrzebujesz 15.000 zł.
Cel na pięć lat
Pięć lat to już zupełnie inna skala. Tu zaczynają się większe decyzje.
- Zakup mieszkania,
- rozwinięcie biznesu
- albo osiągnięcie konkretnego poziomu wartości netto.
Tu możesz nie mieć do końca wyraźnej kwoty, którą zechcesz osiągnąć, ale mimo wszystko znasz jej rząd wielkości.
Cel na dziesięć lat
A dziesięć lat to już bardziej wizja życia i ogólny kierunek niż kwota.
- Może chcesz pracować mniej albo totalnie przejść na wcześniejszą emeryturę?
- Może zbudować portfolio inwestycyjne, które da Ci dochód pasywny przewyższający zarobki?
- Albo zacząć ustawiać swoje dzieci?
Pomarzyć fajna rzecz, ale marzenia niczego nie zmieniają. Dlatego teraz przychodzi czas na konkretny plan.
Zamień duże cele na mniejsze kroki
Stwórz dla każdego przedziału plan, który rozbije te duże cele na mniejsze kroki, które faktycznie można wykonać.
Jeśli potrzebujesz poduszki finansowej, określ, ile miesięcznie musisz odkładać.
Jeżeli chcesz kupić dom, zorientuj się, ile będziesz potrzebować na wkład własny i podziel to przez te 5 lat.
W przypadku wcześniejszej emerytury analogicznie wylicz potrzebną kwotę, podziel przez to, ile lat masz zamiar się z niej utrzymywać i jak dużo musisz teraz odkładać, aby to osiągnąć.
Tydzień 13 – Nie pozwól sobie wrócić do starych nawyków
Miało być 12 tygodni, a jednak został jeszcze 13. Dlaczego? Bo zakończyłeś już plan albo, jeśli wolisz, program naprawy swoich finansów.
Ale Twoja praca nie kończy się w tym momencie.
Umów się sam ze sobą, że raz na kwartał ponownie przyjrzysz się swoim finansom i upewnisz się, że robisz wszystko tak, jak należy.
Skoro napracowałeś się przez te wszystkie tygodnie, żeby poprawić swoją sytuację, szkoda, żeby to poszło na marne, bo po prostu odpuścisz.
Pamiętasz, jak na początku mówiłem o tym, jak swoje finanse kontrolują firmy?
No właśnie. W firmach robi się raporty kwartalne, żeby wiedzieć, jak wygląda sytuacja. I Ty też potraktuj się jak porządna firma.
Kontroluj, co się dzieje, żeby te 3 miesiące, które właśnie przeszedłeś, nie były jednorazowym projektem. Finansów nie budują jednorazowe strzały, a długoterminowa wizja, dyscyplina i konsekwencja w działaniu.