Dzisiejszy materiał może wiele osób zdziwić, ale oszczędzanie jest problemem i to nie takim jak myślisz. Część osób oszczędza zbyt dużo i tym też trzeba się zająć.
Zebrałem sobie wyniki ankiet z kilku grup finansowych i okazuje się, że można przesadzić z oszczędzaniem, a niektóre odpowiedzi były naprawdę szokujące.
Większość odpowiedzi to przedział od 10 do 25% zarobków, natomiast nie brakuje też głosów w przedziałach 25 do 50% a nawet sporo powyżej. Zdarzają się osoby, które oszczędzają nawet 70 czy 80% swoich zarobków.
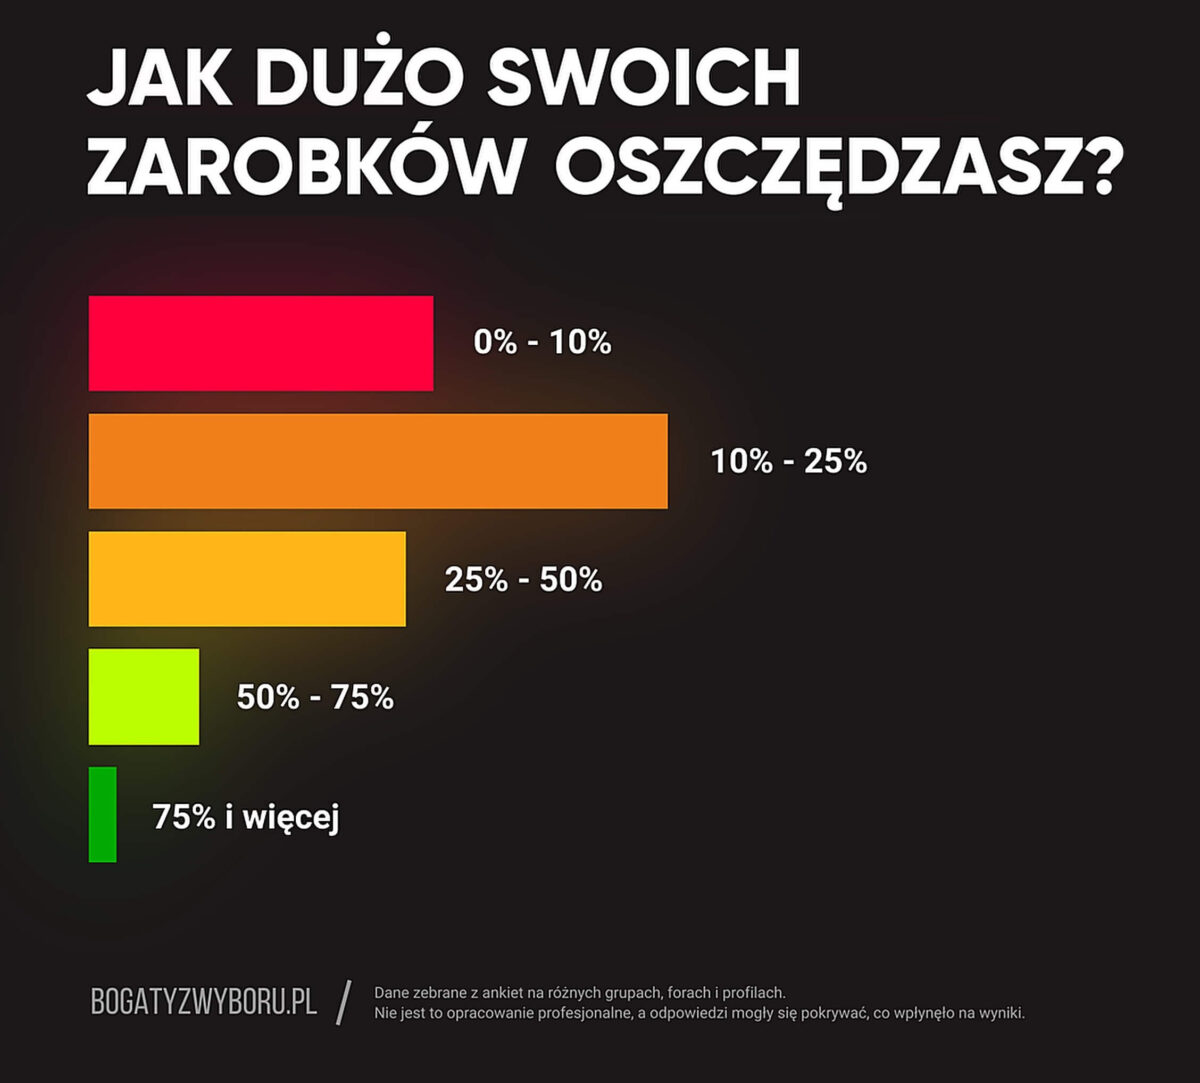
I oczywiście patrzymy tu na odpowiedzi zebrane z różnych grup finansowych, a więc od osób, które interesują się oraz dbają o swoje finanse osobiste i nie jest to najbardziej reprezentatywna grupa społeczeństwa, ale takie wyniki wydają się szalone, gdy co piąty Polak nie ma żadnych oszczędności, a większość deklaruje, że jest w stanie odkładać od 5 do 10% swoich zarobków.
Ogólnie rzecz biorąc oszczędzanie większej ilości pieniędzy jest zazwyczaj bardzo dobre i praktyczne, bo pozwala zbudować większą poduszkę finansową, więcej inwestować czy szybciej przejść na emeryturę, ale niektórzy z was mogą przesadzać.
I właśnie o tym dzisiaj porozmawiamy. Kiedy posuwamy się za daleko i w rzeczywistości szkodzimy sobie oraz naszej satysfakcji z życia.
1. Wpływ na Twoje relacje
Zacznijmy więc od pierwszej oznaki, że oszczędzasz za dużo, czyli tego, że oszczędzanie ma wpływ na Twoje relacje z innymi ludźmi.
Spójrzmy na tabelę najczęstszych przyczyn rozwodów z 2024 roku. Pierwsze dwie pozycje to niezgodność charakterów i różnice w światopoglądzie, ale już na szóstym miejscu mamy nieporozumienia finansowe, które pośrednio też mogą być zaliczane do tych dwóch pierwszych kategorii.
Niemniej jednak, niezależnie od tego, czy zaliczą się do tych kategorii czy nie, to nadal prawie 11% osób rozwodzi się właśnie przez kwestie finansowe. Jeśli więc kłócisz się ze swoim małżonkiem czy partnerem o finanse, to prawdopodobnie nie wróży to dobrej przyszłości Waszemu związkowi.
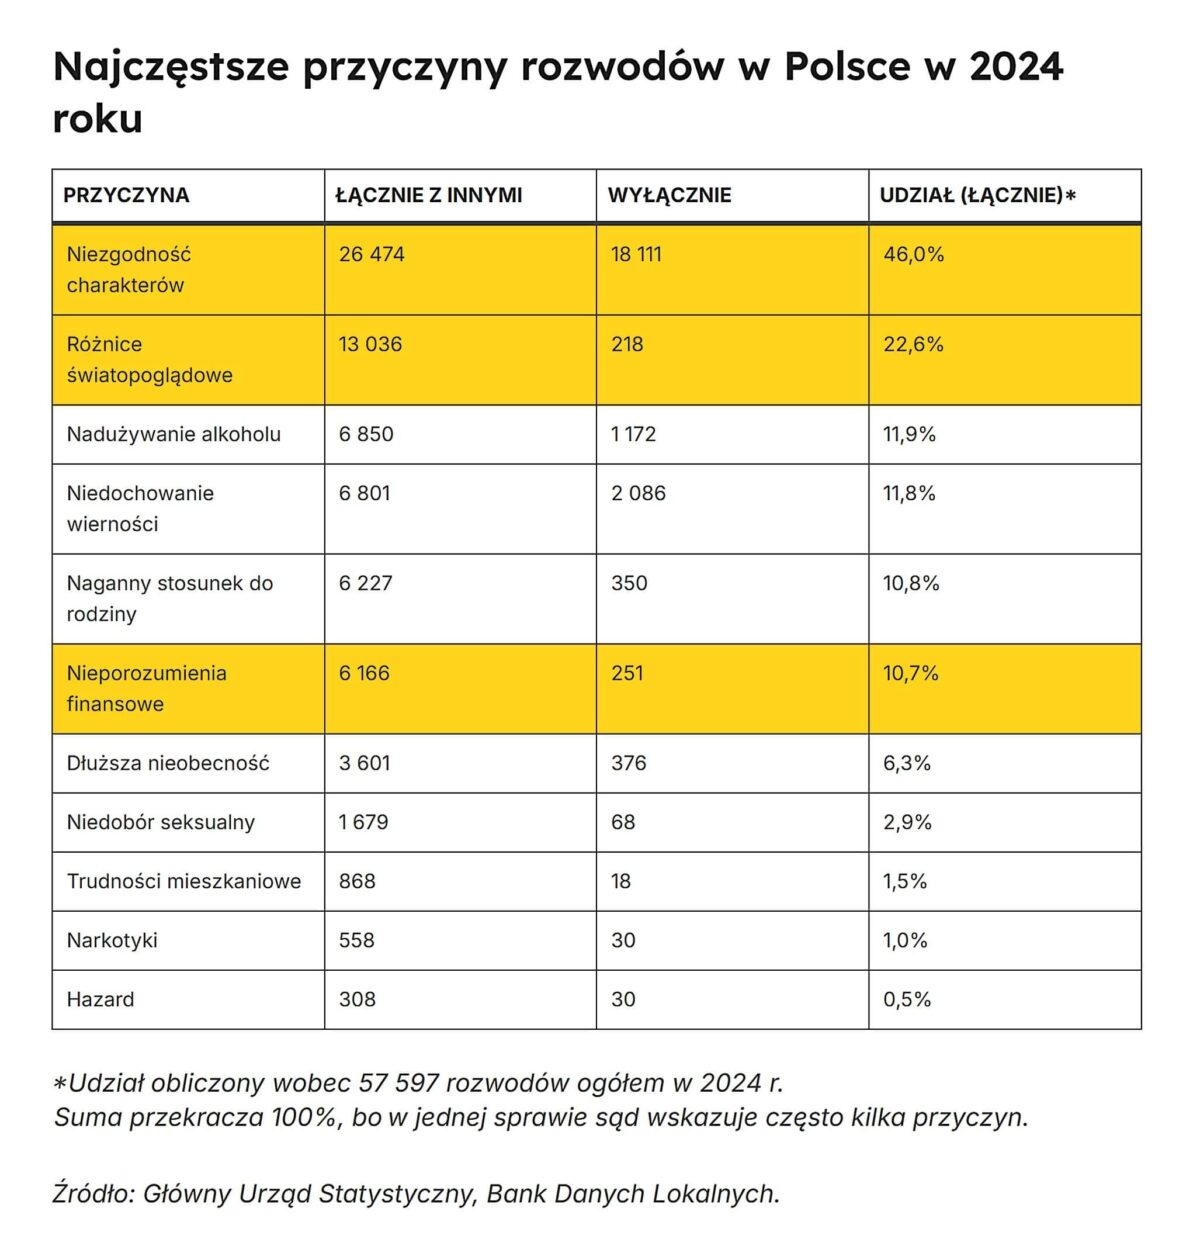
Jeśli dla co dziesiątej pary finanse są powodem stresu, to może to wynikać właśnie z różnego poziomu oszczędności jaki wyobrażają sobie za zdrowy w ich życiu.
Dzieje się tak dlatego, że Twoje podejście do pieniędzy jest bardzo osobiste i prawdopodobnie różni się podejścia drugiej osoby, szczególnie jeśli skłaniasz się ku ekstremalnemu poziomowi oszczędzania.
Tak naprawdę nie wiemy, ile osób podających jako przyczynę rozwodu przez finanse ma na myśli stres związany z brakiem oszczędności, a ile z nich ma dość partnera skąpiradła. Można jednak bardzo bezpiecznie przyjąć, że przesadzanie z oszczędzaniem często powoduje rezygnację z korzystania z doświadczania życia albo oddala zakupy, które faktycznie powinny się pojawić.
Osoby, które oszczędzają zbyt dużo, uważają że są po prostu bardzo oszczędne i gospodarne, a w rzeczywistości może chodzić już o takie chorobliwe gromadzenie coraz większej ilości pieniędzy dla samego faktu ich posiadania, co jest bardzo trudnym do pozbycia się nawykiem.
Ten nawyk bycia oszczędną osobą może być bardzo pożądany na początku związku, gdy wynika z pragmatyzmu i Waszych wspólnych dobrych intencji.
Na przykład dopiero wkraczacie w dorosłość, oboje macie pierwszą pracę, ale zbieracie na wspólne pierwsze mieszkanie i poduszkę finansową. Wtedy jedynym sposobem na osiągnięcie celu może być to mocniejsze zaciśnięcie pasa przez pierwsze lata, by potem stopniowo go luzować w miarę tego, jak osiągacie stabilność finansową.
Najlepsze oferty bankowe
Wrzesień 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 1.250 zł premii
Lokaty do 6,1%
Konta osobiste do 1.200 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 4.500 zł premii
Karty kredytowe za darmo
Z upływem czasu, gdy oboje będziecie odpowiedzialnie dbać o swoje oszczędności, spłacać kredyt hipoteczny i zarabiać coraz więcej, Wasza sytuacja będzie się poprawiać. I w pewnym momencie dojdziecie do takiego punktu, że skupianie się na oszczędzaniu nie ma już takiego dużego sensu. Spłaciliście kredyt, macie lepsze zarobki, nawet coś inwestujecie. To już czas, by nie przejmować się każdym wydatkiem, a patrzeć na szerszą perspektywę, bo inaczej będzie to zwyczajnie przytłaczające. I niestety wiele osób się na tym wykłada, nadal analizując każdy, nawet najmniejszy koszt jaki ponosicie, podczas gdy druga osoba zastanawia się, dlaczego nadal jesteśmy aż tak oszczędni?
Zdaj sobie sprawę z tego, że przychodzi moment, w którym musisz zadać sobie pytanie, gdzie leży granica? Kiedy już wystarczy?
Całym sensem oszczędzania jest to, że chcemy gromadzić pieniądze, by spełniać swoje cele i budować swoją przyszłą wolność oraz bezpieczeństwo, ale nie powinno to negatywnie wpływać na nasze relacje, bo mamy obsesję na punkcie pieniędzy i oszczędzania.
Jasne, gdy zarabiamy mało, to łatwo nam opieprzać partnera za to, że ma na raz wykupioną subskrypcje na Netflixa, HBO i inne platformy VOD, z których nie korzysta na tyle, by usprawiedliwić jednoczesne koszty, ale wraz ze wzrostem naszych zarobków, niektóre z wydatków nie są nawet warte poświęcania im czasu, a co dopiero kłótni i tego dotyczy kolejny punkt.
2. Pozorne oszczędności
Drugim znakiem, że oszczędzasz za dużo są tak zwane pozorne oszczędności, czyli to, co po angielsku określa się jako “penny wise, pound foolish”.
Pamiętasz, jak śmiałeś się z emerytów, którzy jadą na drugi koniec miasta po pomidory tańsze o 10 groszy na kilogramie? No to robisz dokładnie to samo, na przykład specjalnie jadąc zatankować na inną stację benzynową, gdzie oszczędzasz kilka groszy na litrze, choć spędzasz na to dodatkowe 20 min.
Zasadniczo chodzi o to, że spędzasz niewspółmiernie dużo swojego czasu na oszczędzanie niewielkich kwot.
Dzieje się tak, ponieważ jesteś zbyt oszczędny i nie rozumiesz kosztu alternatywnego swojego czasu.
Możesz to obliczyć w bardzo prosty sposób wykorzystując swoją stawkę godzinową.
Załóżmy, że zarabiasz 30 zł netto za godzinę swojej pracy, co jasno mówi, ile jest wart Twój czas. Jeżeli specjalnie jedziesz na inną stację benzynową, żeby taniej zatankować, co zajmuje Ci 20 minut, a różnica w koszcie paliwa to raptem 15 groszy na litrze, to przy tankowaniu całego 50 litrowego baku masz oszczędność na poziomie 7,50 zł.
Tankując “taniej” 3 razy po 20 minut, czyli poświęcając równą godzinę oszczędzasz 22,50 zł co stanowi mniej niż 30 zł, które zarabiasz za godzinę pracy etatowej. To nawet mniej niż wynosi minimalna krajowa. Łatwo więc się domyślić, że bardziej opłaca Ci się wziąć 1 nadgodzinę w pracy i zatankować na stacji, którą masz po drodze i jeszcze Ci zostanie, niż tracić czas na takie pozorne oszczędności.
Oczywiście są wyjątki jak to, że taką stację benzynową masz może 2 minuty dalej albo lubisz wykonywać daną aktywność jak prowadzenie własnego ogródka do hodowania własnych roślin czy cokolwiek innego i nie traktujesz powiedzenia czas to pieniądz zbyt dosłownie, ale myślę, że takie szybkie przeliczenie jest dobrym punktem odniesienia do tego by sprawdzić, czy dana “oszczędność” jest warta zachodu, czy nie.
3. Każdy dzień jest taki sam
Kolejnym znakiem, że oszczędzasz za dużo jest to, że nie odróżniasz już dni, bo każdy z nich zlewa się w jedną wielką, szarą i nijaką masę, a Ty nie doświadczasz życia.
Oszczędzamy po coś. Na jakiś konkretny cel, który jest bardziej namacalny jak nasz dom czy mniej namacalny, jak poczucie bezpieczeństwa, które daje nam poduszka finansowa. Jedno i drugie zapewni nam pewien poziom szczęścia, ale skupianie się tylko na osiągnięciu tego konkretnego celu może pozbawić nas satysfakcji ze zwykłej codzienności.
Dlatego powinieneś bardzo świadomie zastanowić się nad tym, jak znaleźć równowagę miedzy oszczędzaniem a po prostu czuciem się dobrze. Żebyś nie zmienił się w tego kutafona z opowieści wigilijnej.
Wiele osób na drodze do oszczędzania pozbawia się wszystkiego: wakacji, urlopu, weekendowych wydarzeń czy nawet wyjścia na koncert czy ze znajomymi. Nie robią dosłownie nic, bo oznacza to konieczność wydania pieniędzy. I to się staje nawykiem.
Często jeśli oszczędzasz zbyt dużo, to skupiasz się tylko na cyklu chodzenia do pracy, zarabiania i spędzania reszty czasu w domu. Po prostu stały rytm niewolnika, któremu już nawet nie trzeba machać przed nosem marchewką. Nie jest ważne, jaki mamy dzień tygodnia albo miesiąc, po prostu Twoje życie cały czas wygląda tak samo. Wszystkie dni zlewają się w jedną, bezkształtną masę.
A przez to, że nie doświadczasz niczego nowego, to Twoje poczucie czasu zostaje jeszcze bardziej wypaczone.
Istnieje publikacja doktora i neurobiologa Matta Johnsona, która mówi:
Nowość to miara, według której mózg mierzy poczucie czasu. Im więcej nowości doświadczamy, tym bardziej czujemy, że go chłoniemy, a czas wydaje się wolniejszy. Czas wydaje się powolny i gdy, powiedzmy, jesteśmy na wakacjach w obcym kraju, a wszystko, czego doświadczamy, wydaje się nowe, to dla porównania, ta sama codzienna podróż do pracy, którą odbywaliśmy już niezliczoną ilość razy, wydaje się mijać w mgnieniu oka.
Te same 20 minut w poczekalni u lekarza wydaje się trwać w nieskończoność, podczas gdy te same minuty na imprezie ze znajomymi mijają, zanim zdążysz się zorientować.
Jasne, oszczędzanie jest bardzo ważne w procesie budowania Twojego majątku, przyszłości czy bezpieczeństwa i każda z tych rzeczy jest ważna, ale równie ważne jest życie tu i teraz, więc nie rezygnuj z doświadczania swojego życia choć od czasu do czasu.
Zadaj sobie pytanie, czy jesteś zadowolony z tego, jak wyglądają Twoje może nie dni, ale choć tygodnie czy miesiące i jeśli odpowiedź brzmi “nie”, to powinieneś zadać sobie pytanie dlaczego tak jest i co możesz z tym zrobić.
Każdy może spędzać swój czas tak, jak lubi, nawet siedząc w domu. Ja na przykład nie lubię wyjeżdżać i od egzotycznych wakacji dużo ciekawsze wydaje mi się choćby oglądanie okolicznych ptaków, ale jednak dla większości osób doświadczanie nowości w życiu w dowolnej formie będzie prowadziło do większej satysfakcji.
To oczywiście nie oznacza, że musisz wydawać dziesiątki tysięcy złotych na wakacje all inclusive w Dubaju, bo wystarczy, że zrobisz dla siebie coś prostego: pójdziesz na koncert, spotkasz się ze znajomymi w knajpie albo spróbujesz nowego hobby.
4. Poświęcasz swoje zdrowie i bezpieczeństwo
Czwartym znakiem, że oszczędzasz za dużo jest poświęcanie swojego zdrowia i bezpieczeństwa. Częstym problemem osób, które przesadzają z oszczędzaniem jest to, że nie wydają tych pieniędzy na to, na co naprawdę warto.
I to się zaczyna od diety i jedzenia śmieciowych produktów, które wpływają na nasz organizm, podczas gdy pełnowartościowe produkty nie są aż tak drogie, bo wcale nie chodzi o napis BIO na opakowaniu.
Natomiast w tym punkcie bardziej chodzi mi o ignorowanie swojego zdrowia w kontekście leczenia.
Nikt nie ma ochoty wydać 400 zł na 10 minutową wizytę, podczas której dowie się, że generalnie lekarz nie wie, i proszę wrócić na kolejną po wykonaniu badań za 700 zł. Sam nie raz się z tym spotkałem, więc doskonale wiem o co chodzi z lekarzami, którzy gówno wnoszą do Twojego problemu, ale muszą koniecznie zarobić na siódmą kawalerkę na wynajem…
No ale mimo wszystko pewnych rzeczy nie da się przeskoczyć i będziesz zmuszony rozwiązać problem zdrowotny, w którym nie pomogą Ci artykuły pisane przez copywriterów, którzy tak naprawdę nie mają pojęcia o temacie albo AI, które coś Ci doradzi, a w drugiej odpowiedzi odpisze, że “masz rację, przy Twoim problemie te tabletki są jednak trujące, czy chcesz dowiedzieć się więcej o trujących dla Ciebie tabletkach”?
Całkowite unikanie lekarzy jest irracjonalne. Twoje zdrowie jest najważniejsze, bo co Ci z pieniędzy, jeśli nie możesz z nich skorzystać.
Ale nie możemy też zapominać o kwestii bezpieczeństwa, jak chociażby ubezpieczenie na zagranicznym wyjeździe, co może oszczędzić Ci dziesiątek tysięcy złotych na nawet prostym zabiegu. Warto też pamiętać o zwykłym ubezpieczeniu domu czy nawet tak przyziemniej kwestii bezpieczeństwa, jak nie dziadowanie na oponach czy hamulcach, bo może na oko jeszcze są ok, ale po co ryzykować?
5. Przekraczasz swoje finansowe cele
Ostatnim znakiem, że za dużo oszczędzasz jest to, że przekraczasz swoje finansowe cele, czy to w poziomie oszczędności, inwestycji czy nawet osiągnięciu pełnej wolności finansowej.
Wiem, że może to nie dotyczyć większości społeczeństwa, ale jednak z jakiegoś powodu czytasz ten materiał no i jednak też możesz znaleźć się w tej sytuacji, skoro sprawdzasz moje pozostałe artykuły.
Nie będę rozwodził się nad optymalnym poziomem oszczędności jaki powinieneś osiągnąć w danym wieku, bo jest to kwestia bardzo indywidualna, ale dla czystego zobrazowania o co chodzi spójrz na grafikę.
Załóżmy, że założyłeś sobie, że odpowiedni poziom oszczędności w wieku 40 lat to odpowiednik Twoich 2 letnich zarobków. Czyli możesz za swoje oszczędności przeżyć 24 miesiące. W wieku 45 lat chciałbyś mieć odłożoną równowartość 3 lat swoich zarobków, czyli 36 miesięcy. I tak się składa, że masz właśnie 43 lata, a do tej pory oszczędziłeś równowartość np. 32 miesięcy swojego wynagrodzenia. Czy to przez odkładanie bardzo dużej części swojej pensji, czy mocny wzrost zainwestowanego kapitału.
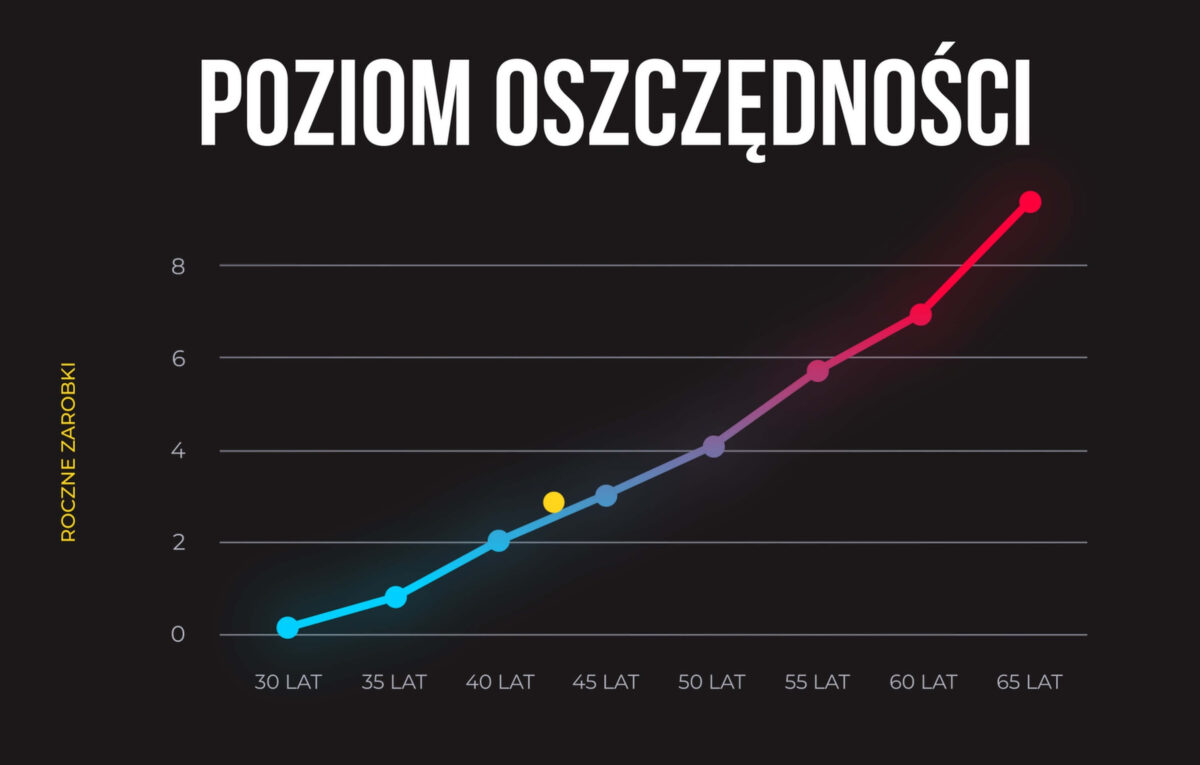
Jak widzisz prawie osiągnąłeś swój cel dużo wcześniej, co daje Ci pewien sygnał:
- Wcześniej osiągniesz swój cel,
- będziesz mieć większe oszczędności,
- albo może czas nie tak ostro oszczędzać, a przeznaczyć część pieniędzy na konsumpcję i radość z życia tu i teraz?
Oczywiście w granicach rozsądku, by nie przejść w drugie ekstremum i nie wpaść w spiralę wydatków a la król życia.
Jeśli chcesz zaoszczędzić tyle, by nie bać się o emeryturę, to możesz skorzystać z zasady 4%. Generalnie chodzi w niej o to, żeby nie tracić swojego kapitału pomimo regularnych wypłat. Te 4% jest taką umowną wartością, którą przyjmuje się, że wystarczy Ci na 30 lat życia na emeryturze ze zgromadzonego majątku, bez jego utraty.
Ile w takim razie potrzebujesz? Załóżmy, że Twoje miesięczne koszty utrzymania to 6.000 zł, a więc rocznie 72.000 zł. Te 72.000 zł dzielisz na 4% co daje kwotę 1.800.000 zł i to właśnie tyle kapitału powinieneś zgromadzić. Oczywiście co roku koszty utrzymania będą rosły o inflację, ale zakładamy, że Twoje pieniądze nie będą leżały w szufladzie, a będą zainwestowane np. w rynek akcji czy obligacji i także będą rosnąć.
Jeżeli więc chcesz zdrowo podejść do takiego oszczędzania na emeryturę to możesz to streścić do kilku prostych punktów:
- Po 1 ustal kwotę, jaką potrzebujesz, by utrzymać się przez rok, wliczając w to wszystkie swoje wydatki.
- Po 2 podziel tę kwotę przez 4% albo pomnóż razy 25, bo wychodzi dokładnie tyle samo.
- Po 3 sprawdź jak wygląda relacja Twoich oczekiwań do obecnej realizacji i wprowadź zmiany jeśli musisz.
To wszystko, nic skomplikowanego. Jeżeli spojrzysz na tę kwotę z boku i zobaczysz, że wyprzedzasz swoje założenia, to do Ciebie należy decyzja, czy chcesz żyć na emeryturze na wyższym poziomie, czy wolisz wydawać więcej pieniędzy tu i teraz.