Połowa Polaków żyje od wypłaty do wypłaty i ma problem, by po opłaceniu wydatków cokolwiek odłożyć.
Jeśli chcesz nie tylko coś odłożyć, ale zbudować majątek, to musisz upewnić się, że Twoje codzienne nawyki nie działają przeciw Tobie.
Dlatego dzisiaj pokażę Ci 11 rzeczy, które mocno wpływają na Twoją sytuację finansową i co możesz z tym zrobić.
Płacenie za status i wydawanie pieniędzy, żeby zaimponować innym
Pierwszy nawyk, który utrudnia Ci budowanie majątku, to płacenie za status. A sama potrzeba pokazywania innym, że jesteśmy od nich lepsi, towarzyszy ludziom w zasadzie od zawsze. Już przy pierwszym ognisku rywalizowaliśmy o pozycję w grupie porównując, kto ma większą pochodnię.
Zawsze chcieliśmy pokazać, że jesteśmy ważniejsi, silniejsi czy bogatsi od innych. Zmieniły się tylko sposoby, w jakie to robimy.
Dzisiaj może to być lepsza praca, awans, który trzeba oprawić w ramę niesamowitej historii na LinkedInie albo drogie rzeczy, które mają pokazać, że dobrze Ci się powodzi. Samochód, luksusowy zegarek, markowe ubrania. Niby zwykłe zakupy, ale często chodzi o coś więcej niż samą rzecz. Chodzi o to, żeby inni ją zauważyli i pomyśleli: „No… dorobił się… złodziej”.
Dobrym przykładem są samochody. Ktoś kupuje BMW, Audi albo Mercedesa, bo od dawna marzył o takim aucie i naprawdę lubi motoryzację. I super. Ale ktoś inny kupuje betę, audicę czy merola z segmentu premium głównie po to, żeby sąsiad częściej stał w oknie.
Gdyby ten sam samochód nie przyciągał niczyjej uwagi i nie budził żadnego podziwu, być może wcale by się na niego nie zdecydował.
I właśnie w tym tkwi problem. Jeśli kupujesz coś głównie po to, żeby podnieść swój status w oczach innych, bardzo łatwo wpaść w pułapkę ciągłego podnoszenia poprzeczki.
Kolejne i kolejne rzeczy, które mają potwierdzać, że osiągnąłeś sukces. A że zawsze znajdzie się ktoś, kto ma więcej, to zawsze będzie coś, czym można próbować mu dorównać.
Zanim kupisz coś drogiego:
Czy gdyby poza mną nikt nigdy tego nie zobaczył, to czy nadal chciałbym to mieć?
Dlatego, zanim kupisz coś drogiego, zadaj sobie jedno pytanie: czy gdyby poza mną nikt nigdy tego nie zobaczył, to czy nadal chciałbym to mieć?
Jeśli odpowiedź brzmi „nie”, to może wcale nie chodzi o samą rzecz, tylko o to, co mają o Tobie pomyśleć inni. A za takie wrażenie można słono przepłacić.
Potrzeba akceptacji grupy
Czasem jednak nie chodzi o to, żeby zaimponować wszystkim dookoła. Wystarczy, że chcemy dorównać własnym znajomym.
Z czasem ludzie zaczynają więcej zarabiać, jeżdżą na coraz droższe wakacje i częściej pozwalają sobie na różne przyjemności. I nagle okazuje się, że coś, co jeszcze niedawno było luksusem, w ich towarzystwie staje się czymś zupełnie normalnym.
No i pojawia się presja.
Znajomi planują wspólny wyjazd, więc głupio odmówić. Wszyscy idą do restauracji, więc też nie chcesz być jedyną osobą, która zostaje w domu. Albo ktoś właśnie kupił coś nowego i zaczynasz się zastanawiać, czy też nie powinieneś tego zrobić.
Problem w tym, że to, na co stać Twoich znajomych, niekoniecznie jest w Twoim zasięgu. Nawet jeśli zarabiacie podobne pieniądze, możecie mieć zupełnie inne wydatki, zobowiązania i cele. Jedna osoba odkłada na mieszkanie, druga spłaca kredyt, a trzecia może wydawać większość wypłaty na przyjemności, bo ma zupełnie inną sytuację.
I nie ma w tym nic złego.
Problem zaczyna się wtedy, gdy zamiast dopasowywać wydatki do własnych możliwości, próbujesz dopasować je do stylu życia znajomych. Bo po prostu usilnie chcesz tej akceptacji grupy i uważasz, że osiągniesz ją, robiąc dokładnie to samo co inni.
„Nagrodą za konformizm jest to, że wszyscy Cię lubią, z wyjątkiem Ciebie samego.”
– Rita Mae Brown
A czasem trzeba po prostu umieć odmówić. Nie musisz jechać na każdy wyjazd, nie musisz się zgadzać na każde wyjście i nie musisz wydawać pieniędzy tylko dlatego, że robią to inni. Nawet jeśli to Twoi najlepsi kumple.
A jeśli ktoś ma do Ciebie pretensje, bo nie chcesz wydać kilkuset złotych na wspólny weekend, to może warto się zastanowić, czy naprawdę chodzi o sam weekend.
Nie ma sensu rozwalać własnego budżetu tylko po to, żeby nie wyjść na biedniejszego od reszty. Szczególnie że większość ludzi jest tak zajęta przejmowaniem się własnym życiem, że prawdopodobnie nawet nie zauważy, że odmówiłeś.
Brak oszczędzania
Nie ma sensu wydawać pieniędzy tylko po to, żeby dorównać innym. A skoro już nie wydajesz ich na siłę, to warto zadbać o to, żeby część z nich faktycznie została na Twoim koncie.
Bo jednym z nawyków, który mocno utrudnia budowanie majątku, jest brak oszczędzania. Możesz całkiem nieźle zarabiać a mimo to znajdować się w sytuacji, w której jeden większy, niespodziewany wydatek wywraca Ci cały miesiąc do góry nogami.
Według badań Krajowego Rejestru Długów nawet co 5 Polak nie ma żadnych oszczędności.
Ale nie chodzi o to, żeby odkładać jak najwięcej, a w międzyczasie żreć tynk ze ścian. Chodzi o wyrobienie sobie nawyku, dzięki któremu z każdej kolejnej wypłaty coś Ci zostaje.
A najprostszy sposób, żeby zacząć, to automatyzacja.
Ustaw sobie automatyczny przelew na konto oszczędnościowe zaraz po wypłacie. Może to być 5% wypłaty, może 10%, a jeśli na początku możesz odłożyć tylko 100 złotych, to też dobrze. Najważniejsze, żeby zacząć od kwoty, na którą faktycznie możesz sobie pozwolić, i robić to regularnie.
Najlepsze oferty bankowe
Listopad 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 2.700 zł premii
Lokaty do 6,1%
Konta osobiste do 2.700 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 5.000 zł premii
Karty kredytowe za darmo
Dlaczego warto robić to od razu po wypłacie?
Bo jeśli zostawisz oszczędzanie na koniec miesiąca, to bardzo często okaże się, że nie ma już czego odkładać. Pieniądze jakoś dziwnie potrafią znaleźć sobie zajęcie, nawet jeśli wcale go dla nich nie planowałeś. To jest to, co możesz znać pod hasłem płać najpierw sobie.
Oczywiście, im więcej zarabiasz, tym łatwiej może być Ci oszczędzać, ale wcale nie musi. Samo zwiększanie dochodów nie rozwiązuje problemu, jeśli wraz z każdą podwyżką rosną także Twoje wydatki. To inflacja stylu życia, bo możesz zarabiać dwa razy więcej niż kilka lat temu, a nadal nie mieć żadnych oszczędności. Po prostu kupujesz coraz droższe rzeczy.
Dlatego nie warto czekać z oszczędzaniem, aż dostaniesz podwyżkę. Zacznij od tego, co jest możliwe już teraz, nawet jeśli początkowo będą to niewielkie kwoty.
Brak kontroli finansów i brak prowadzenia budżetu domowego
No dobra, ale co zrobić, jeśli chcesz oszczędzać, tylko na koniec miesiąca jakoś nigdy nie ma z czego? Prawdopodobnie problem polega na tym, że tak naprawdę nie wiesz, na co rozchodzą się Twoje pieniądze.
I właśnie dlatego warto prowadzić budżet domowy.
Nie musisz od razu robić skomplikowanych arkuszy w Excelu, liczyć każdego grosza i spędzać pół weekendu na analizowaniu, czy przypadkiem nie wydałeś za dużo na ziemniaki w Biedronce, bo tańsze były w Lidlu. Chodzi po prostu o to, żeby wiedzieć, ile pieniędzy do Ciebie wpływa, ile z nich wydajesz i na co konkretnie je przeznaczasz.
Bo często wydaje nam się, że całkiem dobrze kontrolujemy swoje wydatki. Przecież wiemy, ile płacimy za mieszkanie, ratę kredytu czy paliwo. Tyle że oprócz tych większych, oczywistych kosztów jest jeszcze cała masa mniejszych wydatków, o których szybko zapominamy.
Kawa kupiona po drodze, coś zamówionego przez internet, jedzenie na dowóz albo kolejna subskrypcja, o której istnieniu zdążyłeś już zapomnieć. Każda z tych rzeczy osobno nie musi być problemem. Ale kiedy zbierzesz je wszystkie razem, może się okazać, że w ciągu miesiąca wydajesz na nie znacznie więcej, niż Ci się wydawało.
I właśnie tu przydaje się budżet. Dzięki niemu wiesz, na co faktycznie idą Twoje pieniądze.
A kiedy już to wiesz, to łatwiej zdecydować, co chcesz z tym zrobić. Nie chodzi o to, żeby wycinać wszystkie przyjemności i zamienić życie w niekończącą się rozpacz. Chodzi o to, żeby świadomie wybierać, na co wydajesz pieniądze, zamiast pod koniec miesiąca zastanawiać się, gdzie one wszystkie zniknęły.
Budżet pomaga też ocenić, na co naprawdę możesz sobie pozwolić. Bo co innego kupić coś, na co masz pieniądze i co mieści się w Twoim planie, a co innego wydać je spontanicznie, a później martwić się, czy wystarczy na rachunki.
Trudniej ignorować problem, gdy już masz świadomość, że dotyczy właśnie Ciebie.
Z czasem samo śledzenie wydatków może sprawić, że zaczniesz lepiej zarządzać pieniędzmi. Nie dlatego, że spisywanie paragonów zrobi z Ciebie jakiegoś finansowego geniusza, ale dlatego, że trudniej ignorować problem, kiedy masz świadomość jego występowania.
Opóźnianie inwestowania
No dobra, skoro już wiesz, na co wydajesz pieniądze i udaje Ci się regularnie coś odkładać, to pojawia się kolejne pytanie. Co zrobić z tymi pieniędzmi, żeby nie tylko leżały na koncie, ale też miały szansę z czasem pomnażać Twój majątek?
I właśnie tutaj wchodzi inwestowanie, a w zasadzie zły nawyk Polaków, czyli odkładanie inwestowania na bliżej nieokreśloną przyszłość.

Jeśli myślisz o budowaniu majątku w dłuższej perspektywie, to inwestowanie jest niezbędne, bo inaczej inflacja pochłonie Twoje ciężko wypracowane oszczędności.
Twoje pieniądze mogą zarabiać kolejne pieniądze, a te zyski mogą z czasem generować następne zyski. Nazywamy to procentem składanym.
Procent składany
Sposób pomnażania oszczędności, w którym zarabiamy nie tylko na wpłaconych pieniądzach, ale także na wcześniej wypracowanych odsetkach.
I powinieneś wiedzieć, że ogromne znaczenie ma tutaj nie tylko to, ile inwestujesz, ale również to, jak wcześnie zaczynasz.
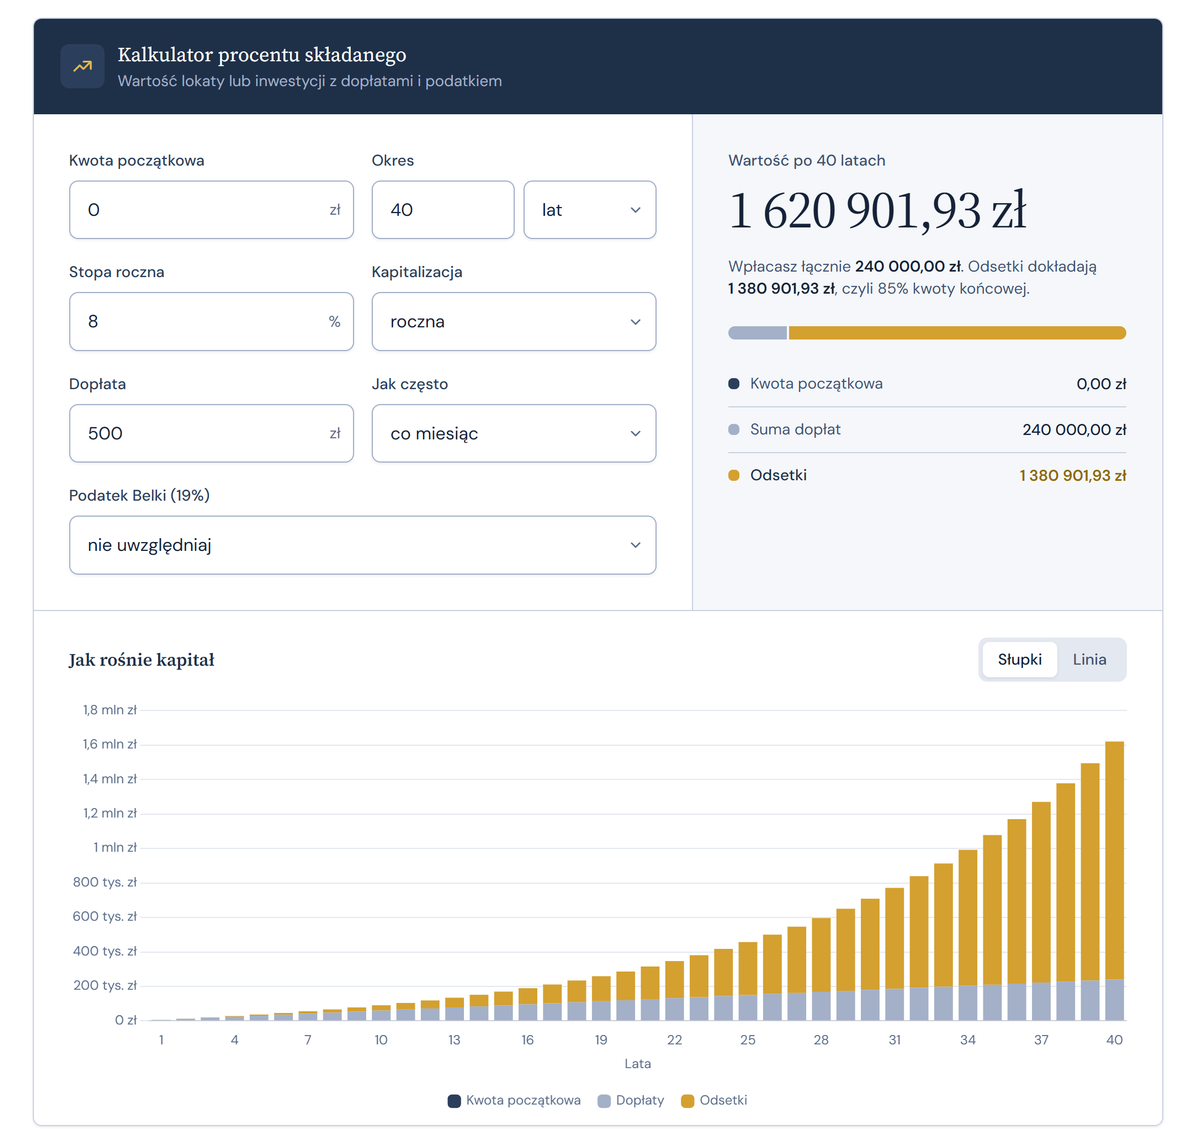
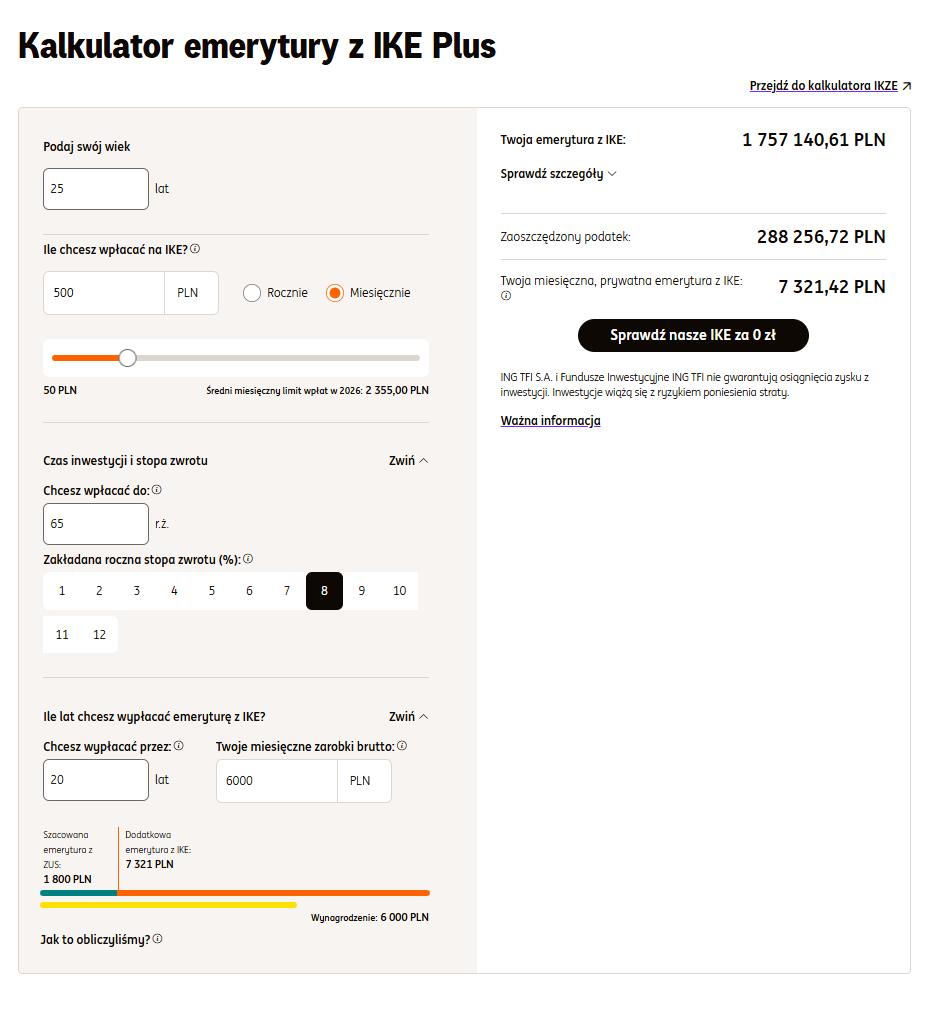
Załóżmy, że masz 25 lat i regularnie inwestujesz 500 złotych miesięcznie. Nie są to jakieś kosmiczne pieniądze, ale jeśli robisz to regularnie i dajesz swoim inwestycjom wystarczająco dużo czasu, efekt może być naprawdę potężny. Np. przy 8% rocznie do emerytury w wieku 65 lat udałoby Ci się osiągnąć ponad 1.600.000 zł i to wpłacając tylko 240.000 zł.
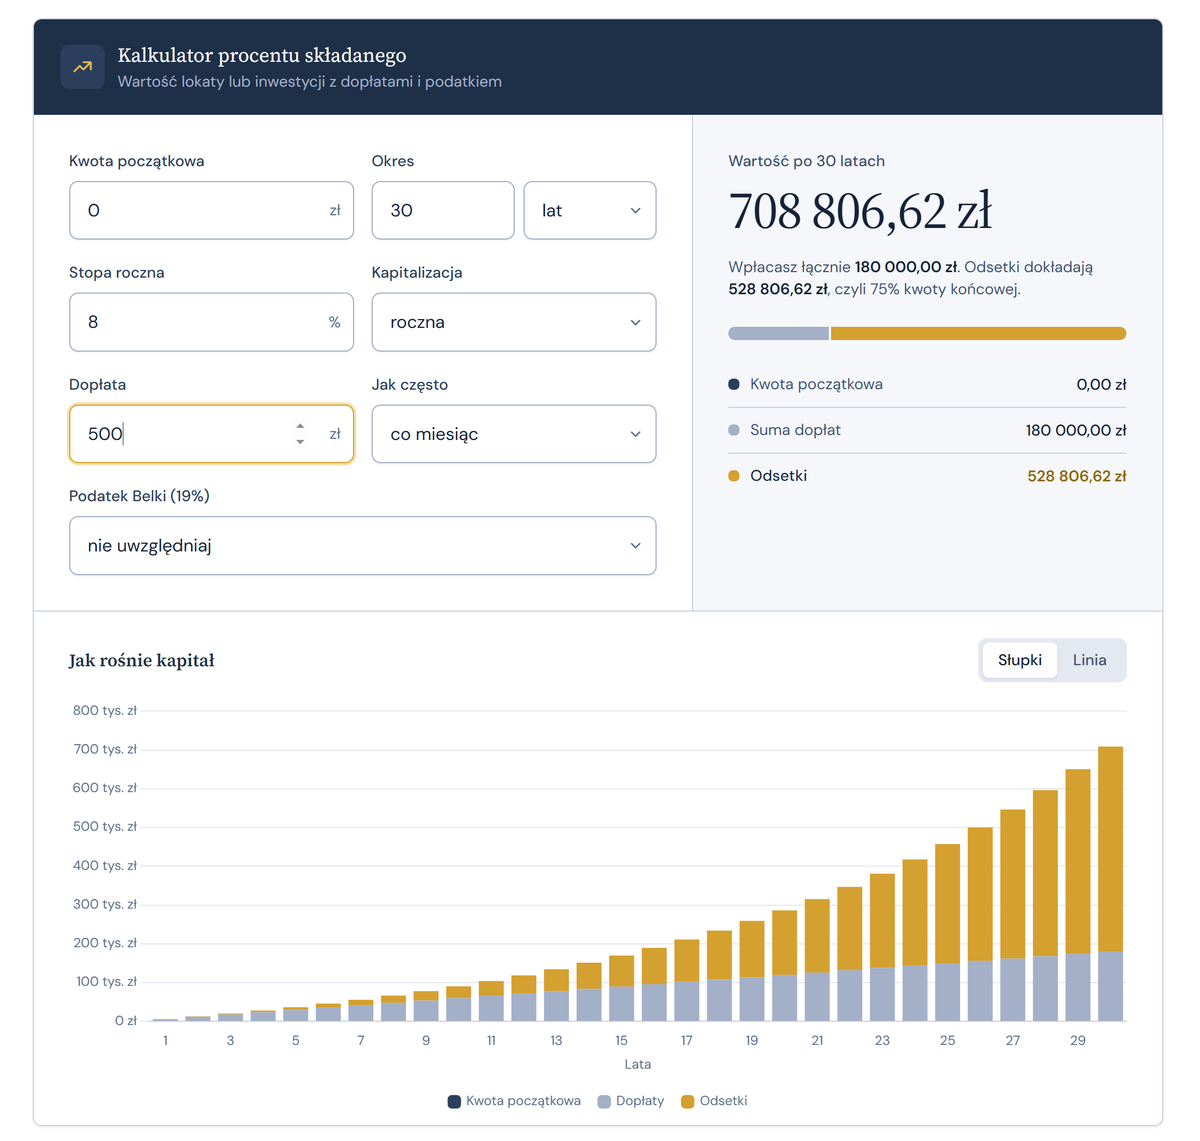
A teraz wyobraź sobie, że odkładasz inwestowanie o dziesięć lat, czyli zaczynasz dopiero w wieku 35 lat. Reszta jest bez zmian. Oczywiście oprócz wyniku, bo choć wpłaciłeś 180.000 zł, to końcowo osiągnąłeś już tylko 700.000 zł.
Miałeś więc dziesięć lat mniej, podczas których Twoje pieniądze mogłyby pracować i generować kolejne zyski, co skutkowało różnicą ponad 900.000 zł.
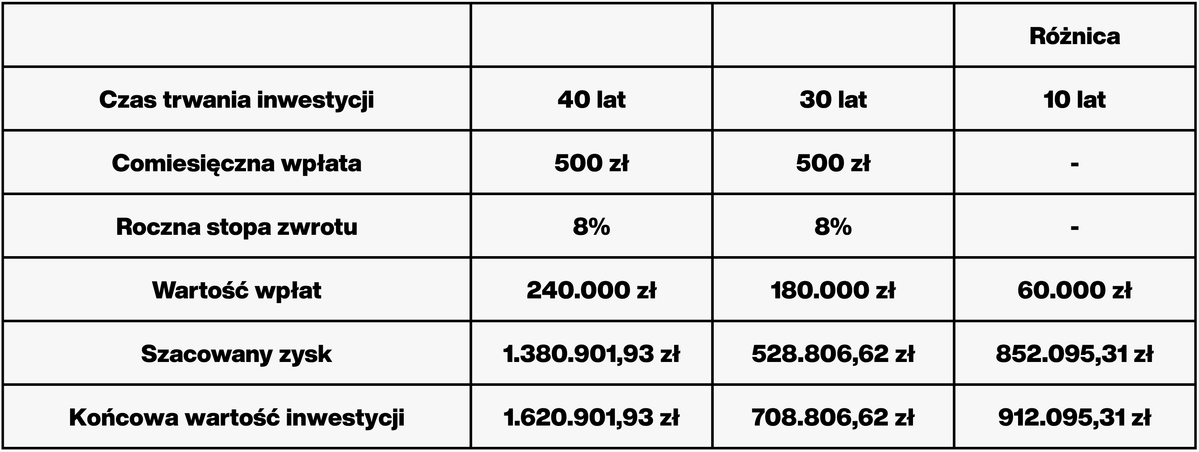
Nie przywiązuj uwagi do tych konkretnych kwot, bo to tylko założenia, a historyczne wyniki nie są gwarancją powtórzenia ich w przyszłości, ale zwróć uwagę, że im większy czas, tym większa różnica. Nie tylko dlatego, że przez te dziesięć lat nie wpłacasz pieniędzy, ale też dlatego, że tracisz czas, w którym wcześniejsze wpłaty mogłyby się pomnażać.
To trochę tak, jakbyś posadził drzewo. Im wcześniej je posadzisz, tym więcej czasu ma na wzrost. Jeśli poczekasz dziesięć lat, a potem będziesz próbował nadrobić ten czas, samo podlewanie go dwa razy częściej raczej nie rozwiąże problemu.
Oczywiście inwestowanie nie oznacza, że Twoje pieniądze będą zawsze rosły. Rynki potrafią spadać, można ponieść straty, a przyszłych zysków nikt Ci nie zagwarantuje. Dlatego ważne jest, żeby rozumieć, w co inwestujesz.
Nie musisz od razu inwestować całych swoich oszczędności ani znać wszystkich giełdowych pojęć. Możesz zacząć od poznania podstaw, zrozumienia ryzyka i sprawdzenia, jakie w ogóle masz możliwości. Najważniejsze, żeby nie odkładać samej nauki w nieskończoność pod pretekstem, że jeszcze nie jesteś gotowy.
Niewykorzystywanie korzyści i ulg podatkowych
Skoro już wiesz, że warto inwestować i dać swoim pieniądzom czas na wzrost, to warto pójść o krok dalej. Bo liczy się nie tylko to, w co inwestujesz i ile możesz na tym zarobić, ale też to, w jaki sposób to robisz.
A jednym z błędów jest ignorowanie dodatkowych korzyści, z których możesz skorzystać.
Wiele osób skupia się wyłącznie na szukaniu inwestycji, które przyniosą jak największy zysk. Analizują wykresy, porównują spółki i zastanawiają się, czy lepiej kupić akcje jakiejś firmy, czy może zainwestować w ETF-y. A jednocześnie potrafią zupełnie pominąć rozwiązania, które pozwalają im korzystniej inwestować.
Bo pomyśl o tym w ten sposób.
Jeśli możesz osiągnąć taki sam wynik z inwestycji, ale jednocześnie skorzystać z dodatkowych korzyści podatkowych albo otrzymać dodatkowe wpłaty, to dlaczego miałbyś z tego nie skorzystać?
Dobrym przykładem są konta IKE oraz IKZE.
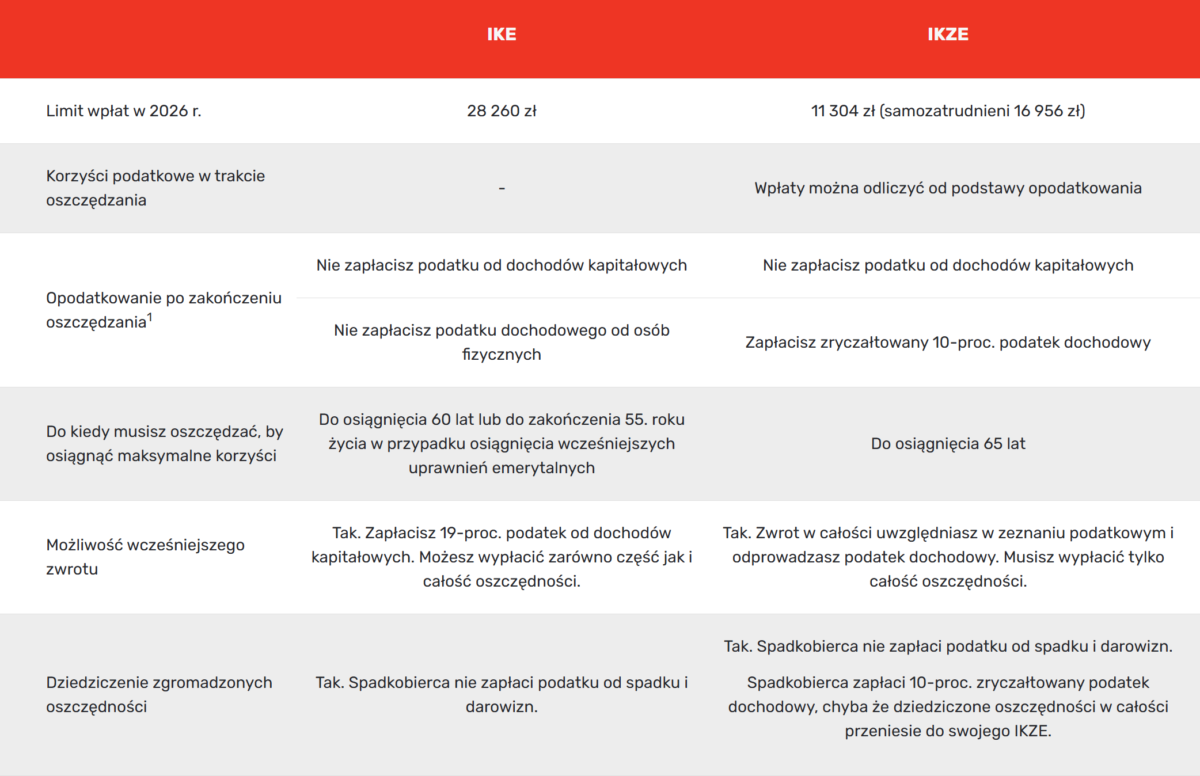
W dużym uproszczeniu są to rozwiązania, które pozwalają inwestować i oszczędzać na przyszłość, a przy tym korzystać z określonych preferencji podatkowych.
IKE może pozwolić uniknąć podatku od zysków kapitałowych po spełnieniu ustawowych warunków wypłaty.
IKZE z kolei daje możliwość odliczenia wpłat od podstawy opodatkowania, a przy wypłacie na zasadach przewidzianych w przepisach obowiązuje zryczałtowany podatek.
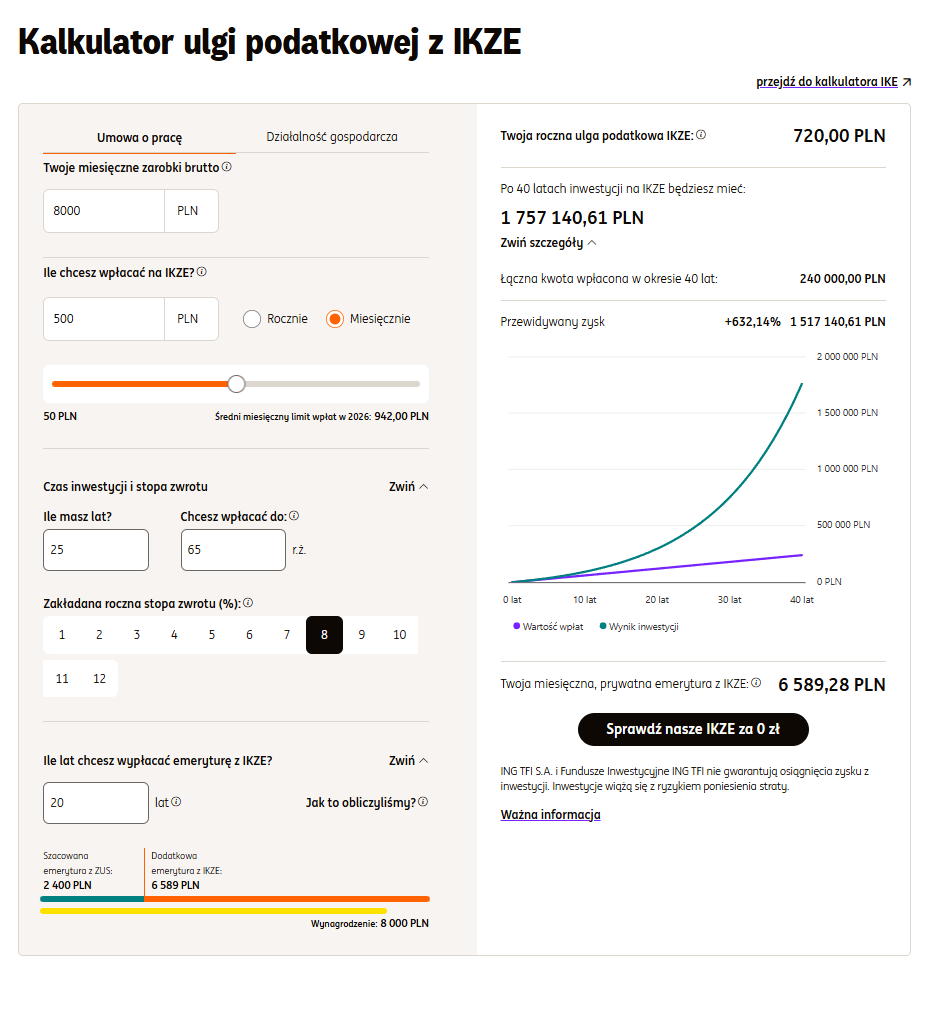
Co to oznacza w praktyce?
Że oprócz tego, co zarobisz na samych inwestycjach, znaczenie mają również podatki, które zapłacisz po drodze. A im dłużej inwestujesz, tym bardziej takie różnice mogą mieć znaczenie dla końcowego wyniku. Oczywiście oba rozwiązania mają swoje limity i warunki, więc przed wyborem warto sprawdzić, jak działają i które lepiej pasuje do Twojej sytuacji.
Kolejny przykład to Pracownicze Plany Kapitałowe, czyli PPK.
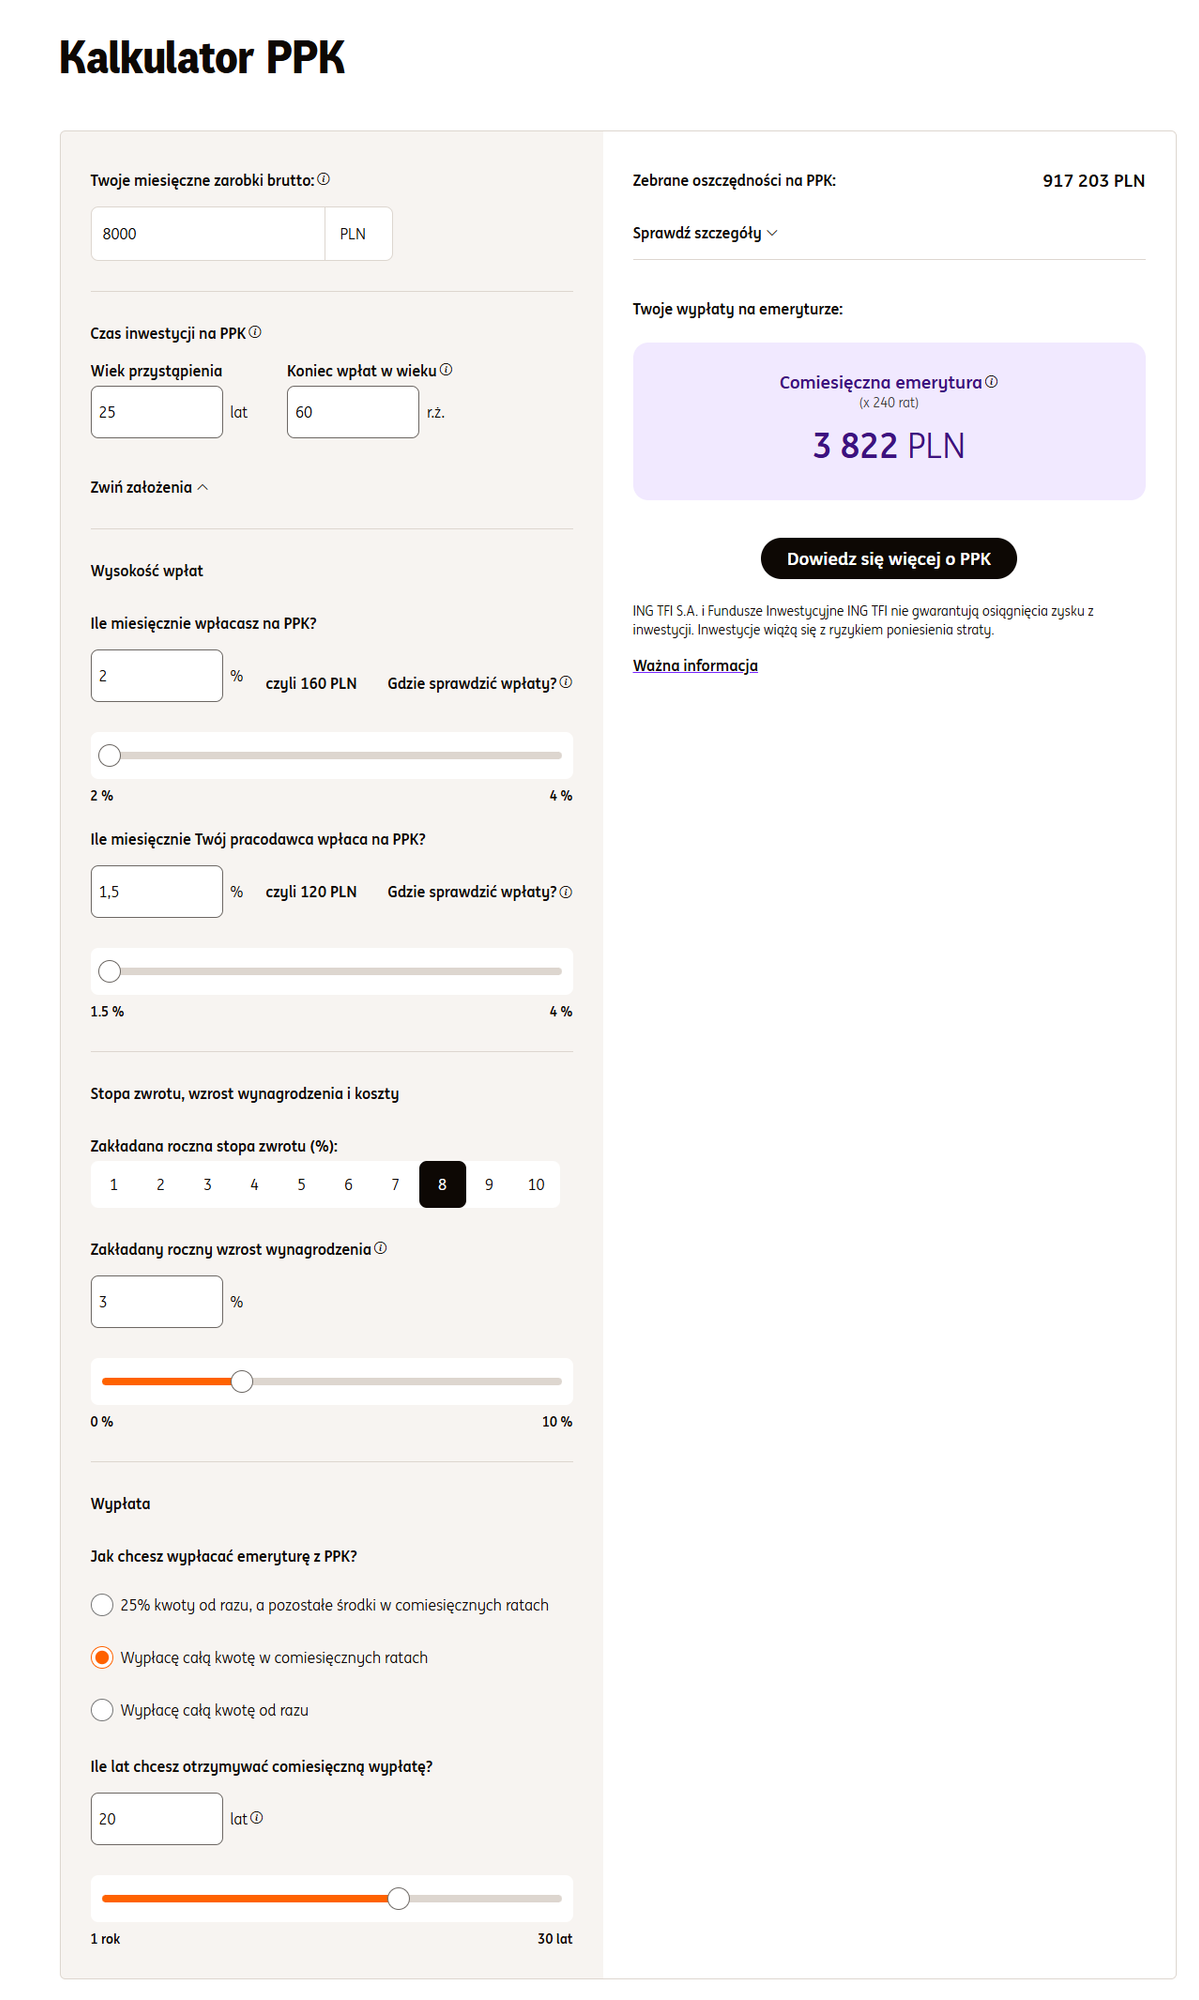
Jeśli jesteś w takim programie, to na Twój rachunek trafiają nie tylko Twoje wpłaty, ale również wpłaty pracodawcy oraz dopłaty od państwa. Część pieniędzy, które budują Twój kapitał, nie pochodzi bezpośrednio z Twojej kieszeni.
I właśnie dlatego warto sprawdzić, które rozwiązanie ma dla Ciebie sens oraz oferuje największe korzyści.
Znaczenie mają Twoje dochody, sytuacja finansowa, plany na przyszłość i to, kiedy będziesz chciał skorzystać z tych pieniędzy. Nie chodzi też o to, żeby wybierać inwestycję wyłącznie dlatego, że wiąże się z jakąś ulgą. Nadal musisz rozumieć, w co inwestujesz i jakie podejmujesz ryzyko.
Chodzi po prostu o to, żeby patrzeć na swoje finanse całościowo.
Czasami nie musisz podejmować większego ryzyka ani dokładać kolejnych pieniędzy, żeby poprawić swoje wyniki. Wystarczy, że lepiej wykorzystasz to, co już masz do dyspozycji.
Impulsywne zakupy
Ale możesz sobie planować inwestycje, odkładać pieniądze i kombinować, jak najwięcej z nich wycisnąć. A potem wchodzisz na Allegro czy Amazon po jedną rzecz i nagle okazuje się, że koszyk jest pełny, a Ty nawet nie pamiętasz, co właściwie chciałeś kupić.
I właśnie na tym polegają impulsywne zakupy.
Kupujesz coś nie dlatego, że naprawdę tego potrzebujesz albo od dawna planowałeś taki wydatek, tylko dlatego, że akurat coś przykuło Twoją uwagę i w danej chwili wydaje Ci się świetnym pomysłem.
Czasami wystarczy, że zobaczysz jakąś promocję, reklamę na Instagramie albo filmik, w którym ktoś pokazuje gadżet, bez którego jeszcze pięć minut temu spokojnie mogłeś żyć. Ale teraz już wiesz, że istnieje, wygląda całkiem fajnie i nagle zaczynasz sobie wmawiać, że właściwie to bardzo przydałby Ci się taki wihajster.
I zamiast spokojnie zastanowić się, czy naprawdę czegoś potrzebujesz, zaczynasz sam sobie hypować swój wybór.
Nie chodzi o to, że każdy spontaniczny zakup jest czymś złym. Nie musisz analizować przez trzy dni każdej pierdoły ani zwoływać rodzinnego zebrania przed zakupem nowych gaci. Problem zaczyna się wtedy, gdy takie drobne decyzje powtarzają się regularnie, a Ty nie zdajesz sobie sprawy z tego, że przegrywasz z konsumpcjonizmem.
Dlatego warto wprowadzić sobie jedną prostą zasadę: jeśli widzisz coś, co nagle bardzo chcesz kupić, to nie podejmuj tej decyzji od razu. Dodaj to do koszyka i wróć do tego następnego dnia. Jeśli po tym czasie nadal będziesz tego chciał, a zakup będzie mieścił się w Twoim budżecie, możesz kupić to ze spokojną głową.
Odroczone płatności
A co jeszcze ułatwia kupowanie rzeczy, których wcale nie planowaliśmy kupić? To, że nie musimy za nie płacić od razu. I tutaj wchodzą odroczone płatności, czyli popularne BNPL, a więc „kup teraz, zapłać później”.
Opcja, dzięki której możesz zamówić coś teraz, a zapłacić dopiero za jakiś czas, a do tego rozłożyć płatność na kilka rat.
I na pierwszy rzut oka brzmi to całkiem nieźle. Widzisz coś, co Ci się podoba, nie masz akurat pieniędzy albo po prostu nie chcesz wydawać ich w tej chwili, więc myślisz sobie: „Dobra, kupię teraz, zapłacę później”.
Problem w tym, że takie rozwiązanie sprawia, że znacznie łatwiej podjąć decyzję o zakupie. Bo kiedy widzisz rzecz za 800 złotych, możesz uznać, że to trochę za dużo i jednak z niej zrezygnować. Ale kiedy nie musisz płacić od razu, to zakup wydaje się znacznie bardziej przystępny.
A firmy takie jak Klarna, PayPo, Twisto itp. po prostu udzielają krótkoterminowych pożyczek. Na tym polega ich model biznesowy. I takie rozwiązanie jest postrzegane jako darmowe, bo warunki są proste. Wystarczy płacić w terminie.
Ale jak się okazuje, to dla wielu osób wcale nie jest to proste, przez co ponoszą znaczne koszty.
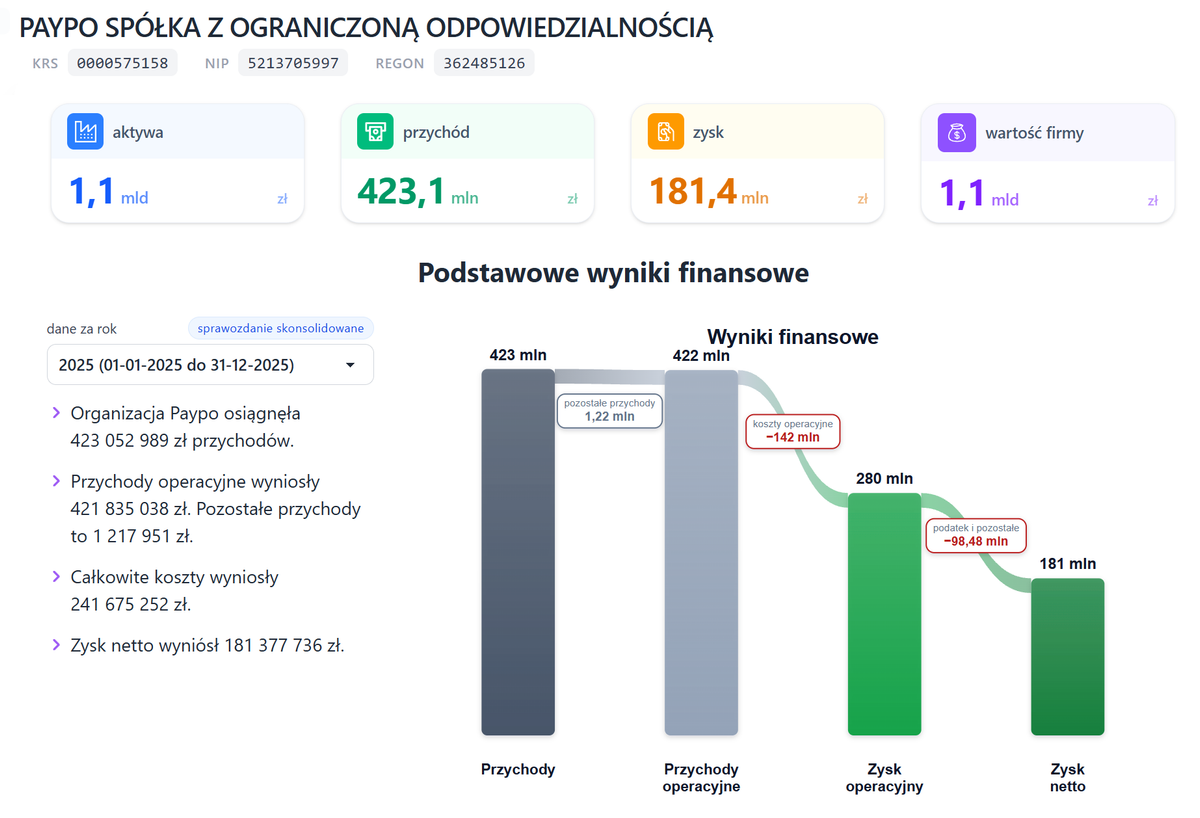
Samo PayPo w 2025 roku wykazało zysk netto na poziomie ponad 181 mln złotych. A to tylko jedna z wielu firm na rynku.
Zadłużenie
Wynikającym z tego problemem jest to, że zamiast jak najszybciej pozbywać się zadłużenia, spłacasz je powoli, miesiąc po miesiącu, a odsetki cały czas rosną.
Bo kiedy spłacasz dług, część Twoich pieniędzy idzie na zmniejszenie samego zadłużenia, a część na odsetki. I im wyższe jest oprocentowanie, tym więcej zapłacisz za pożyczone pieniądze.
Niektóre długi, jak np. chwilówki mają takie koszty, że minimalnymi ratami prawie nie ruszasz kapitału, a ze spłaty odsetek robisz sobie nową subskrypcję. Spłacasz dług przez długi czas, oddajesz masę pieniędzy, a dług znika wolniej niż Ci się wydaje, przez co czasem możesz nawet potrzebować kolejnej pożyczki.
I w ten sposób można wpaść w coś, co nazywa się spiralą zadłużenia.
Masz już jedną ratę, potem pojawia się kolejny wydatek, na który brakuje Ci pieniędzy, więc bierzesz następną pożyczkę. Nagle coraz większa część Twojej wypłaty jest przeznaczona na spłacanie wcześniejszych decyzji, a na bieżące życie zostaje coraz mniej. I żeby załatać tę dziurę, zaciągasz kolejny dług.
Z takiej sytuacji naprawdę trudno się wydostać, dlatego najlepiej w ogóle do niej nie dopuszczać.
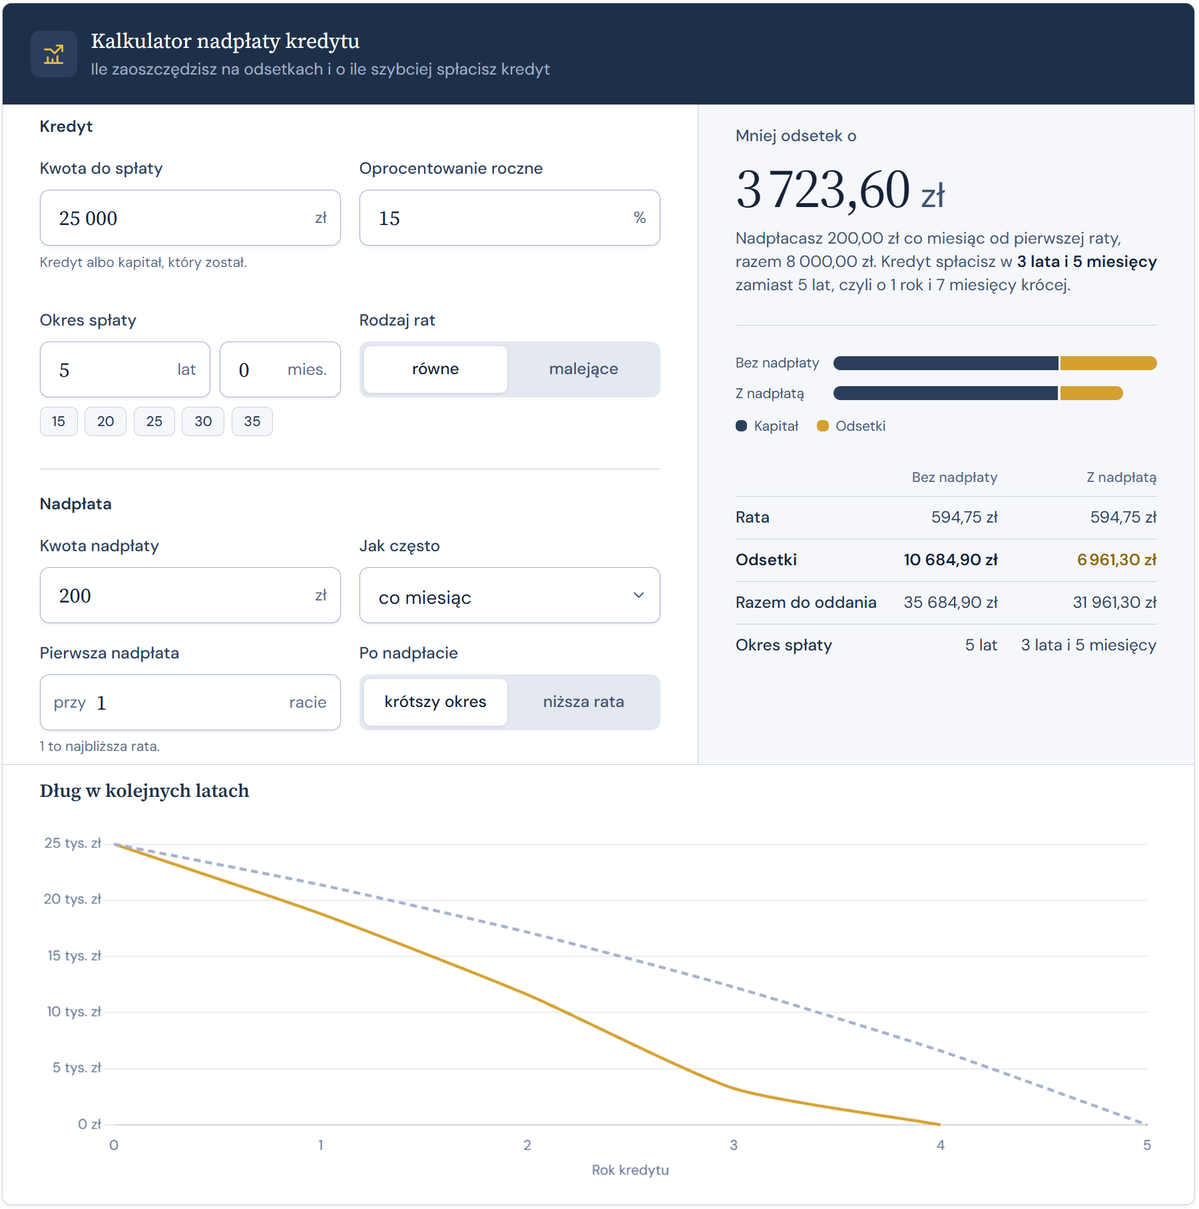
Jeśli masz już jakieś zadłużenie, warto sprawdzić, ile faktycznie Cię ono kosztuje, i zastanowić się, czy możesz zacząć spłacać je szybciej. Nawet dodatkowe kilkaset złotych miesięcznie może zrobić sporą różnicę, szczególnie jeśli ograniczysz w ten sposób odsetki naliczane od pozostałej kwoty długu.
Jeśli masz kilka zobowiązań, to dobrym podejściem jest spłacanie wymaganych rat we wszystkich, i przeznaczanie dodatkowych środków na nadpłaty długu o najniższej kwocie. Nie jest to najbardziej optymalne pod względem kosztów, ale długi to nie problem matematyki, a Twojej głowy.
Szybkie pozbycie się kilku mniejszych długów daje poczucie postępu i motywację do dalszej walki. A to ważniejsze niż oszczędzenie kilkudziesięciu złotych na odsetkach.
Subskrypcje
A skoro wspomniałem, że spłacanie odsetek może stać się taką dodatkową subskrypcją, to o tych prawdziwych też warto wspomnieć. Bo one również potrafią po cichu wysysać pieniądze z Twojego konta, często przez wiele miesięcy, zanim w ogóle zorientujesz się, że nadal za nie płacisz.
Netflix, Spotify, jakaś aplikacja do ćwiczeń, dodatkowy limit w chmurze albo program, który miał Ci pomóc w organizacji życia, ale ostatni raz odpaliłeś go trzy miesiące temu.
Każda z osobna nie wydaje się szczególnie droga.
Tutaj 20 złotych miesięcznie, tam 35, gdzieś jeszcze 15. Niby niewiele, ale kiedy zbierze się tego więcej, to nagle robi się z tego całkiem konkretna kwota.
Takie opłaty mogą pobierać się miesiącami, nawet jeśli dawno już nie korzystasz z żadnej usługi.
Dlatego warto co jakiś czas przejrzeć swoje subskrypcje i sprawdzić, za co właściwie płacisz.
Możesz to robić np. raz na kwartał. Sprawdź historię transakcji na koncie, płatności kartą i aktywne subskrypcje w aplikacjach, z których korzystasz. I zadaj sobie proste pytanie: czy naprawdę korzystam z tego na tyle często, że jest to warte swojej ceny?
Skąpstwo
No i na koniec nawyk, który może nie przychodzi Ci do głowy, ale chodzi o skąpstwo.
Samo oszczędzanie jest oczywiście świetne. Im większa różnica między tym, ile zarabiasz, a ile wydajesz, tym więcej pieniędzy możesz odkładać i inwestować. Ale jest pewna granica, której przekraczanie jest bezsensowne.
Chodzi o to, żeby nie patrzeć wyłącznie na kwotę, którą zapłacisz na początku. Jest jeszcze koszt użytkowania oraz wymiany.
Często kupowanie najtańszych rzeczy mija się z celem, bo albo trzeba płacić za ich naprawy albo całkowite zastąpienie czymś innym.
Jest tak z wieloma rzeczami, które kupujesz na co dzień. Możesz kupić najtańsze buty, które rozkleją się po kilku miesiącach, albo trochę lepszą parę, która posłuży Ci przez kilka lat. Możesz kupić tani sprzęt, który szybko się zepsuje i spędzi tygodnie w serwisie, a później i tak będziesz musiał kupić kolejny. I nagle okazuje się, że przez cały ten czas wcale nie oszczędzałeś, tylko regularnie płaciłeś za to samo.
To tak, jakbyś miał subskrypcję na szmelc.
Dlatego w przypadku rzeczy, których często używasz albo które mają działać przez długi czas, warto zapłacić więcej za lepszą jakość. Nie musisz kupować najdroższej wersji ani przepłacać za logo znanej marki. Po prostu zastanów się, czy tańszy wybór faktycznie pozwoli Ci zaoszczędzić, czy tylko sprawi, że za jakiś czas znowu będziesz musiał zajrzeć do portfela.
Jeśli spodobał Ci się ten materiał i chcesz powiększać swój majątek, ale nie wiesz, od czego zacząć, to sprawdź ten poradnik, w którym przedstawiam kompletny plan naprawy swoich finansów w 3 miesiące.