W wieku 20 kilku lat możesz podjąć decyzje finansowe, które wpędzą Cię w spore problemy na długie lata, ale także takie, które mogą ustawić Cię finansowo na przyszłość i co ciekawe, nie zawsze są to te rzeczy, których spodziewasz się najbardziej.
Dlatego dzisiaj pokażę Ci 8 rzeczy, które mogą mocno wpłynąć na Twoją sytuację finansową, kiedy dopiero zaczynasz dorosłe życie.
Niewykorzystywanie możliwości, jakie daje młodość
Pierwsza rzecz to wykorzystanie możliwości, jakie daje Ci młodość.
Jeśli masz 20 kilka lat, prawdopodobnie nie masz jeszcze ogromnego majątku, wysokich zarobków czy wielkiego doświadczenia. Ale masz coś, czego z czasem będzie Ci coraz bardziej brakować. Masz czas. Prawdopodobnie nie masz jeszcze dzieci, rodziny i wszystkich obowiązków, które naturalnie pojawiają się później, więc możesz znacznie łatwiej decydować, na co ten czas przeznaczasz.
I nie chodzi mi o to, żebyś każdą wolną godzinę poświęcał na pracę, rozwijanie kariery czy zarabianie pieniędzy. Korzystaj z młodości. Podróżuj, baw się, wychodź ze znajomymi, próbuj nowych rzeczy. Nie ma sensu odkładać całego życia na później tylko po to, żeby mieć trochę więcej pieniędzy.
Ale jest różnica między korzystaniem z młodości a pozwalaniem, żeby ten czas po prostu przeciekał Ci przez palce.
Masz teraz świetne warunki do eksperymentowania. Możesz:
- nauczyć się nowej umiejętności,
- zmienić pracę,
- rozpocząć jakiś projekt,
- spróbować biznesu,
- nauczyć się języka
- czy po prostu sprawdzić, co w ogóle Cię interesuje.
I możesz się pomylić.
Jeżeli masz 22 lata i przez rok uczysz się czegoś, co ostatecznie okazuje się kompletnie nie dla Ciebie, to… trudno. Masz jeszcze mnóstwo czasu, żeby zmienić kierunek. To zupełnie inne ryzyko niż podjęcie takiej decyzji kilkanaście lat później, kiedy masz więcej zobowiązań i znacznie mniej swobody.
Dlatego nie musisz teraz wiedzieć, co będziesz robić przez następne 30 lat. Po prostu próbuj różnych rzeczy. Nawet jeśli nie wszystko wypali, zostaną Ci umiejętności, doświadczenie i wiedza o tym, czego właściwie chcesz.
Nie pozwól więc, żeby młodość minęła Ci na robieniu codziennie dokładnie tego samego. Bo pieniędzy możesz zarobić więcej, pracę możesz zmienić, a nowych rzeczy możesz nauczyć się w każdym wieku.
Ale tych konkretnych lat już nie odzyskasz.
A skoro masz teraz tak dużo czasu, warto wykorzystać go również w jeszcze jeden sposób – do budowania swojego kapitału. I właśnie o tym jest kolejny punkt.
Odkładanie inwestowania na później
Właśnie tutaj wiele osób popełnia kolejny błąd. W wieku 20 kilku lat inwestowanie wydaje się czymś, czym można zająć się później. Przecież emerytura jest tak odległa, że równie dobrze mogłaby być na Marsie. „Zacznę, jak będę więcej zarabiał” albo „na razie mam ważniejsze wydatki”.
Tylko że w inwestowaniu masz jedną przewagę, której później już nie odzyskasz. Czas.
Bo czas jest często ważniejszy niż sama wysokość pierwszej wpłaty.
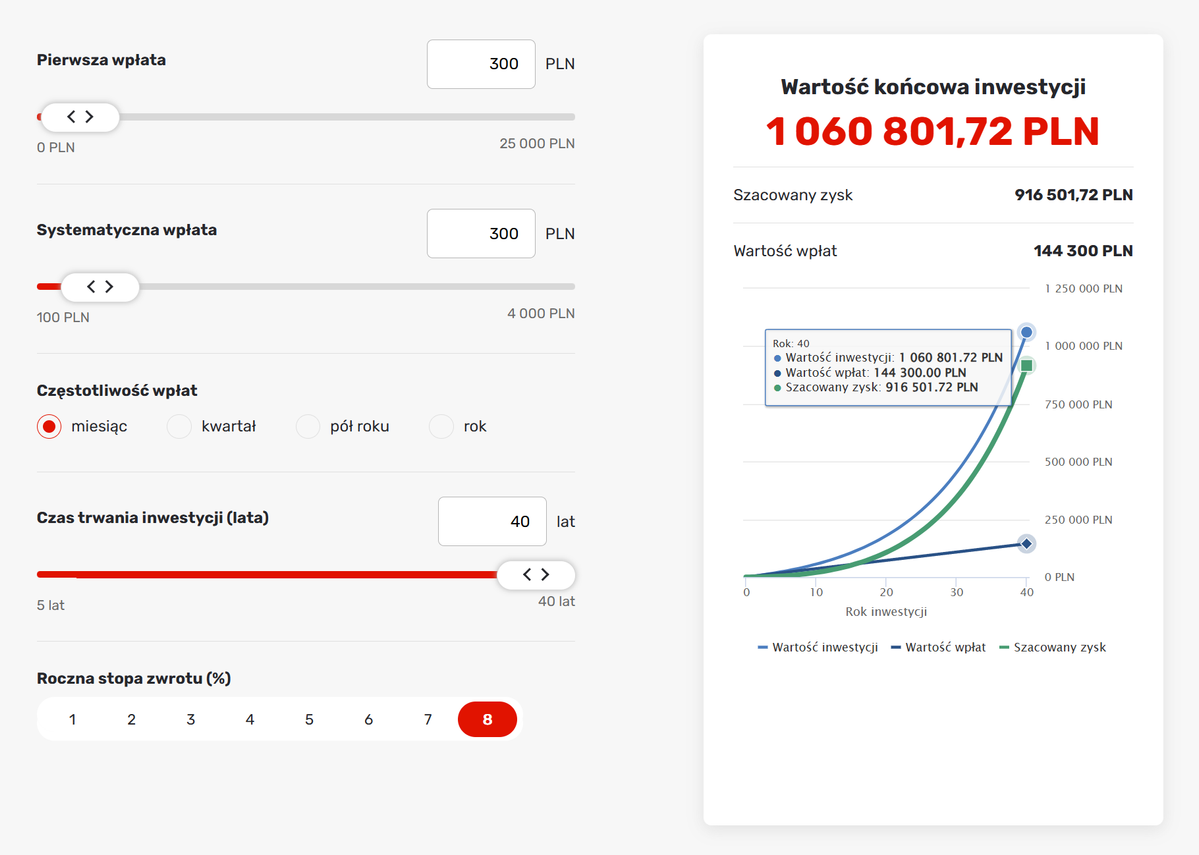
Załóżmy, że w wieku 25 lat inwestujesz 300 zł miesięcznie i średnio osiągasz 8% rocznie. Po 40 latach takiego inwestowania Twoje łączne wpłaty to ponad 144.000 zł, co wydaje się dużą kwotą, ale wartość całej inwestycji to już ponad milion złotych, co oznacza ponad 916.000 zł zysku. Całkiem fajna emerytura.
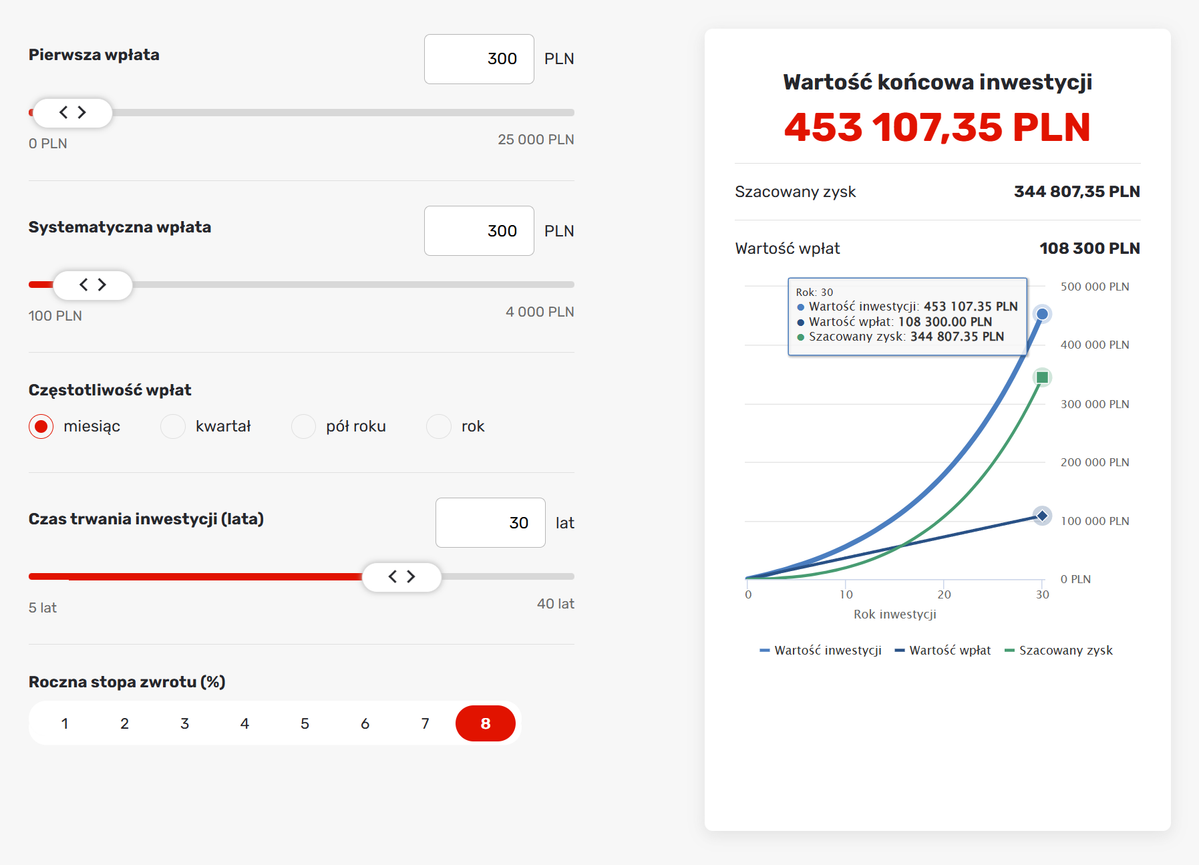
Jeżeli zaczniesz 10 lat później, przy tej samej kwocie i tych samych założeniach, będziesz mieć około 450.000 zł. Suma Twoich wpłat to 108.000 zł, czyli niewiele mniej, ale szacowany zysk to już nie 916.000 zł, a tylko 344.000 zł.
Około 600.000 zł różnicy.
| Różnica | |||
| Czas trwania inwestycji | 40 lat | 30 lat | 10 lat |
| Comiesięczna wpłata | 300 zł | 300 zł | – |
| Roczna stopa zwrotu | 8% | 8% | – |
| Wartość wpłat | 144.300 zł | 108.300 zł | 36.000 zł |
| Szacowany zysk | 916.501,72 zł | 344.807,35 zł | 571.694,37 zł |
| Końcowa wartość inwestycji | 1.060.801,72 zł | 453.107,35 zł | 607.694,37 zł |
To oczywiście tylko założenia, bo historyczne wyniki nie są żadnym gwarantem przyszłości.
Natomiast zwróć uwagę, skąd bierze się ta różnica.
Nie dlatego, że przez te dodatkowe 10 lat wpłaciłeś jakieś ogromne pieniądze. Po prostu Twoje pierwsze wpłaty miały dodatkową dekadę na pracę i wykorzystanie procentu składanego.
Dlatego bardzo łatwo wpaść w pułapkę odkładania inwestowania na później. Dzisiaj masz 25 lat i myślisz: „spokojnie, zacznę za kilka lat”. Tylko że za kilka lat pojawi się samochód, mieszkanie, dzieci, kredyt, wakacje i cała masa innych wydatków. I nagle masz 35 czy 40 lat i zaczynasz nadrabiać czas, którego już nie da się odzyskać.
Oczywiście nie chodzi o to, żebyś inwestował pieniądze, których potrzebujesz do życia. Najpierw ogarnij podstawy, zadbaj o poduszkę finansową i pozbądź się długów jeśli je masz. Ale jeśli masz już na to przestrzeń, nie czekaj na idealny moment.
- Nie inwestuj pieniędzy, których potrzebujesz do pokrycia kosztów życia.
- Zadbaj o podstawy jak poduszka finansowa i pozbądź się długów.
- Gdy to ogarniesz po prostu zacznij zamiast czekać na idealny moment.
Nie musisz też zaczynać od kilku tysięcy złotych. 100 czy 200 zł miesięcznie naprawdę nie jest dużą kwotą. To może być jedno wyjście do knajpy albo kilka energetyków, które śmiało możesz sobie odpuścić. Nie chodzi o to, żebyś nagle odmawiał sobie wszystkiego, tylko żeby część pieniędzy, które i tak wydajesz, zaczęła pracować na Twoją przyszłość i to wcale niekoniecznie na emeryturę.
Najważniejsze jest zacząć i robić to regularnie. A kiedy z czasem będą rosły Twoje zarobki, możesz zwiększać również inwestowaną kwotę.

A skoro mówimy o znalezieniu tych pierwszych 100 czy 200 zł, to za chwilę pokażę Ci, jak możesz znaleźć znacznie większe pieniądze bez liczenia każdej kawy i odmawiania sobie wszystkiego. Bo jeśli nadal mieszkasz z rodzicami, to masz przewagę, której nie warto zbyt szybko oddawać. I właśnie o tym będzie kolejny punkt.
Zbyt szybka wyprowadzka z domu
Warto się zastanowić, czy naprawdę musisz się wyprowadzać tak szybko.
Wiem, że własne mieszkanie brzmi świetnie. Masz swoją przestrzeń, nikt Ci nie mówi, o której masz wrócić, możesz urządzić wszystko po swojemu i w końcu czujesz się naprawdę dorosły.
Tylko że za tę dorosłość wystawiony jest całkiem konkretny rachunek.
I nie chodzi tylko o czynsz albo ratę kredytu. Dochodzą:
- rachunki,
- jedzenie,
- wyposażenie mieszkania,
- naprawy,
- ubezpieczenie,
- internet
- i cała masa wydatków, o których wcześniej nawet nie musiałeś myśleć.
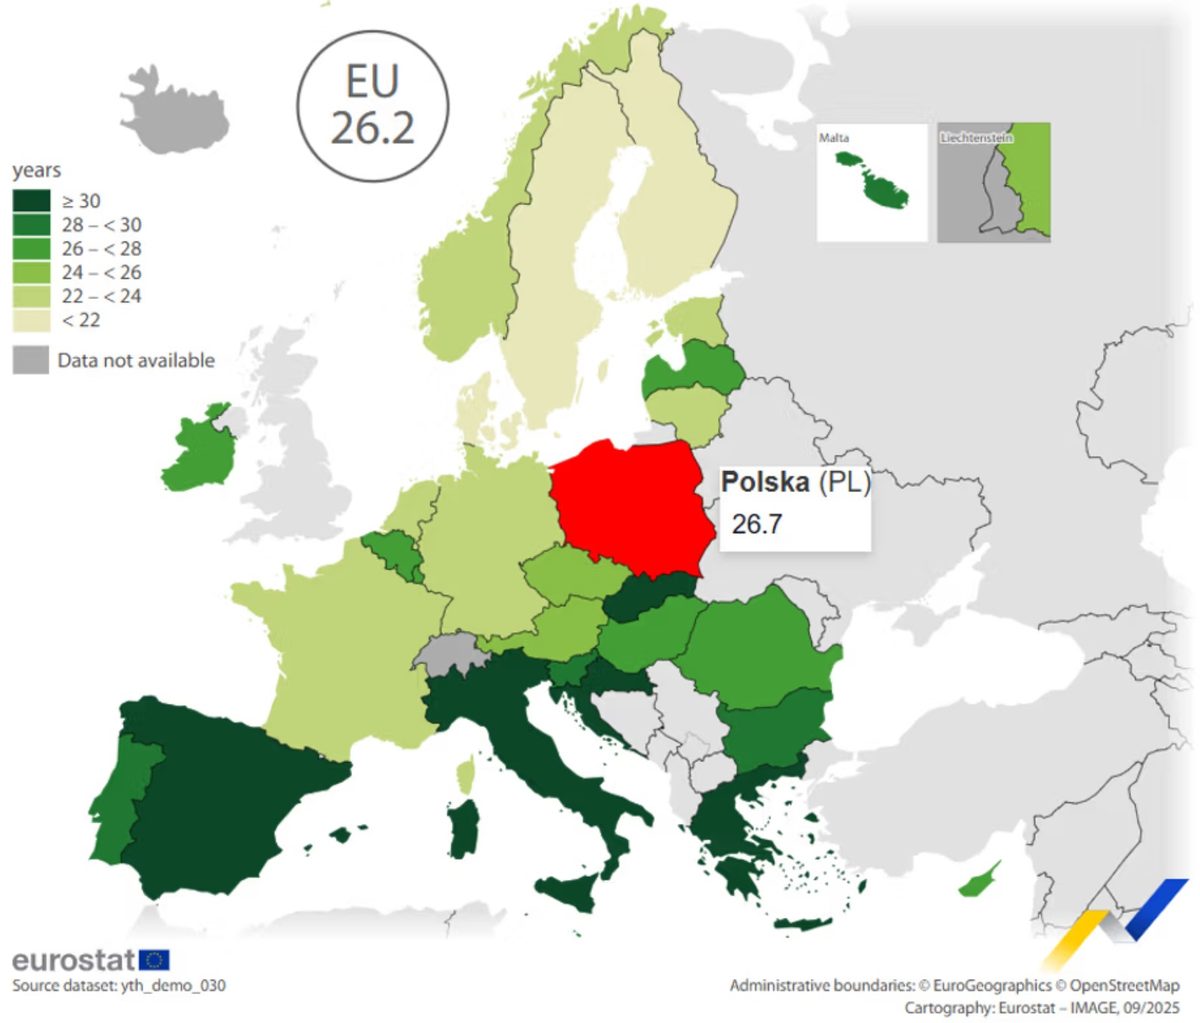
Zresztą w Polsce średni wiek wyprowadzki z domu rodzinnego to niecałe 27 lat, więc jeśli masz 20 parę lat i nadal mieszkasz z rodzicami, nie jesteś żadnym wyjątkiem. Wspólne mieszkanie z rodzicami jest u nas całkiem normalnym etapem życia. Są tego różne przyczyny i możesz mieć na ten temat własne zdanie, ale tak po prostu jest.
I moim zdaniem warto to wykorzystać.
Jeżeli masz dobrą relację z rodzicami i możesz z nimi mieszkać, jednocześnie pracując, rozwijając się, oszczędzając i inwestując, to masz ogromną przewagę nad osobą, która w tym samym wieku musi przeznaczać kilka tysięcy złotych miesięcznie tylko po to, żeby mieć własny adres.
Pomyśl o tym w ten sposób.
Jeśli dzięki mieszkaniu z rodzicami możesz odłożyć dodatkowe 3.000 zł miesięcznie, to po trzech latach masz dodatkowe 108.000 złotych. To już nie jest drobna oszczędność. To jest kapitał, który może Ci później pomóc w zakupie mieszkania, inwestowaniu, rozpoczęciu własnego biznesu albo po prostu dać Ci spore bezpieczeństwo finansowe.
Oczywiście nie mówię, żeby każdy mieszkał z rodzicami do trzydziestki czy później. Jeśli masz potrzebę niezależności, złą sytuację w domu albo po prostu jesteś gotowy na samodzielne życie, to się wyprowadź.
Ale nie rób tego tylko dlatego, że odczuwasz jakąś presję, bo tak jest cool i wydaje Ci się, że w pewnym wieku już po prostu wypada.
Bo możesz wyprowadzić się kilka lat wcześniej i przez ten czas płacić za swoją niezależność, albo wykorzystać ten okres na zbudowanie kapitału, który da Ci znacznie większą swobodę w przyszłości.
Mieszkanie z rodzicami nie musi więc oznaczać stania w miejscu. Może być właśnie tym okresem, w którym najszybciej zbudujesz swoją finansową przewagę.
Wieczne imprezowanie
No i skoro już się wyprowadziłeś, masz swoje mieszkanie, nikt Ci nie mówi, o której masz wrócić do domu i wreszcie możesz robić, co chcesz… to pojawia się kolejna pokusa.
Imprezowanie.
Szczególnie na początku dorosłego życia łatwo się tym trochę zachłysnąć. Wyjście ze znajomymi, kilka drinków, kolejna knajpa, kolejny weekend i nagle okazuje się, że wydajesz znacznie więcej, niż planowałeś.
Najlepsze oferty bankowe
Październik 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 1.250 zł premii
Lokaty do 6,1%
Konta osobiste do 2.700 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 5.000 zł premii
Karty kredytowe za darmo
I nie chodzi o to, że masz siedzieć w domu i odmawiać sobie wszystkiego. Masz dwadzieścia kilka lat, korzystaj z życia. Problem zaczyna się wtedy, kiedy imprezowanie staje się stałym elementem Twojego życia, a Ty nawet nie zauważasz, ile pieniędzy i czasu na to przeznaczasz.
Ten czas i pieniądze mogą być wykorzystane znacznie lepiej niż na rzyganiu po krzakach. Jasne, że każda złotówka, którą zainwestujesz w młodym wieku, ma przed sobą jeszcze kilkadziesiąt lat pracy, ale już nawet nie o to chodzi.
Nie musisz rezygnować ze znajomych i dobrej zabawy. Po prostu zachowaj proporcje. Wydawaj na to, co rzeczywiście daje Ci przyjemność, zamiast bezmyślnie przepalać pieniądze tylko dlatego, że akurat wszyscy robią to samo. Znajdź sobie jakieś fajne hobby albo wyjdź gdzieś i zobacz coś ciekawego.
Porównywanie do znajomych i życie na pokaz
Jeżeli chwilę się nad tym zastanowisz, to imprezowanie ma jeszcze jeden wspólny mianownik. Często robimy to, co robią inni, bo chcemy być częścią grupy. Wszyscy wychodzą, więc wychodzisz i Ty. Wszyscy siedzą w knajpie, więc głupio powiedzieć, że wolisz zostać w domu.
I dokładnie ten sam mechanizm może zacząć działać przy wydawaniu pieniędzy.
Znajomi kupują coś nowego, więc Ty też zaczynasz się zastanawiać, czy nie powinieneś tego mieć. Ktoś jedzie na wakacje, ktoś kupuje telefon, ktoś zaczyna prowadzić życie, które z zewnątrz wygląda lepiej od Twojego.
I nawet nie zauważasz, kiedy zaczynasz podnosić swoje wydatki nie dlatego, że naprawdę czegoś chcesz, tylko dlatego, że chcesz dorównać innym.
Dlatego warto czasami zadać sobie bardzo proste pytanie: Czy gdyby nikt inny tego nie miał, to nadal chciałbym to mieć?
Bo łatwo pomylić własne potrzeby z potrzebą pokazania innym, że też Cię stać.
Tym bardziej że to, co widzisz, niekoniecznie ma wiele wspólnego z rzeczywistą sytuacją finansową drugiej osoby. Możesz widzieć drogie wakacje, nowe rzeczy czy wystawne życie, ale nie widzisz kredytów, rat i tego, ile pieniędzy zostało po tych wszystkich wydatkach.
Zawsze znajdzie się ktoś, kto ma więcej.
- Lepsze rzeczy,
- nowsze gadżety,
- częstsze wyjazdy.
Jeżeli zaczniesz z nim rywalizować, ten wyścig nigdy się nie skończy. Bo “wygrasz” wyścig z jedną osobą, a za chwile zaczniesz patrzeć na drugą.
Dlatego nie buduj swojego poziomu życia na tym, co robią inni. Najpierw zdecyduj, czego Ty właściwie chcesz, a dopiero później wydawaj na to pieniądze. Bo kiedy kupujesz coś tylko po to, żeby inni to zauważyli, bardzo łatwo zapominasz o jednym: to Ty będziesz za to płacił.
I właśnie dlatego jednym z miejsc, gdzie potrzeba pokazania się potrafi kosztować naprawdę dużo, jest coś, co dla wielu młodych osób jest symbolem sukcesu. Samochód.
Kupowanie samochodu ponad swoje możliwości
I właśnie samochód jest jednym z najlepszych przykładów wydawania pieniędzy po to, żeby zrobić wrażenie na innych.
W wieku 20 kilku lat zaczynasz zarabiać, odkładasz pieniądze przez kilka miesięcy albo nawet kilka lat i w końcu masz na koncie konkretną kwotę. I wtedy pojawia się myśl: „No dobra, to teraz kupię sobie konkretną furę”.
I samo kupienie fajnego samochodu nie jest niczym złym. Jeżeli to Twoja pasja, stać Cię na niego i po prostu sprawia Ci to przyjemność, to dlaczego nie?
Problem zaczyna się wtedy, kiedy samochód ma przede wszystkim pokazać innym, że dobrze Ci się powodzi.
Bo możesz przez kilka lat odkładać każdą wypłatę, żeby w końcu wydać kilkadziesiąt tysięcy złotych jednym strzałem. I nagle masz fajne Audi, BMW czy Mercedesa, ale większość pieniędzy, które udało Ci się zgromadzić, właśnie zniknęła.
A to dopiero początek.
Starszy samochód segmentu premium, którym nie ukrywajmy chcesz poszpanować nie kosztuje Cię 50 tysięcy, bo tyle za niego zapłaciłeś. Dochodzi ubezpieczenie, paliwo, opony, serwis, części i wszystkie naprawy, których oczywiście nigdy nie planujesz, ale które prędzej czy później się pojawią.
I tutaj szczególnie łatwo wpaść w pułapkę starszych samochodów premium albo sportowych. Możesz kupić auto, na które było Cię stać, ale którego utrzymania już nie udźwigniesz.
Dlatego zanim wydasz wszystkie swoje oszczędności na samochód, policz nie tylko, ile kosztuje jego zakup, ale też ile będzie Cię kosztowało jego utrzymanie przez kolejne kilka lat.
Nie mówię, że masz jeździć najtańszym autem, jakie znajdziesz. Samochód może być Twoim hobby i możesz świadomie chcieć przeznaczać na niego pieniądze. Tylko zadaj sobie jedno pytanie: czy kupuję to dlatego, że naprawdę tego chcę, czy dlatego, że chcę, żeby inni myśleli, że dobrze mi się powodzi?
Bo znowu, inni zobaczą samochód. To Ty będziesz za niego płacił.
I samochód wcale nie jest jedyną rzeczą, na którą potrafimy wydawać ogromne pieniądze tylko po to, żeby zrobić dobre wrażenie. Czasami jeszcze więcej potrafimy wydać na samych ludzi, których tym wrażeniem chcemy zdobyć.
Drogie randkowanie i związki
W wieku 20 paru lat łatwo pomyśleć, że skoro już zarabiasz, to na randkach trzeba pokazać się z jak najlepszej strony.
- Dobra restauracja,
- drogie prezenty,
- weekendowy wyjazd,
- a później coraz więcej wydatków, żeby utrzymać ten poziom.
I oczywiście nie ma nic złego w tym, żeby czasami zabrać kogoś w fajne miejsce albo zrobić mu prezent. Problem zaczyna się wtedy, kiedy próbujesz pieniędzmi kupić czyjeś zainteresowanie albo utrzymać wrażenie, że stać Cię na więcej, niż rzeczywiście Cię stać.
Bo jeśli od początku pokazujesz komuś, że jesteś gotowy wydawać na niego duże pieniądze, to skąd będziesz wiedział, czy podobasz mu się Ty, czy życie, które dzięki Tobie może mieć?
Chcesz przecież, żeby druga osoba była z Tobą ze względu na to, kim jesteś, a nie dlatego, że możesz zabrać ją do drogiej restauracji albo coś jej kupić.
Bo związki to nie tylko romantyczne kolacje i prezenty. To również wspólne decyzje finansowe, wydatki i odpowiedzialność za przyszłość.
A zanim zaczniesz budować tę przyszłość z drugą osobą, warto zadbać o bardzo podstawową rzecz. Żeby jeden nieprzewidziany wydatek nie wywrócił Ci całego życia do góry nogami.
Brak zabezpieczenia
Takim nieplanowanym wydatkiem może być nawet dziecko, więc warto się zabezpieczać. Ale akurat nie chodzi mi tutaj o Twoje łóżkowe preferencje, tylko o podstawowe zabezpieczenie finansowe, czyli fundusz awaryjny.
Bo możesz:
- mieć dobre zarobki,
- zacząć inwestować,
- nie przepuszczać pieniędzy na imprezy,
- nie kupować samochodu ponad swoje możliwości
- i rozsądnie podchodzić do wydatków.
Ale wystarczy jeden nieprzewidziany problem i nagle cały ten plan może się posypać, jeśli nie masz żadnych awaryjnych oszczędności.
Samochód się zepsuje. Stracisz pracę. Wyskoczy większy wydatek u dentysty albo będziesz musiał nagle wydać kilka tysięcy na coś, czego kompletnie nie planowałeś. I właśnie wtedy okazuje się, czy masz finansowe zabezpieczenie, czy zaczynasz szukać pieniędzy na szybko i w złych miejscach.
A problem jest większy, niż może Ci się wydawać.
Według badań Krajowego Rejestru Długów aż 21% Polaków nie ma żadnych oszczędności. Czyli co piąta osoba nie ma odłożonej ani złotówki, która mogłaby ją uratować w awaryjnej sytuacji.
Co z kolei prowadzi do kolejnego problemu, czyli zaciągania długów. Według raportu InfoDług prawie 2,4 miliona osób miało łącznie ponad 81,3 miliarda złotych zaległych zobowiązań.
Dlatego warto zbudować sobie fundusz awaryjny.
I nie chodzi o to, żebyś od razu miał odłożone kilkadziesiąt tysięcy złotych. Zacznij od pierwszych 2-3 tysięcy. Taka kwota może wystarczyć, żeby awaria samochodu, zepsuty sprzęt czy inny niespodziewany wydatek nie zamieniły się od razu w kredyt albo chwilówkę.
Później możesz stopniowo zwiększać tę kwotę, aż będziesz mieć odłożone kilka miesięcy swoich podstawowych wydatków, czyli poduszkę finansową.
I dlatego wcześniej mówiłem Ci o inwestowaniu, ale też o tym, żeby nie wrzucać na rynek każdej wolnej złotówki. Jeśli nie masz żadnego zabezpieczenia, przy pierwszym większym problemie możesz zostać zmuszony do sprzedawania inwestycji albo pożyczania pieniędzy.
Fundusz awaryjny daje Ci coś znacznie ważniejszego niż samą gotówkę. Daje Ci spokój i możliwość powiedzenia: „Dobra, stało się. Dam sobie z tym radę”.
Bo w wieku 20 kilku lat możesz jeszcze nie mieć dużego majątku. Nie musisz. Ale możesz zacząć budować coś, co z czasem będzie dla Ciebie ogromną przewagą. Finansowe bezpieczeństwo.
I o to właśnie chodzi. Masz teraz coś, czego będzie Ci coraz bardziej brakować. Czas. Wykorzystaj go, żeby korzystać z życia, ale też żeby zbudować sobie finansową przewagę na przyszłość.
A jeśli chcesz zacząć budować tę przewagę już teraz, to w tym materiale pokażę Ci 8 rzeczy, które możesz poprawić w swoich finansach szczególnie jeśli masz 20 lat.