Jeśli chcesz zbudować swój majątek nawet od zera, to wcale nie potrzebujesz idealnej inwestycji albo kursu od sprzedawcy marzeń.
Tak naprawdę chodzi o kilka prostych i nudnych rzeczy, które wystarczy powtarzać wystarczająco długo, żeby zobaczyć efekty.
Dlatego w tym materiale pokażę Ci 5 zasad, które pomogą Ci zbudować majątek krok po kroku. Bez szukania drogi na skróty, bez obietnic szybkiego wzbogacenia się. Po prostu konkretne działania, które może wykonać każdy.
Ustal swój cel
Zacznijmy od pierwszej i najważniejszej rzeczy, czyli ustalenia, do czego właściwie dążysz. Co jest Twoim konkretnym celem? I nie mam tu na myśli domu z basenem albo wcześniejszej emerytury. Musisz mieć konkretną kwotę i najlepiej ją sobie zapisać.
Badania pokazują, że jeśli zapiszesz swoje cele to prawdopodobieństwo ich realizacji wzrasta o 42%.
Jeśli Twoje cele są konkretne i mierzalne, masz o 42% większą szansę na ich osiągnięcie.
The Impact of Commitment, Accountability, and Written Goals on Goal Achievement
Załóżmy więc, że Twoim celem jest zgromadzenie 100.000 zł i nie chcesz czekać na to kolejnych kilkunastu lat, tylko spróbować osiągnąć ten cel w ciągu roku. Wiem, dla większości osób to naciągane, ale to tylko przykład.
Żeby to osiągnąć, musisz wiedzieć, ile pieniędzy musisz regularnie odkładać.
Bo samo powiedzenie sobie „chcę mieć 100 tysięcy” niewiele zmienia. To trochę tak, jakbyś wsiadł do samochodu i ruszył przed siebie, nie sprawdzając, gdzie właściwie chcesz dojechać.
Kiedy masz konkretny, mierzalny cel, łatwiej zaplanować drogę do jego osiągnięcia, zamiast zastanawiać się, czy w ogóle robisz postępy.
Policzmy więc, jak to wygląda w praktyce.
Jeśli chcesz zgromadzić 100.000 zł w ciągu roku, to musiałbyś odkładać 274 zł dziennie. Jeżeli weźmiemy pod uwagę tylko dni robocze, których jest 251, to wychodzi już 398 zł dziennie. Przy typowym ośmiogodzinnym dniu pracy etatowej oznaczałoby to stawkę prawie 50 zł za godzinę.
Ale nie bierzemy tu jeszcze pod uwagę tego, że masz wydatki jak:
- mieszkanie,
- rachunki,
- jedzenie,
- transport,
- itd.
I dopiero to, co zostaje po pokryciu tych wszystkich kosztów, możesz przeznaczyć na oszczędności.
Dlatego dla większości osób taki cel w perspektywie roku jest niewykonalny i rozsądniej będzie rozłożyć go na kilka lat.
Jeżeli chcesz zgromadzić 100.000 zł w ciągu 3 lat, musisz odkładać już tylko 91 zł dziennie, a jeśli wydłużysz to do 5 lat, to będzie to niecałe 55 zł dziennie.
Realny scenariusz osiągnięcia takiego celu będzie inny dla każdej osoby ze względu na to ile zarabia, ile oszczędza oraz ile inwestuje.
Żeby lepiej zobrazować sobie różne scenariusze i to, ile musisz odkładać, możesz np. zrobić prostą tabelkę, gdzie porównasz różne okresy. Dzięki temu nie masz jednego sztywnego terminu, który może okazać się nierealny, tylko konkretny plan dopasowany do swojej sytuacji.
| Lata | Rocznie | Dziennie | Na dzień roboczy |
| 1 | 100.000 zł | 273,97 zł | 398,41 zł |
| 2 | 50.000 zł | 136,99 zł | 199,20 zł |
| 3 | 33.333,33 zł | 91,32 zł | 132,80 zł |
| 4 | 25.000 zł | 68,49 zł | 99,60 zł |
| 5 | 20.000 zł | 54,80 zł | 79,68 zł |
| 6 | 16.666,67 zł | 45,66 zł | 66,40 zł |
| 7 | 14.285,71 zł | 39,14 zł | 56,92 zł |
| 8 | 12.500 zł | 34,25 zł | 49,80 zł |
I ja wiem, że wiele osób nie zechce zrobić dla siebie nawet czegoś tak łatwego, bo po prostu uznają to za coś dziwnego…
No nie ma co ukrywać, że żyjemy w społeczeństwie, gdzie nadal powtarza się bzdury typu dżentelmeni o pieniądzach nie rozmawiają czy pieniądze lubią ciszę. Tylko że nasza interpretacja takich zwrotów najczęściej polega na tym, że w ogóle nie zajmujemy się finansami, bo to dla nas jakiś temat tabu i jest to z góry uznawane za coś wstydliwego, a w ogóle nie powinno tak być.
Ale wracając do materiału, to musisz wiedzieć, że choć inwestowanie jest ważne i pomoże Ci szybciej budować majątek, to na początku procent składany daje mniejsze efekty, niż można się spodziewać.
Załóżmy, że odkładasz oraz inwestujesz 1.000 zł miesięcznie. Jeśli tolerujesz niskie ryzyko i zarabiasz średnio 5% rocznie, to zgromadzisz swoje 100.000 zł po 7 latach. Ale patrząc na podział tej kwoty, odsetki to tylko 16%, a kapitał to aż 84%. Czyli zdecydowana większość tej kwoty nadal będzie pochodziła z Twoich własnych wpłat, a nie z zysków z inwestowania.
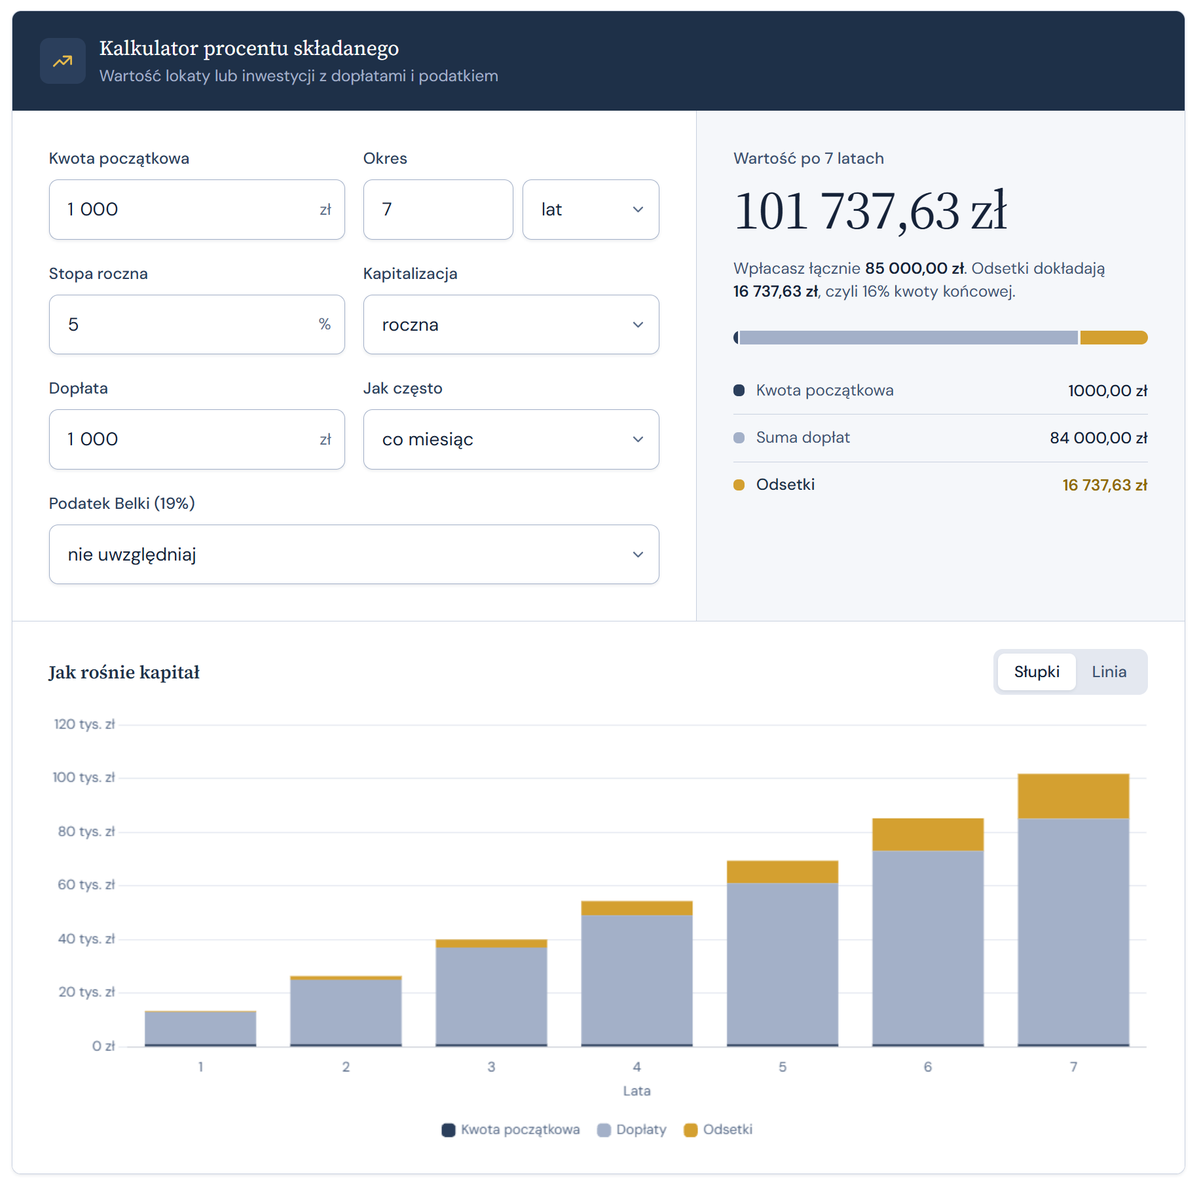
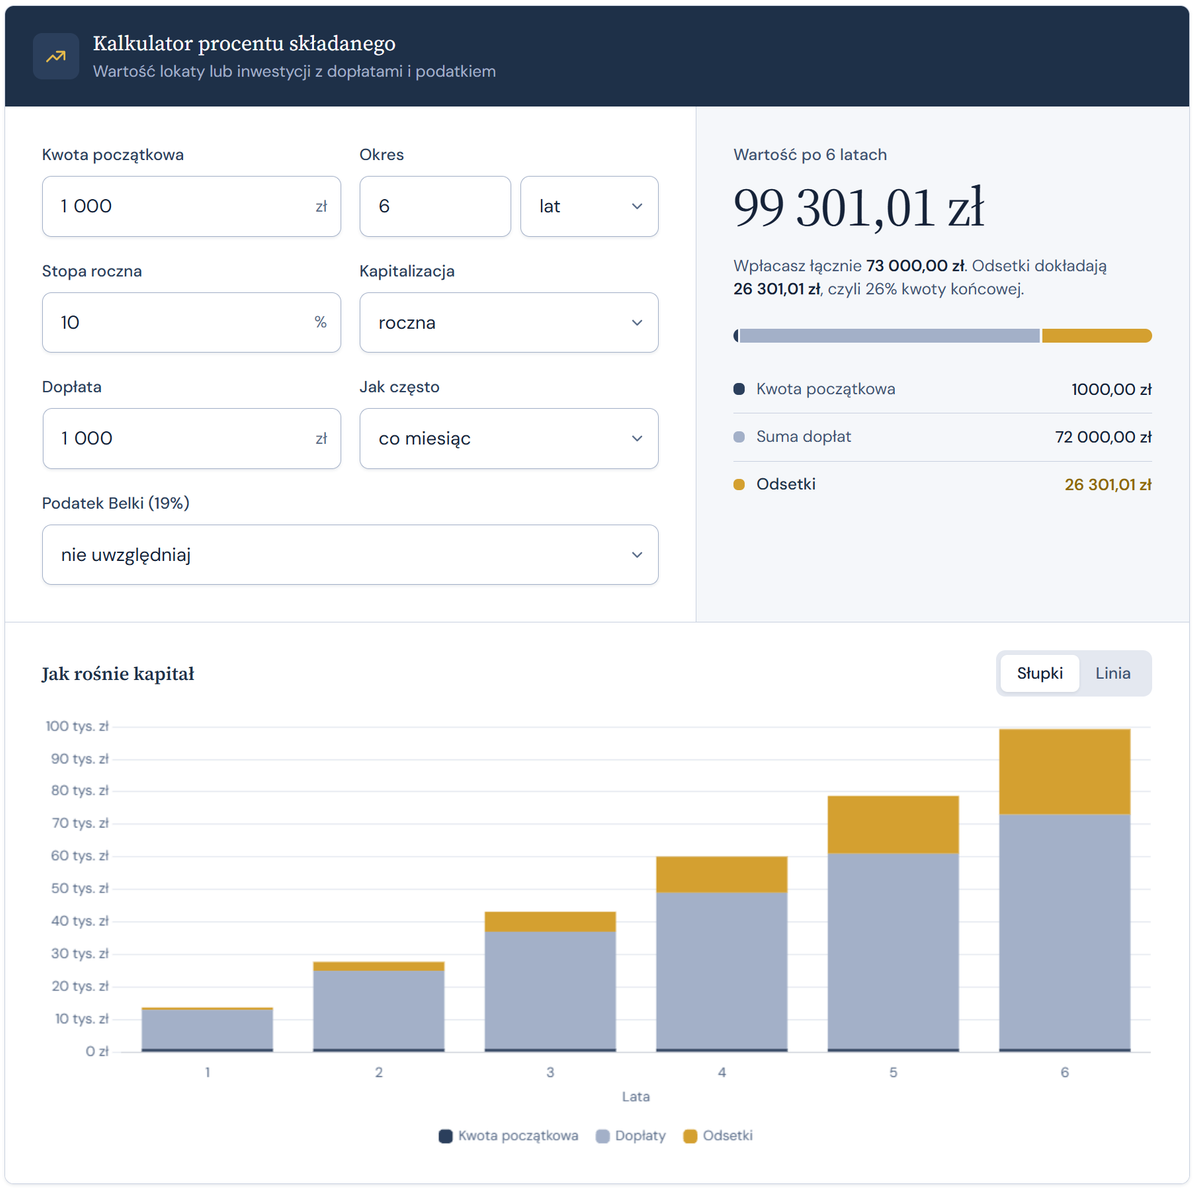
Gdybyś osiągał średnio 10% rocznie, to zgromadziłbyś swoje 100.000 zł w 6 lat, natomiast nadal odsetki to 26%, a wpłacony kapitał to aż 74% całości. Dochodzisz do celu szybciej, ale Twoje regularne wpłaty nadal będą stanowiły dużą część zgromadzonego majątku.
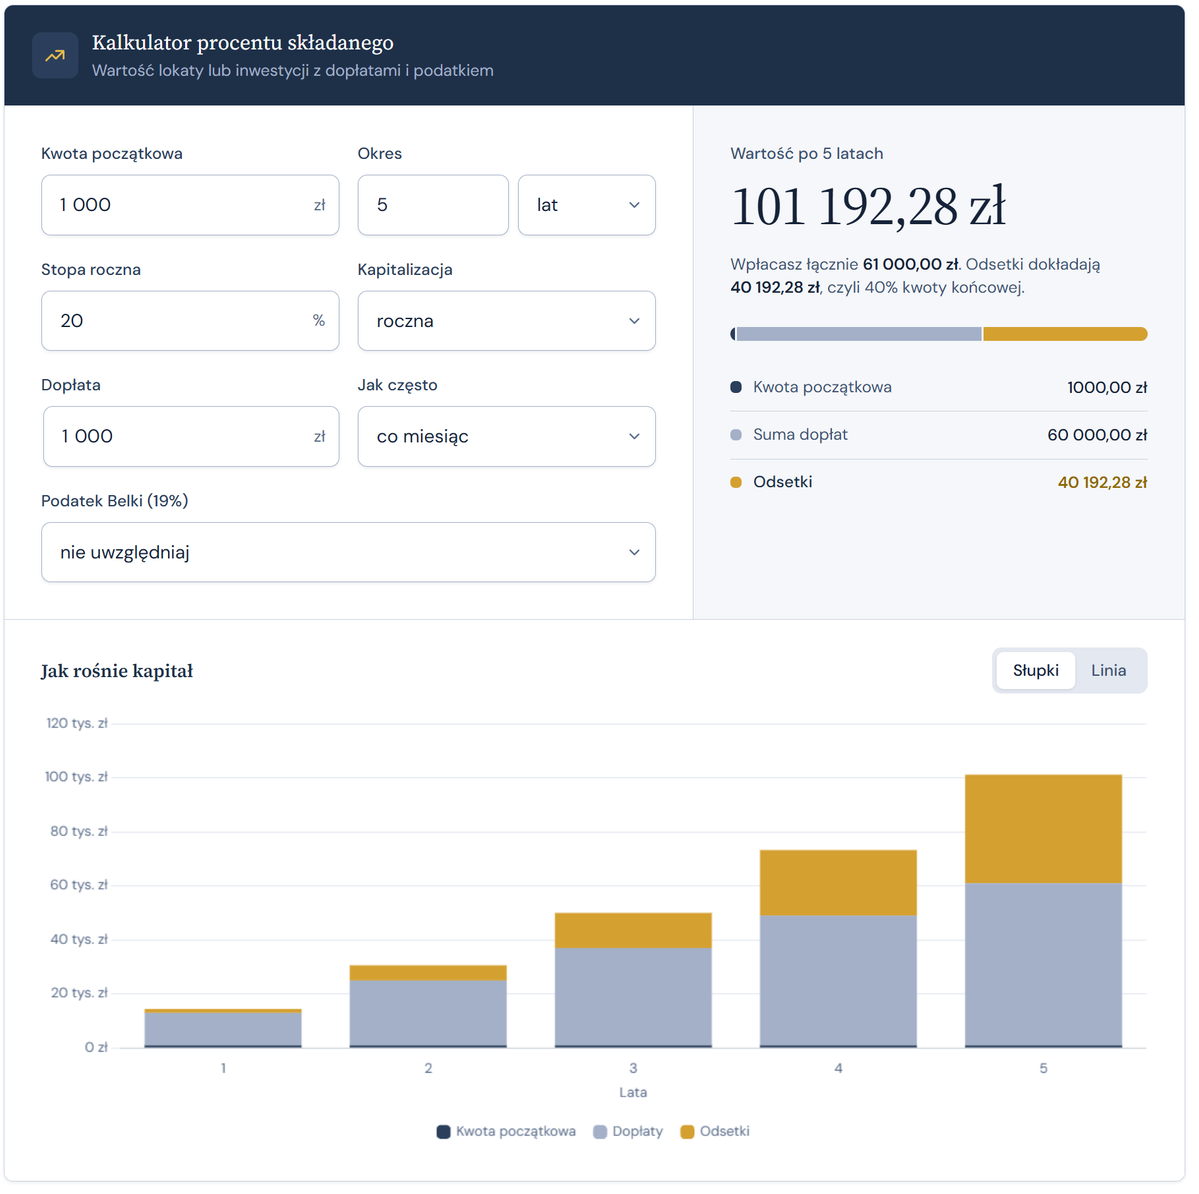
A nawet, gdyby udało Ci się wykręcić wynik na poziomie 20% rocznie, co wcale nie jest łatwe i nie należy traktować tego jako realistycznego założenia do planowania własnych finansów, to zgromadzisz te 100.000 zł w ciągu 5 lat. I nadal Twoje wpłaty będą większością, bo wyniosą 60%, a odsetki skumulują się do 40% całej kwoty.
Wiele osób nie chce tego usłyszeć, ale początkowa faza budowania majątku to nie szukanie inwestycji jednej na milion, tylko zakasanie rękawów i wzięcie się za robotę.
Więc jeśli chcesz przyśpieszyć ten proces, to określ swoją docelową kwotę, harmonogram na dzień, miesiąc, czy jak tam Ci wygodnie i trzymaj się tego. A najlepiej zapisz to i trzymaj w widocznym miejscu, żeby weszło Ci to w krew.
Zadbaj o zarobki
No dobra, wiemy już, do jakiej kwoty dążymy i ile pieniędzy musimy odkładać, żeby ten cel osiągnąć. Tylko że jest jeden problem. Co, jeśli po opłaceniu rachunków, jedzenia, mieszkania i wszystkich innych rzeczy zostaje Ci tak niewiele, że odkładanie tych pieniędzy zajęłoby Ci kilkanaście lat?
Możesz oczywiście próbować ciąć kolejne wydatki, ale w pewnym momencie trudno będzie zejść niżej bez rezygnowania z rzeczy, które są Ci po prostu potrzebne albo nie do końca są potrzebne, ale po prostu nie chcesz z nich rezygnować.
Dlatego druga rzecz, na której warto się skupić, to Twoje zarobki.
Przede wszystkim zadbaj o to, co już masz.
Mam tu na myśli przede wszystkim Twoje obecne źródło dochodu. Bo czasami tak bardzo skupiamy się na szukaniu dodatkowych pieniędzy, jakichś biznesach online czy side hustle, że zapominamy o tym, żeby najpierw zadbać o te, które już zarabiamy.
Jeśli pracujesz na etacie, zastanów się, czy Twoje wynagrodzenie jest adekwatne do tego, co robisz. Czy od dłuższego czasu nie dostałeś podwyżki, mimo że masz więcej obowiązków i doświadczenia? Czy w innych firmach osoby na podobnym stanowisku nie zarabiają więcej?
Nie mówię, że zawsze wystarczy pójść do szefa i poprosić o podwyżkę, bo wiemy, że rzeczywistość nie zawsze tak wygląda. Ale warto znać swoją sytuację i wiedzieć, jakie masz możliwości, zamiast przez kolejne lata zakładać, że nic się nie da zrobić.
Ale oczywiście samo pilnowanie obecnych zarobków nie wystarczy. Warto też pomyśleć o tym, jak je zwiększyć.
I tutaj możliwości jest całkiem sporo.
- Możesz spróbować wynegocjować podwyżkę,
- ale też zmienić firmę w której pracujesz
- albo nawet pracę na lepiej płatną
- czy zdobyć umiejętności, które otworzą Ci drogę do innego stanowiska.
Wiem, że zmiana pracy nie zawsze jest łatwa, szczególnie jeśli masz rodzinę, kredyt i rachunki do opłacenia. Nie każdy może sobie pozwolić na rzucenie wszystkiego i szukanie swojego miejsca na rynku. Ale nawet jeśli nie planujesz teraz żadnych zmian, możesz stopniowo przygotowywać się do tego, żeby za rok czy dwa mieć więcej możliwości niż dzisiaj.
Możesz też pomyśleć o dodatkowym źródle dochodu. Nie musi to od razu być firma, która przyniesie Ci kilkanaście tysięcy złotych miesięcznie. Czasami dodatkowe kilkaset złotych jest dobrym początkiem, szczególnie jeśli z czasem możesz rozwinąć to w coś większego.
Przed założeniem firmy możesz spróbować działalności nierejestrowanej, która pozwala zarabiać całkiem sporo a ma minimum formalności. To rozwiązanie dla osób, które chcą zacząć legalnie zarabiać na swoim pomyśle bez zakładania firmy na samym początku i nie chcą przekopywać się przez setki stron przepisów. Całego e-booka o niej napisałem.
W moim e-booku o działalności nierejestrowanej znajdziesz praktyczne wyjaśnienie zasad prowadzenia takiej działalności: od rozpoczęcia sprzedaży, przez ewidencję i rozliczenie podatku, aż po bardziej problematyczne kwestie związane z ZUS-em, VAT-em, kasą fiskalną czy KSeF-em.
Najważniejsze, żeby nie zakładać, że jedynym sposobem na poprawę Twojej sytuacji jest praca przez coraz większą liczbę godzin. Warto szukać sposobów, żeby Twoja godzina pracy była po prostu więcej warta.
Ale jest jeszcze jedna rzecz, o której warto pomyśleć, czyli to, jak Twoja praca będzie wyglądała za kilka lat.
Rynek pracy się zmienia i niektóre umiejętności, które jeszcze niedawno były bardzo przydatne, z czasem mogą mieć mniejsze znaczenie.
Rozwój sztucznej inteligencji jest tutaj dobrym przykładem, bo część zadań, które wcześniej wykonywali ludzie, można już zautomatyzować, a z czasem takich możliwości będzie prawdopodobnie coraz więcej…
I na przykład jeszcze 2-3 lata temu pomysł zostania wirtualną asystentką był całkiem sensowny, ale za kolejne 2 lata takie osoby mogą zostać bez żadnej pracy, bo wszystkie ich zadania przejmie AI.
| 2023 | 2029 |
| Wygodna i prosta praca zdalna z niskim poziomem wejścia | Zawód wyparty przez automatyzację zadań i rozwój kolejnych modeli |
Dlatego warto zastanowić się, czy to, na czym opierasz swoje zarobki, będzie nadal potrzebne w przyszłości. Jeśli wykonujesz głównie powtarzalne zadania, które stosunkowo łatwo zautomatyzować, dobrze jest mieć świadomość, że za kilka lat sytuacja będzie wyglądać inaczej.
Nie oznacza to oczywiście, że każdy powinien teraz uczyć się programowania albo szukać pracy w branży technologicznej, żeby korzystać z boomu sztucznej inteligencji jeszcze mocniej. Wręcz przeciwnie, uważam, że w tym wszystkim łatwo przeoczyć zawody, które od dawna są nam potrzebne.
Weźmy chociażby elektryków, hydraulików czy fachowców zajmujących się remontami. Wiele z tych prac wymaga fizycznej obecności, doświadczenia i radzenia sobie z sytuacjami, których nie da się po prostu rozwiązać za pomocą rozmowy z chatem. Oczywiście te branże także będą się zmieniać, ale trudno zakładać, że w najbliższym czasie sztuczna inteligencja położy Ci płytki w łazience albo zrobi kuchnie na wymiar.
Najlepsze oferty bankowe
Listopad 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 2.700 zł premii
Lokaty do 6,1%
Konta osobiste do 2.700 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 5.000 zł premii
Karty kredytowe za darmo
I dlatego nie patrzyłbym na takie zawody z góry. Nie każdy musi pracować za biurkiem, żeby dobrze zarabiać. A może nawet takie zawody będą odpowiadać, za większą satysfakcję z tego, co robisz.
Oczywiście sam zawód nie gwarantuje wysokich zarobków. Liczą się również umiejętności, doświadczenie, lokalny rynek i to, jak dobrze potrafisz wykorzystać swoje możliwości. Ale właśnie o to chodzi: żeby świadomie rozwijać coś, co ma realną wartość i na co będzie zapotrzebowanie.
Bo ostatecznie dbanie o zarobki to nie tylko próba zarobienia więcej w tym miesiącu. To również podejmowanie takich decyzji, dzięki którym za kilka lat nadal będziesz mieć możliwości zarabiania pieniędzy.
Kontroluj swoje wydatki
No dobra, wiemy już, że warto zadbać o swoje zarobki i szukać sposobów na to, żeby z czasem zarabiać więcej. Ale jest jeszcze druga strona tego równania, czyli to, ile z tych pieniędzy faktycznie zostaje Ci w kieszeni.
Bo możesz zarabiać coraz więcej, ale jeśli wraz z każdą podwyżką rosną też Twoje wydatki, to ostatecznie niewiele się zmieni, bo wpadasz w inflację stylu życia. Zamiast odkładać więcej, po prostu zaczniesz wydawać coraz więcej.
Inflacja stylu życia to zwiększanie wydatków wraz ze wzrostem zarobków.
Dlatego warto przyjrzeć się temu, na co właściwie przeznaczasz swoje pieniądze. I nie chodzi mi o to, żeby teraz liczyć każdą złotówkę i odmawiać sobie wszystkiego, co sprawia Ci przyjemność. Chodzi raczej o to, żeby nie wydawać pieniędzy bez zastanowienia i nie przepłacać za rzeczy, których wcale nie potrzebujesz.
I nawet jeśli nie chcesz prowadzić budżetu domowego, to są tu 3 rzeczy, na które warto zwrócić uwagę.
Pierwsza rzecz to duże wydatki
Takie, które ma każdy, czyli:
- mieszkanie,
- jedzenie
- i transport.
Dlaczego akurat te trzy?
Bo często pochłaniają sporą część naszego budżetu i nawet niewielka zmiana w tych kategoriach może dać więcej niż oszczędzanie na kilkunastu drobnych wydatkach.
Weźmy na przykład mieszkanie. Jeśli wynajmujesz je samodzielnie i co miesiąc płacisz np. 4.000 zł razem z opłatami, to warto się zastanowić, czy da się ten koszt jakoś obniżyć.
Może znajdziesz coś tańszego, może znajdziesz współlokatora, a może obecne miejsce jest dla Ciebie na tyle wygodne, że nie warto nic zmieniać. Nie chodzi o to, żeby od razu się przeprowadzać, tylko żeby wiedzieć, ile kosztują Cię takie decyzje i czy nadal są tego warte.
Do tego dochodzi oczywiście jedzenie. I tutaj nie chodzi o to, żeby jak wiele osób myśli kupować gorsze produkty, tylko żeby lepiej planować zakupy. Bo jeśli regularnie kupujesz za dużo, wyrzucasz jedzenie albo kilka razy w tygodniu zamawiasz coś na szybko, to w skali miesiąca mogą się z tego uzbierać całkiem spore kwoty.
Podobnie jest z transportem. Jeśli masz samochód, to jego koszt to nie tylko paliwo. Dochodzi ubezpieczenie, serwis, naprawy, opony, parkowanie a czasem również rata.
Warto też zastanowić się, czy nie lepiej byłoby po prostu przesiąść się na komunikację miejską.
Druga rzecz to odwlekanie decyzji zakupowych.
Jeśli zobaczysz coś, co bardzo chcesz kupić, ale tak naprawdę nie jest Ci to potrzebne, daj sobie trochę czasu. Może to być 24 godziny, 3 dni albo nawet tydzień, zależnie od tego, ile dana rzecz kosztuje i jak często podejmujesz impulsywne decyzje.
Bo często jest tak, że coś zobaczymy, spodoba nam się to i od razu mamy poczucie, że musimy to mieć. A po kilku dniach okazuje się, że wcale już tak bardzo nam na tym nie zależy.
Możesz nawet ustalić sobie własną zasadę, na przykład że każdą nieplanowaną rzecz powyżej 200 zł kupujesz dopiero następnego dnia. Przy większych kwotach możesz dać sobie jeszcze więcej czasu. Nie chodzi o to, żeby analizować każdy zakup przez kilka dni, tylko żeby nie podejmować droższych decyzji pod wpływem chwili.
I trzecia rzecz to szukanie alternatyw
Przyzwyczajamy się do tego, jak coś robimy, i nawet nie zastanawiamy się, czy można inaczej. Zamiast obiadu wlatuje kebab, zamiast kawy w pracy energetyk itd. Robisz pewne rzeczy z automatu, choć nie służą ani Twoim finansom, ani nawet Tobie.
Chodzi o to, żeby porównywać możliwości i świadomie decydować, za co warto zapłacić, a gdzie nie ma to większego sensu.
Bo kontrolowanie wydatków nie polega na tym, żeby zawsze wybierać najtańsze rozwiązanie i odmawiać sobie wszystkiego. Chodzi o to, żeby pieniądze nie znikały na rzeczy, które tak naprawdę nie są dla Ciebie ważne, i żeby więcej zostawało na te, na których naprawdę Ci zależy.
Zautomatyzuj swoje finanse
No dobra, wiemy już, ile chcemy odłożyć, dlaczego warto zadbać o swoje zarobki i jak kontrolować wydatki, żeby więcej pieniędzy zostawało nam w kieszeni. Ale jest jeszcze jedna rzecz, która może ułatwić to całe oszczędzanie.
Chodzi o to, że w zasadzie nie musisz tego robić… a przynajmniej nie do końca… bo można to zautomatyzować. Dzięki temu nie musisz polegać na swojej motywacji czy dyscyplinie.
Pomyśl o tym w ten sposób. Jeśli co miesiąc musisz pamiętać, żeby przelać określoną kwotę na poczet oszczędności, to zawsze istnieje ryzyko, że w końcu o tym zapomnisz albo stwierdzisz, że w tym miesiącu wydasz te pieniądze na coś innego.
A jeśli ustawisz stały przelew, który wykona się automatycznie zaraz po otrzymaniu wypłaty, to odpada Ci konieczność pamiętania o tym i zastanawiania się za każdym razem, czy na pewno chcesz to zrobić albo czy wystarczy, czy zabraknie albo coś tam, bla bla bla… Zawsze jest jakiś powód nie?
Przykładowo, jeśli zarabiasz 6.000 zł i ustalisz, że chcesz odkładać 500 zł miesięcznie, możesz ustawić automatyczny przelew na konto oszczędnościowe albo inwestycyjne zaraz po wypłacie. Dzięki temu najpierw odkładasz pieniądze na swój cel, a dopiero później dysponujesz resztą.
Oczywiście kwota musi być dopasowana do Twojej sytuacji.
Jeśli po opłaceniu rachunków i innych podstawowych wydatków zostaje Ci niewiele, to nie ma sensu ustawiać przelewu na taką kwotę, że pod koniec miesiąca zabraknie Ci pieniędzy i musisz ją przelewać z powrotem. Zacznij od mniejszej kwoty i stopniowo ją zwiększaj aż osiągniesz limit swoich możliwości.
I nie musisz ograniczać się tylko do oszczędzania. Możesz też zautomatyzować opłacanie rachunków, żeby nie zapominać o terminach, albo ustawić regularne inwestowanie określonej kwoty.
Chodzi o to, żeby zdjąć sobie z głowy pierdoły, a zostawić do przemyśleń rzeczy naprawdę ważne. Po to buduje się systemy. Żeby nie tracić czasu na powtarzalne czynności.
Daj sobie czas
No i tak dochodzimy do ostatniej rzeczy, czyli właśnie czasu. I dla wielu osób jest to najtrudniejsze do przyswojenia. Bo wszystko, o czym pisałem do tej pory, nie zadziała, jeśli po kilku tygodniach czy nawet miesiącach stwierdzisz, że to nie ma sensu, i po prostu się poddasz.
Problem polega na tym, że budowanie majątku nie daje natychmiastowych efektów. Te efekty są wręcz bardzo powolne. To nie jest tak, że robisz coś dzisiaj i jutro widzisz, czy działa.
Jeśli rzucasz piłką do kosza, to od razu widzisz, czy trafiłeś, czy nie. Masz informację zwrotną i możesz próbować poprawić swój następny rzut.
Z finansami jest inaczej. Możesz przez kilka miesięcy regularnie odkładać pieniądze, pilnować wydatków i zwiększać zarobki, a mimo to wcale nie widzieć większego efektu. Szczególnie na początku, kiedy dopiero budujesz kapitał i procent składany jest mniej zauważalny.
I właśnie tutaj wiele osób się poddaje.
Robią wszystko zgodnie z planem przez trzy miesiące, pół roku, czasem nawet rok, ale ponieważ nie widzą jeszcze takich rezultatów, jakich oczekiwali, dochodzą do wniosku, że to nie działa. I wracają do starych nawyków.
A budowanie majątku to proces, w którym bardzo dużo zależy od tego, jak długo jesteś w stanie konsekwentnie realizować swój plan.
Pomyśl o tym w ten sposób: Kolejne 5 czy 10 lat i tak minie. Niezależnie od tego, co zrobisz. Pytanie tylko, czy w tym czasie będziesz konsekwentnie budować swój majątek, czy będziesz w tym samym miejscu co teraz, zastanawiając się, dlaczego nic się nie zmieniło.
I wiem, że to nie brzmi szczególnie ekscytująco. Ale od początku mówiłem, że budowanie majątku jest nudne. Nie chodzi o żadne genialne ruchy, które nagle wszystko zmienią, tylko o powtarzanie prostych rzeczy wystarczająco długo.
Ustal swój cel, zadbaj o zarobki, kontroluj wydatki, zautomatyzuj swoje finanse i daj sobie czas.
Jeśli spodobał Ci się ten materiał i chcesz powiększać swój majątek, ale nie wiesz, od czego zacząć, to sprawdź ten poradnik, w którym przedstawiam kompletny plan naprawy swoich finansów w 3 miesiące.