32% Polaków w wieku 18–24 lat nie ma żadnych oszczędności. Co czwarty młody Polak ma zabezpieczenie finansowe na maksymalnie miesiąc, kolejne 19% na maksymalnie trzy miesiące, a reszta ma od 1 do 5 tysięcy złotych albo mniej. Tak wynika z badania przeprowadzonego przez BIG InfoMonitor.
Jeśli więc czujesz, że z kasą jest krucho to… prawdopodobnie tak jest. To nie jest tylko Twoje wyobrażenie.
Ale to, że masz 20 lat i brakuje Ci kasy, nie jest jeszcze końcem świata. W zasadzie to jego początek, bo to najlepszy okres w Twoim życiu, żeby wziąć się za budowanie majątku.
Nie trzydziestka, nie czterdziestka, ale właśnie dwudziestka. A przepaść między osobami, które szybko to zrozumieją, a tymi, którym się to nie uda, powoli, ale systematycznie będzie się tylko powiększać.
Wolę żebyś był po tej lepszej stronie, dlatego przygotowałem dla Ciebie listę 8 rzeczy, za które musisz się wziąć, jeśli naprawdę chcesz wykorzystać ten czas jak najlepiej.
Musisz inwestować
Pierwsza rzecz to inwestowanie. Zacznij inwestować możliwie wcześnie i rób to regularnie. I wiem, że jeśli dopiero zaczynasz dorosłe życie, możesz pomyśleć, że inwestowanie jest czymś, czym zajmiesz się później. Najpierw trzeba zarabiać więcej, kupić mieszkanie, samochód, ogarnąć życie, a inwestowanie przyjdzie z czasem.
Tylko że właśnie czas jest tutaj Twoją największą przewagą.
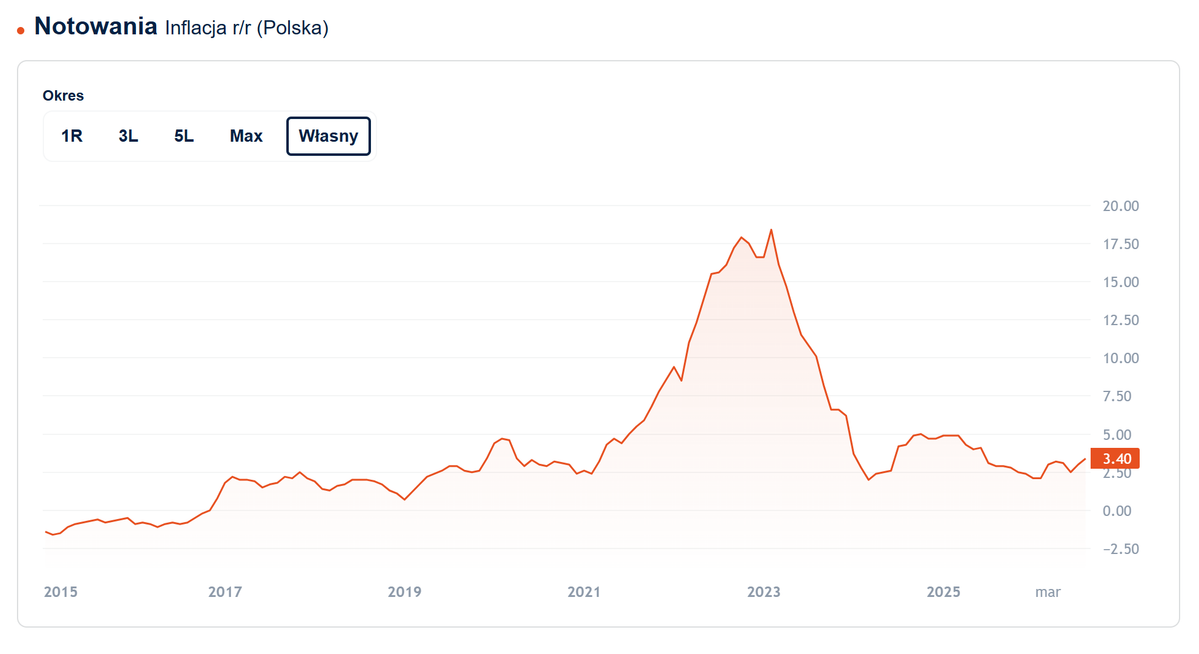
Jeżeli po prostu trzymasz wszystkie swoje pieniądze w gotówce albo na zwykłym koncie, to z czasem spada ich siła nabywcza.
I to nie jest tylko takie gadanie, a nasze realia. W Polsce przez ostatnią dekadę inflacja dość mocno uszczupliła nasze portfele.
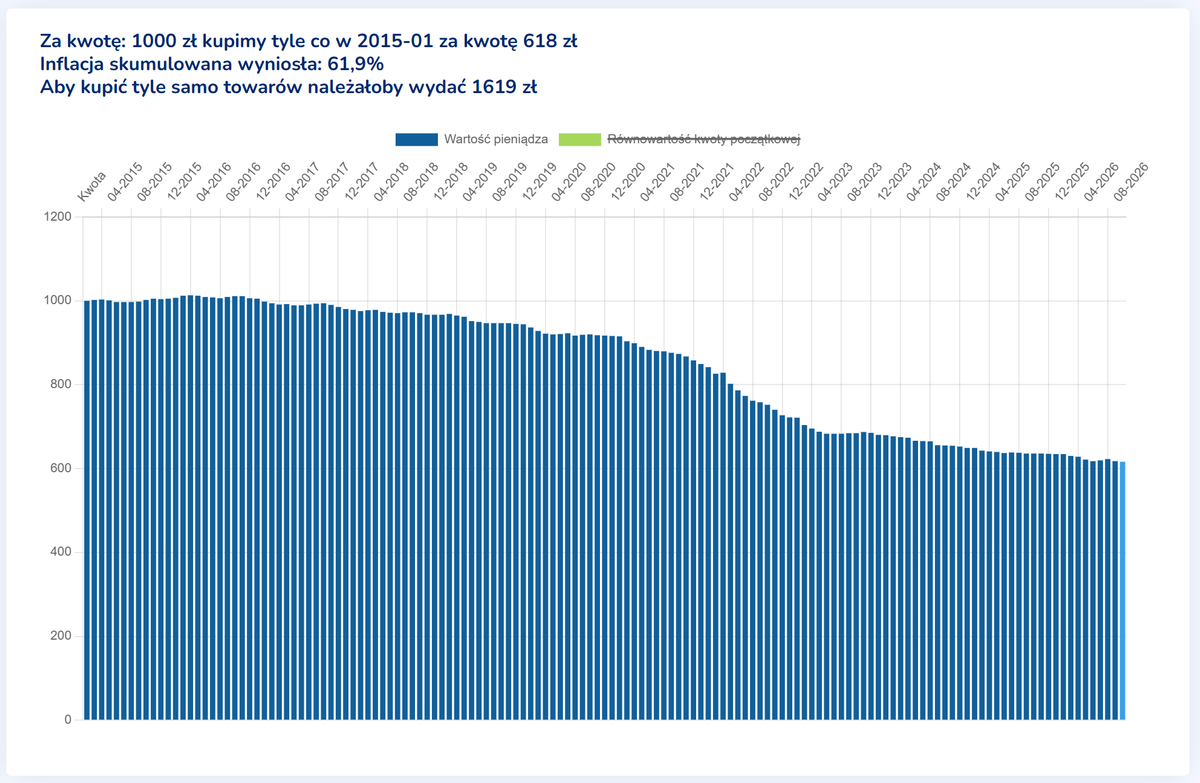
1.000 zł z 2015 roku ma dziś moc nabywczą na poziomie 618 zł, czyli żeby kupić te same towary, na które wydałbyś 1.000 zł dekadę temu, dziś potrzebowałbyś aż 1.619 zł.
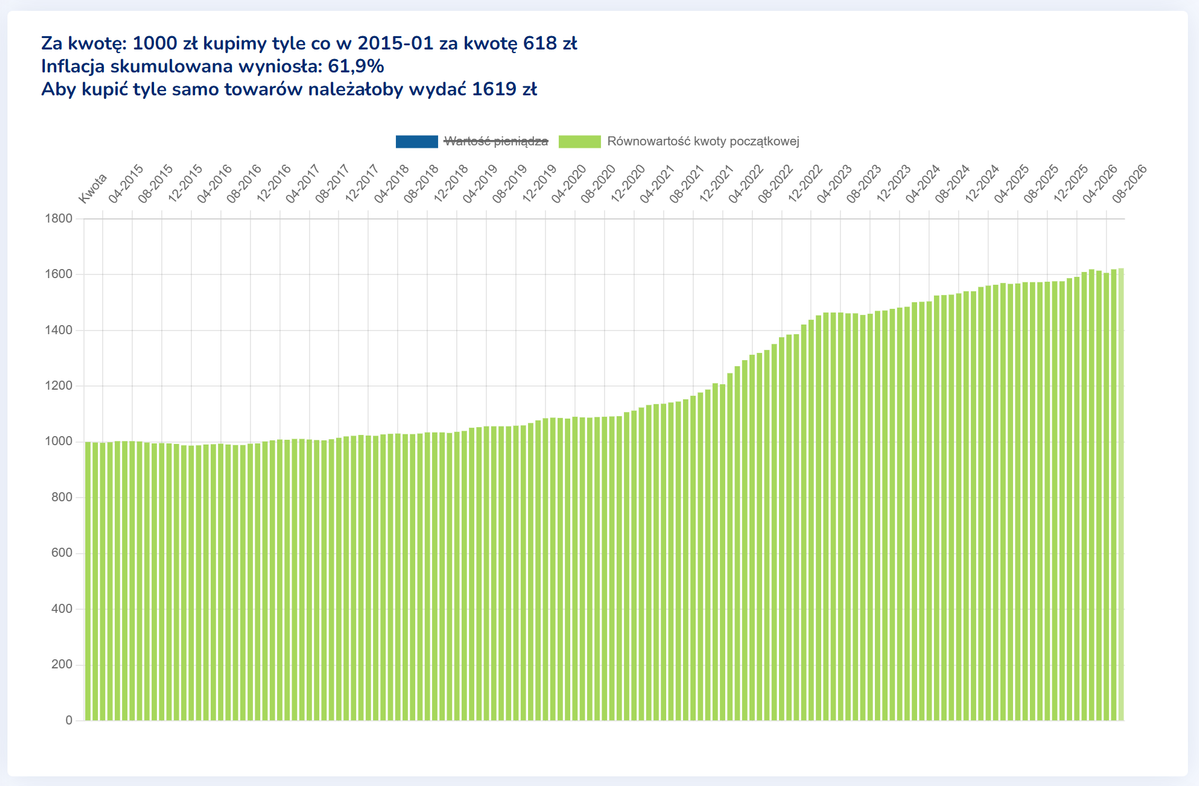
Jeśli trzymasz kasę w skarpecie albo na zwykłym nieoprocentowanym koncie, to po prostu dostajesz srogie baty. Inwestowanie nie jest już tylko opcją, którą można się kiedyś zainteresować, a koniecznością, by nie odpaść z tego wyścigu szczurów.
Oczywiście nie oznacza to, że masz teraz wrzucić wszystkie swoje oszczędności na giełdę, bo inwestowanie wiąże się także z ryzykiem. Chodzi o coś znacznie prostszego: pieniądze, które odkładasz, powinny pracować.
I tutaj pojawia się procent składany.
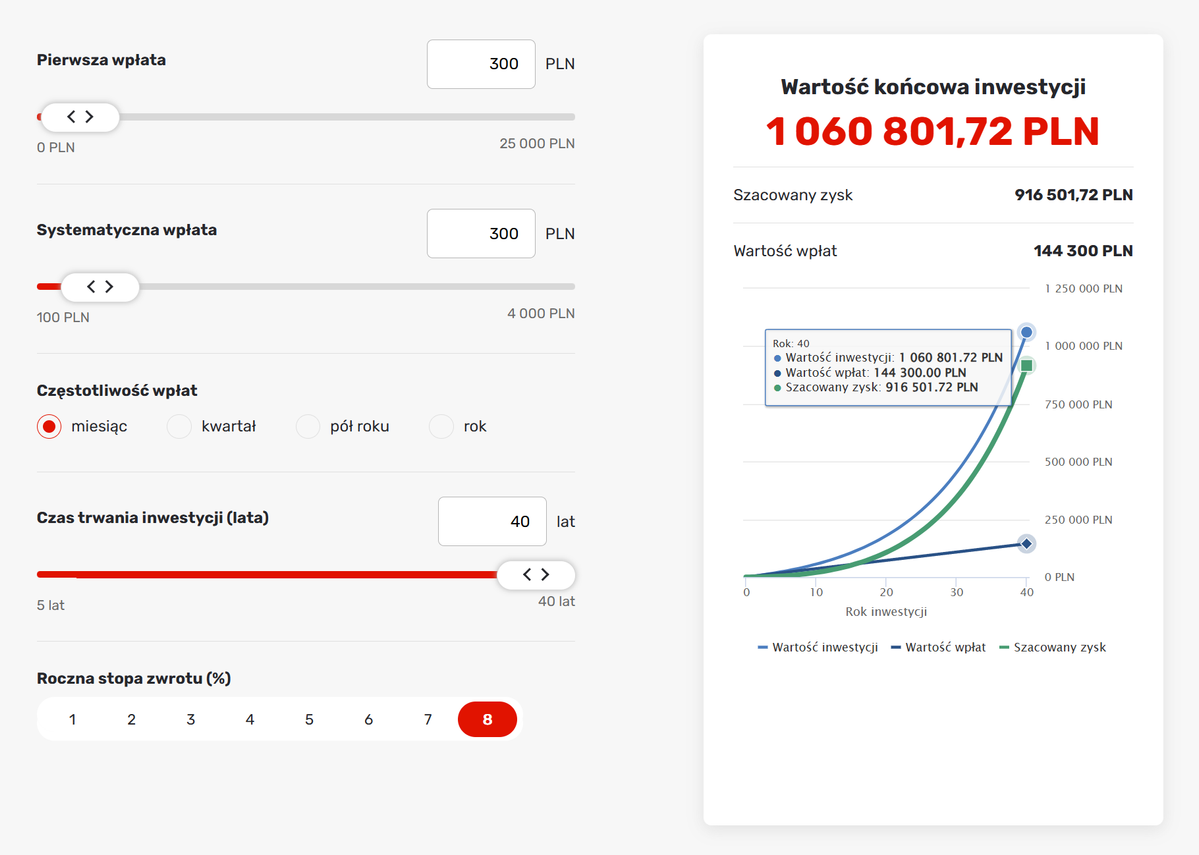
Załóżmy, że w wieku 20 lat inwestujesz 300 zł miesięcznie i średnio osiągasz 8% rocznie. Po 40 latach takiego inwestowania Twoje łączne wpłaty to ponad 144.000 zł, co wydaje się dużą kwotą, ale wartość całej inwestycji przekracza milion złotych, co oznacza ponad 916.000 zł zysku. Bardzo konkretna emerytura.
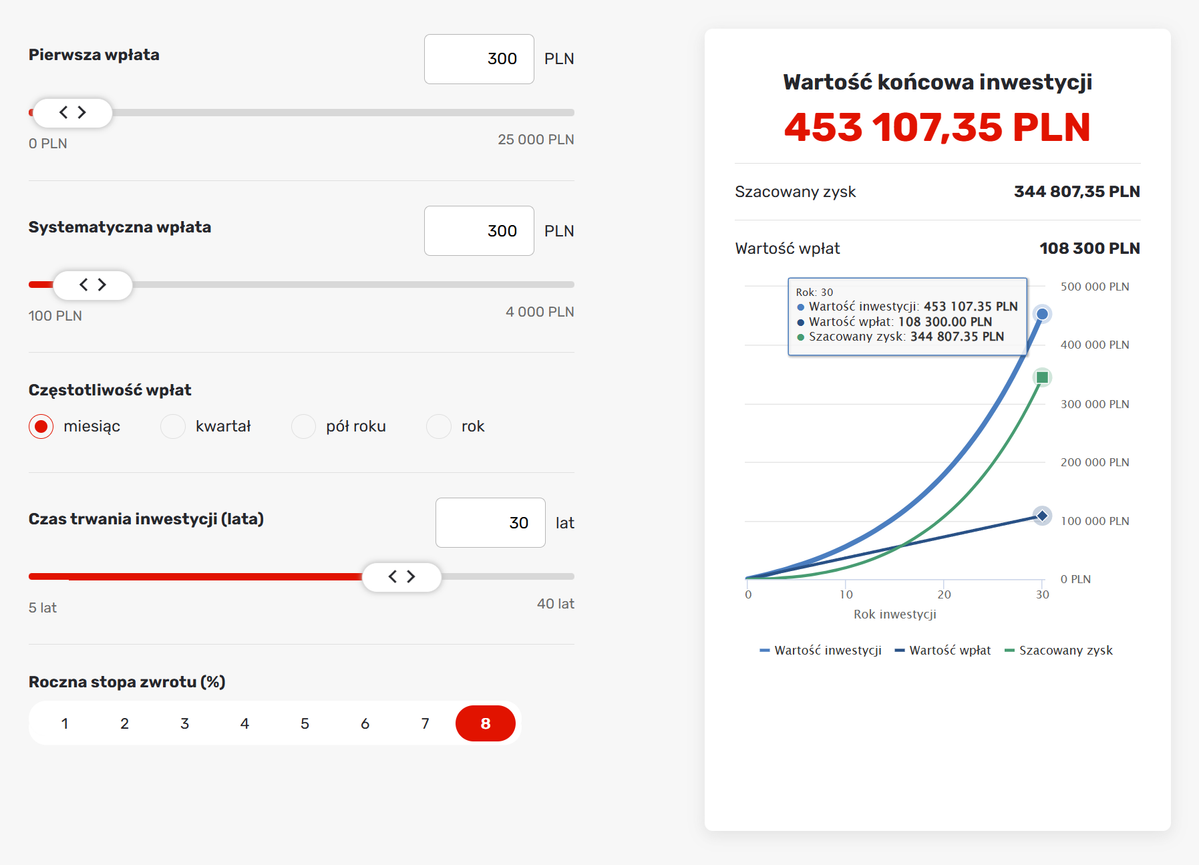
Jeżeli natomiast zaczniesz 10 lat później, przy tej samej kwocie i tych samych założeniach, będziesz mieć około 450.000 zł. Suma Twoich wpłat to niewiele mniej, bo 108.000 zł, ale szacowany zysk to już nie 916.000 zł, a niecałe 345.000 zł.
Różnica w wyniku jest kolosalna, bo wynosi aż 600.000 zł!
| Różnica | |||
| Czas trwania inwestycji | 40 lat | 30 lat | 10 lat |
| Comiesięczna wpłata | 300 zł | 300 zł | – |
| Roczna stopa zwrotu | 8% | 8% | – |
| Wartość wpłat | 144.300 zł | 108.300 zł | 36.000 zł |
| Szacowany zysk | 916.501,72 zł | 344.807,35 zł | 571.694,37 zł |
| Końcowa wartość inwestycji | 1.060.801,72 zł | 453.107,35 zł | 607.694,37 zł |
I zauważ, skąd wzięła się ta różnica.
Nie z tego, że przez te 10 lat wpłaciłeś dodatkowo ogromne pieniądze. Po prostu Twoje pierwsze wpłaty miały dodatkową dekadę na pracę i wykorzystanie procentu składanego.
A 300 zł miesięcznie to nie jest wielka kwota. To jest raptem 10 zł dziennie! No dosłownie każdy może sobie na to pozwolić, jeśli ograniczy 1 bzdurny wydatek, no może 2.
I właśnie dlatego rozpoczęcie inwestowania w młodym wieku ma tak ogromne znaczenie. Nie dlatego, że musisz od razu zarabiać wielkie pieniądze. Tylko dlatego, że Twoje pierwsze wpłaty dostają coś, czego później nie da się już odzyskać, czyli dodatkowe lata na pracę.

Oczywiście 8% to tylko założenie do pokazania działania procentu składanego, a nie gwarantowany wynik. W rzeczywistości będą lepsze i gorsze okresy, a wartość inwestycji może również spadać.

Nie musisz też codziennie siedzieć przed wykresem i próbować zgadnąć, co za chwilę stanie się z kursem Twojej 1 wybranej spółki. Jednym z prostszych sposobów inwestowania dla początkujących mogą być szeroko zdywersyfikowane ETF-y, dzięki którym możesz jednocześnie inwestować w wiele różnych spółek lub sektorów.
Najważniejsze jest jednak to, żeby zacząć i robić to regularnie.
Mając kapitał, który pracuje, nie żyjesz od pierwszego do pierwszego. Masz większą lub mniejszą wolność decyzji. Możesz wcześniej przejść na emeryturę, rzucić pracę, której nie lubisz albo zmienić zawód. Możesz spokojniej patrzeć na przyszłość swoich dzieci… albo kota.

Tylko jest jeden problem.
Żeby inwestować regularnie, najpierw musisz mieć z czego. I dlatego kolejną rzeczą, którą musisz ogarnąć, jest to, ile pieniędzy tak naprawdę zostaje Ci każdego miesiąca.
Stopa oszczędności
Skoro już wiesz, dlaczego warto inwestować, to teraz trzeba odpowiedzieć na proste pytanie: ile właściwie jesteś w stanie zainwestować?
Bo możesz mieć najlepszy plan inwestycyjny na świecie, ale jeżeli pod koniec każdego miesiąca na koncie zostaje Ci zero, to nie za bardzo będzie co inwestować.
Dlatego sprawdź swoją stopę oszczędności. Brzmi poważnie, ale chodzi po prostu o to, jaki procent swoich miesięcznych dochodów jesteś w stanie odłożyć.
Stopa oszczędności
(Zarobki-Wydatki)/Zarobki*100 = % Stopy oszczędności
Przykładowo jeśli zarabiasz 5.000 zł na rękę i po wszystkich wydatkach zostaje Ci 500 zł, to Twoja stopa oszczędności wynosi 10%. Jeżeli zostaje Ci 1.000 zł, to będzie to 20%.
| Zarobki | Oszczędzasz | Stopa oszczędności |
| 5.000 zł | 500 zł | 10% |
| 5.000 zł | 1.000 zł | 20% |
| 5.000 zł | 0 zł | 0% |
| 5.000 zł | -200 zł | -4% |
Dzięki temu wiesz, na czym stoisz, bo jeżeli Twoja stopa oszczędności wynosi 0%, to oznacza to, że wszystko, co zarabiasz, na bieżąco wydajesz. A jeżeli jest ujemna, czyli wydajesz więcej, niż zarabiasz, to tym bardziej jest to sygnał, że coś trzeba zmienić.
Nie chodzi jednak o to, żebyś odmawiał sobie każdej kawy czy wyjścia ze znajomymi. Chodzi o to, żebyś zostawiał sobie coś z każdej wypłaty, a Twoje wydatki były bardziej świadome.
10% dochodu to dobry punkt wyjścia. Jeżeli możesz odkładać więcej, świetnie. Jeżeli dzisiaj nie jesteś w stanie odłożyć nawet tych 10%, zacznij od mniejszej kwoty. Najważniejsze jest wyrobienie sobie nawyku, że nie wydajesz wszystkiego, co zarobisz.
I tutaj wszystko zaczyna się ze sobą łączyć.
Im więcej jesteś w stanie odłożyć, tym więcej możesz inwestować. A im więcej inwestujesz i im wcześniej zaczynasz, tym więcej czasu dajesz swoim pieniądzom na pracę.
Dlatego zamiast zastanawiać się, czy naprawdę musisz zrezygnować z tej jednej kawy za 15 zł, lepiej spojrzeć na to szerzej.
Najlepsze oferty bankowe
Listopad 2026
Codziennie aktualizowane rankingi
Promocje bankowe do 2.700 zł premii
Lokaty do 6,1%
Konta osobiste do 2.700 zł bonusu
Konta oszczędnościowe do 6,1%
Konta firmowe do 5.000 zł premii
Karty kredytowe za darmo
Bo jeżeli chcesz znacząco zwiększyć swoją stopę oszczędności, to największe efekty znajdziesz nie w drobnych wydatkach, tylko w kategoriach, które potrafią pochłonąć ogromną część Twojej wypłaty.
I właśnie od nich warto zacząć.
Redukcja 3 największych wydatków
Bo możesz oczywiście zacząć analizować każdą kawę, każdą pizzę i każdy zakup za 20 zł. Tylko że jeśli naprawdę chcesz zobaczyć różnicę w swoim budżecie, to lepiej zacząć od wydatków, które potrafią pochłonąć kilka tysięcy złotych miesięcznie.
Są trzy kategorie, które w większości przypadków mają największy wpływ na to, ile pieniędzy zostaje Ci na koniec miesiąca:
- mieszkanie,
- jedzenie
- i transport.
I właśnie tutaj warto zacząć szukać oszczędności.
Pierwsze jest mieszkanie
I to może być jeden z największych finansowych błędów, jakie możesz popełnić w młodym wieku.
Kiedy zaczynasz zarabiać pierwszą kasę, może nawet większą, naturalnie pojawia się myśl: w końcu mogę sobie pozwolić na coś lepszego. Większe mieszkanie, lepsza lokalizacja, nowsze budownictwo zamiast wynajmowanego pokoju, mieszkania ze znajomymi czy nawet dalszego mieszkania z rodzicami.
Tylko że mieszkanie to nie jednorazowy wydatek. To comiesięczne zobowiązanie, które może zostać z Tobą na lata, bo gdy poczujesz ten smak wolności, to naprawdę bardzo ciężko będzie Ci obniżyć ten standard i wrócić na ten niższy poziom.
Jeżeli dzisiaj zarabiasz 5.000 zł i wynajmujesz mieszkanie lub kawalerkę za 2.500 zł, to połowa Twojej wypłaty znika, zanim jeszcze zaczniesz normalnie żyć.
Druga kategoria to jedzenie
I tutaj nie chodzi o to, żebyś żywił się najtańszymi parówkami i czokoszokami.
Problemem często nie jest samo jedzenie, tylko wygoda. Zamawianie jedzenia, jedzenie na mieście kilka razy w tygodniu, spontaniczne zakupy i kupowanie gotowych posiłków zamiast przygotowania ich samemu.
Jeśli wydajesz 50 zł na jedzenie na mieście kilka razy w tygodniu, bardzo łatwo uzbiera się z tego kilkaset, a nawet ponad tysiąc złotych miesięcznie.
A trzecia kategoria to transport
Samochód może być potrzebny, szczególnie jeśli mieszkasz poza dużym miastem albo potrzebujesz go do pracy. Problem zaczyna się wtedy, kiedy kupujesz samochód przede wszystkim dlatego, że chcesz mieć lepszy samochód. I to nie w sensie lepszy jakościowo, tylko no wiesz. LEPSZY.
Bo samochód to nie tylko zakup. To również paliwo, ubezpieczenie, serwis, opony, parking i cała masa innych wydatków, o których łatwo zapomnieć. A jeśli nie masz samochodu to też zastanów się, czy nie warto śmigać komunikacją na miesięcznym zamiast wszędzie zamawiać ubera.
Trzy duże kategorie wydatków i trzy duże cięcia.
Dlatego zamiast jak radzą coache od niedorozwoju osobistego zastanawiać się, czy kupić kawę za 15 zł, sprawdź najpierw, ile kosztuje Cię mieszkanie, jedzenie i transport.
Bo właśnie tutaj najczęściej znajdują się największe kwoty.
I nie chodzi o to, żebyś odmawiał sobie wszystkiego. Chodzi o to, żebyś świadomie wybierał, na co wydajesz swoje pieniądze.
A zanim zaczniesz ciąć wydatki i zwiększać oszczędności, dobrze byłoby wiedzieć, czy w ogóle idziesz finansowo w dobrą stronę. I do tego potrzebujesz sprawdzenia wartości netto.
Oblicz swoją wartość netto
Skoro już wiesz, ile pieniędzy jesteś w stanie odkładać każdego miesiąca, to teraz warto sprawdzić, co właściwie z tego odkładania wynika. I tutaj przydaje się wartość netto.
Brzmi poważnie, ale tak naprawdę chodzi o bardzo prostą rzecz, czyli po prostu aktywa minus zobowiązania.
Po jednej stronie zapisujesz wszystkie swoje aktywa, czyli pieniądze na kontach, oszczędności, inwestycje, samochód czy inne rzeczy, które mają konkretną wartość.
Po drugiej stronie zapisujesz swoje zobowiązania: kredyty, pożyczki, kartę kredytową, opóźnione płatności czy inne długi.
Następnie odejmujesz jedno od drugiego.
Aktywa – zobowiązania = Twoja wartość netto
Jeśli masz 20 parę lat, to ten wynik raczej nie wygląda imponująco, ale nie ma powodu do paniki. Na początku dorosłego życia dopiero zaczynasz budować majątek.
Nie chodzi więc o to, żebyś miał dzisiaj wysoką wartość netto. Chodzi o to, żebyś wiedział, gdzie jesteś i sprawdzał, czy Twój majątek rośnie, czy maleje.
Bo jeśli nie mierzysz swojej sytuacji, łatwo pomyśleć, że wszystko idzie dobrze tylko dlatego, że zarabiasz coraz więcej, choć jednocześnie możesz ulegać inflacji stylu życia.
Eksperymentuj
I tutaj dochodzimy do kolejnej decyzji, której wiele osób się boi. Boją się, że muszą mieć wszystko gotowe, bo inaczej zawalą życie. W Twoim wieku bardzo łatwo wpaść w pułapkę myślenia, że musisz już teraz wybrać właściwą pracę, właściwą branżę i właściwy kierunek na całe życie.
Prawie codziennie widzę posty typu: „Mam 27 lat, czy już za późno na zmianę?”, „Czy warto zmieniać pracę, gdy mam 25 lat?”, „Mam 23 lata i nie wiem, co robić!”. Pełno tego!
A prawda jest taka, że właśnie teraz masz najlepszy moment, żeby sprawdzać różne rzeczy.
- Możesz zmienić pracę,
- nauczyć się nowej umiejętności,
- spróbować własnego biznesu,
- zacząć jakiś projekt
- albo po prostu sprawdzić, czy coś, co zawsze Cię interesowało, faktycznie jest dla Ciebie.
I nie każda z tych rzeczy wypali. Niektóre będą całkowitą porażką. I bardzo dobrze!
Bo teraz porażka często kosztuje Cię znacznie mniej niż kilka lat później. Masz czas, żeby się pomylić, wyciągnąć wnioski i spróbować jeszcze raz.
Dlatego nie patrz tylko na to, co da Ci najwięcej pieniędzy dzisiaj. Patrz też na to, czego możesz się nauczyć, jakie umiejętności zdobędziesz, z czym je połączysz i jakie możliwości otworzą się przed Tobą później.
Bo z czasem Twoja wiedza, doświadczenie i umiejętności będą przekładać się również na większe zarobki. A skoro wybierasz, czego próbujesz i w jakim kierunku idziesz, warto też przyjrzeć się temu, kim się otaczasz.
Twoje otoczenie
To może wydawać się bzdurą, bo przecież Ty to Ty, a Twoi znajomi, to Twoi znajomi. Każdy z Was jest wielkim indywidualistą i nie ulega wpływom z zewnątrz. Jedyny w swoim rodzaju. To takie wczesne stadium hipsterstwa, z którego na szczęście się wyrasta.
Być może słyszałeś teorię, że jesteśmy średnią pięciu osób, z którymi spędzamy najwięcej czasu. Oczywiście to uproszczenie, ale jest w tym sporo prawdy.
”You are the average of the five people you spend the most time with”
– Jim Rohn
Twoje otoczenie wpływa na to, jak wygląda Twoja codzienność, jakie decyzje podejmujesz i do czego w ogóle dążysz.
Jeżeli wszyscy wokół Ciebie wydają każdą wypłatę, narzekają na pracę i nie mają żadnych planów, bardzo łatwo zacząć myśleć w ten sam sposób.
Ale działa to też w drugą stronę. Przebywanie z ludźmi, którzy się rozwijają, próbują nowych rzeczy i świadomie budują swoje życie, może sprawić, że sam zaczniesz robić więcej.
Jeśli uważasz, że tak nie jest i to na Ciebie nie działa, to zastanów się, czy nie masz innego poczucia humoru z każdą inną grupką swoich znajomych.
Po prostu zastanów się, czy ludzie, z którymi spędzasz najwięcej czasu, ciągną Cię w stronę życia, którego chcesz, czy którego wolałbyś uniknąć.
A skoro już mówimy o kierunku, warto zadać sobie pytanie: co właściwie chcesz osiągnąć?
Wyznacz swoje cele
Bo możesz inwestować, oszczędzać, ograniczać wydatki i nawet dobrze wybierać ludzi wokół siebie, ale bez konkretnego kierunku łatwo się w tym wszystkim pogubić.
Dlatego wyznacz sobie konkretne cele.
Nie muszą być wielkie. Nie musisz od razu zakładać, że za pięć lat będziesz milionerem. To może być:
- odłożenie pierwszych 10.000 zł,
- zbudowanie poduszki finansowej,
- zainwestowanie określonej kwoty
- albo odłożenie części wkładu własnego na mieszkanie.
Najważniejsze, żeby ten cel był konkretny i żebyś go zapisał.
Samo „chcę więcej oszczędzać” znaczy tyle co nic. To nie jest konkret. Ale już „do końca roku odłożę 8.000 zł” daje Ci już konkretny punkt, do którego możesz dążyć i który możesz regularnie sprawdzać.
I nie chodzi tylko o pieniądze. Możesz wyznaczyć sobie cel związany z pracą, nauką, zdrowiem czy czymkolwiek, co jest dla Ciebie ważne. Bo kiedy masz konkretny cel, łatwiej ocenić, czy to, co robisz każdego dnia, faktycznie przybliża Cię do miejsca, w którym chcesz być.
Nie musisz od jutra zmieniać całego swojego życia. Wystarczy, że wybierzesz jeden konkretny kierunek i zaczniesz robić małe kroki.
Zapisz swoje cele. Sprawdź, gdzie jesteś dzisiaj i zastanów się, co musisz zrobić, żeby znaleźć się tam, gdzie chcesz być za rok, pięć czy dziesięć lat. Im wcześniej zaczniesz działać świadomie a nie przypadkowo, tym więcej masz czasu na zbudowanie życia, które naprawdę Cię interesuje.
Tylko że jest jeszcze jeden problem. Nawet najlepszy plan nie pomoże, jeśli każdego miesiąca będziesz musiał od nowa pamiętać o wszystkich tych rzeczach. Dlatego ostatnim krokiem jest zamienienie tego wszystkiego w system, który będzie działał za Ciebie.
Zautomatyzuj swoje finanse
Bo problem z oszczędzaniem czy inwestowaniem często nie polega na tym, że nie wiesz, co powinieneś robić, bo doskonale to wiesz. Większość z nas to wie, ale tego nie robi. Problem polega na tym, że musisz o tym wszystkim pamiętać.
Przyszła wypłata, więc trzeba coś odłożyć. Potem trzeba zrobić przelew na inwestycje. Opłacić rachunki, jedzenie itd. I tak co miesiąc od nowa.
A przecież możesz sprawić, żeby większość z tych rzeczy działa się sama.
Ustaw stały przelew, który zaraz po wypłacie przeleje określoną kwotę na konto oszczędnościowe i inwestycyjne. Rachunki i inne stałe opłaty również możesz opłacać automatycznie.
Dzięki temu nie musisz co miesiąc podejmować decyzji, czy tym razem odłożysz pieniądze. System robi to za Ciebie, zanim zdążysz je wydać.
I właśnie o to chodzi w automatyzacji. Nie o to, żeby mieć idealną dyscyplinę i codziennie kontrolować swoje finanse, tylko żeby stworzyć system, który działa nawet wtedy, kiedy jesteś zajęty, zmęczony albo po prostu masz ważniejsze rzeczy na głowie. Np. sesję na studiach.
Ustawiasz to raz, a później pieniądze mogą regularnie płynąć tam, gdzie powinny. Ty z kolei możesz skupić się na tym, co naprawdę wymaga Twojej uwagi: zarabianie, rozwijanie się, budowanie swojego życia i po prostu korzystanie z niego.
I to właściwie tyle. Nie musisz robić wszystkiego naraz. Najważniejsze, żeby zacząć i z czasem poukładać sobie te rzeczy w taki sposób, żeby działały na Twoją korzyść.
A jeśli chcesz przejść od teorii do praktyki, to w tym materiale pokażę Ci, co konkretnie robić ze swoimi pieniędzmi, kiedy dostajesz wypłatę.