Po trzydziestce możesz podejmować decyzje finansowe, które będą kosztować Cię dziesiątki, a nawet setki tysięcy złotych. Twoje najgorsze wybory mogą nawet nie wyglądać źle, kiedy będziesz je podejmować.
Dlatego dziś pokażę Ci 8 błędów finansowych, które mocno wpływają na Twoją sytuację finansową po trzydziestce, kończąc na tym najważniejszym, który na 100% zrujnuje Twoją przyszłość.
Błąd 8 – Opóźnianie inwestowania
Jednym z największych błędów finansowych, jakie możesz popełnić po trzydziestce, jest założenie, że na budowanie majątku masz jeszcze mnóstwo czasu.
W końcu dopiero co udało Ci się trochę ustabilizować życie.
- Lepiej zarabiasz,
- planujesz zakup mieszkania,
- spłacasz kredyt
- czy wychowujesz dzieci.
Emerytura? To jeszcze odległa przyszłość. Zajmiesz się nią później.
Problem w tym, że w inwestowaniu czas ma ogromne znaczenie. I nie chodzi tylko o to, ile pieniędzy jesteś w stanie odkładać każdego miesiąca, ale również o to, jak długo te pieniądze mogą pracować i jakie dzięki temu osiągną efekty.
Istnieje nawet zasada, która bardzo prosto to obrazuje. Nazywa się zasadą 72.
Dzielisz 72 przez oczekiwaną roczną stopę zwrotu i otrzymujesz przybliżoną liczbę lat, po których Twój kapitał może się podwoić.
Jeśli przyjmiemy stopę zwrotu na poziomie 10% rocznie, czyli historyczną stopę zwrotu na amerykańskich akcjach, to pieniądze podwajają swoją wartość co około 7 lat.
Oczywiście to tylko matematyczne gdybanie, bo historyczne wyniki nie są gwarantem przyszłości, ale chodzi o sam mechanizm.
Zobaczmy to na konkretnym przykładzie.
Załóżmy, że masz 30 lat i możesz zainwestować długoterminowo 100.000 zł. Tylko tyle, żadnych późniejszych dopłat. Nie dodajesz do tego już ani złotówki. Po prostu pozwalasz tym pieniądzom pracować przez kolejne lata.
Przy hipotetycznej stopie zwrotu wynoszącej 10% rocznie po siedmiu latach Twój kapitał będzie wynosił 200.000 zł.
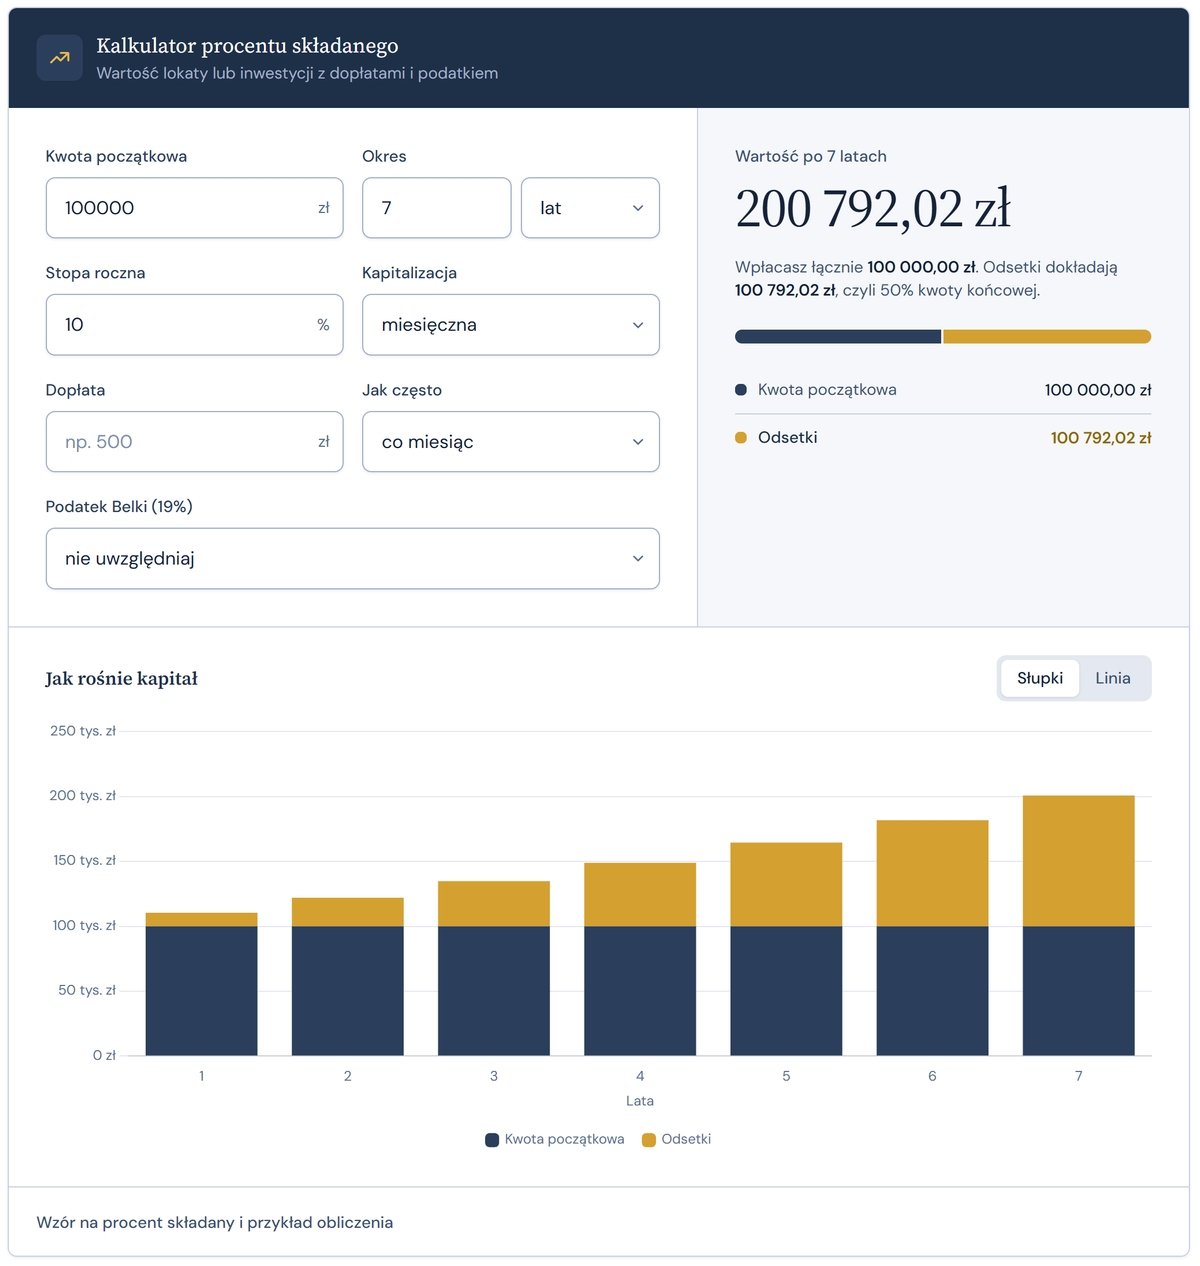
Po kolejnych siedmiu latach, czyli w wieku 44 lat łącznie będziesz mieć 400.000 zł.
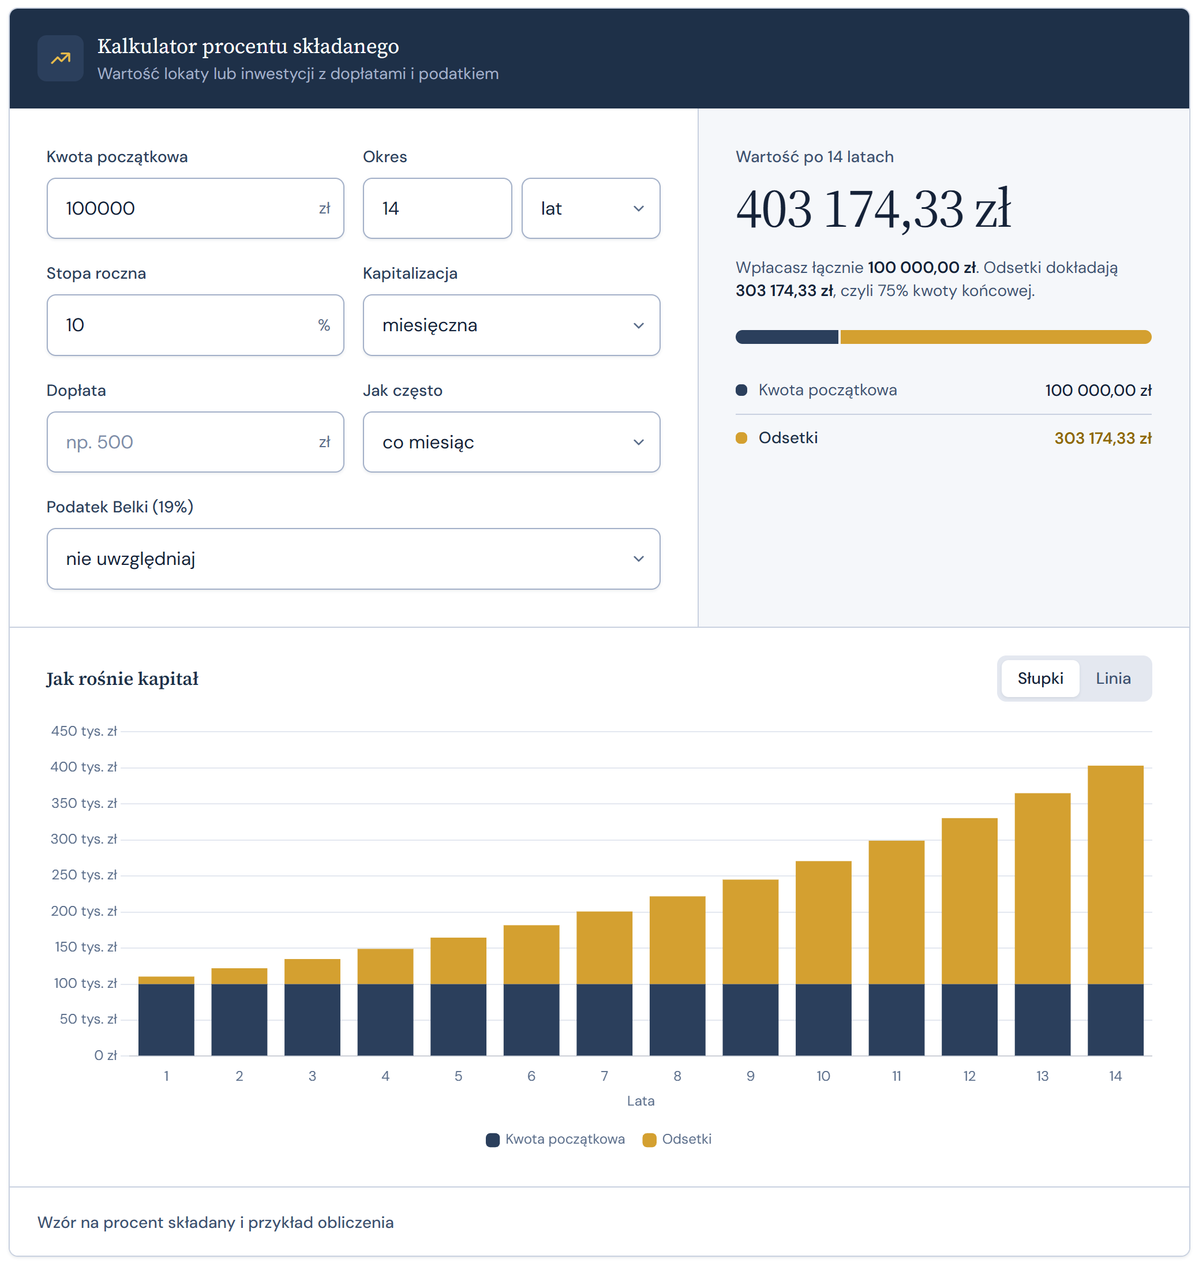
Za kolejne 7 lat, czyli gdy łącznie upłynie 21 lat, będziesz mieć 800.000 zł.
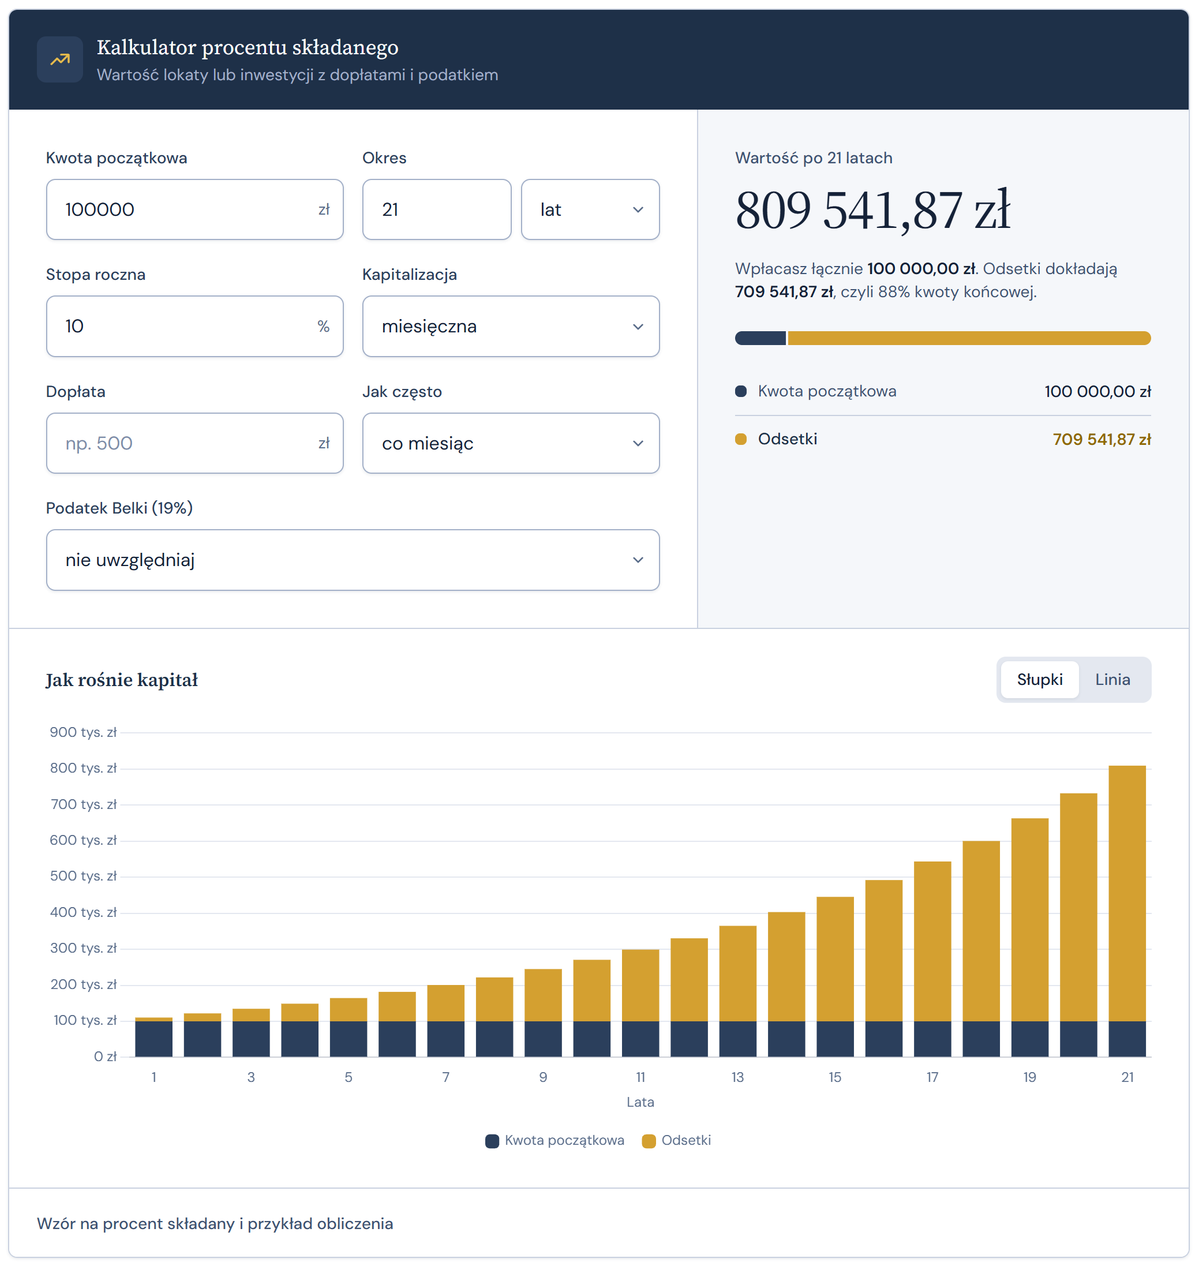
Po następnych 7 latach będzie to już 1.600.000 zł…
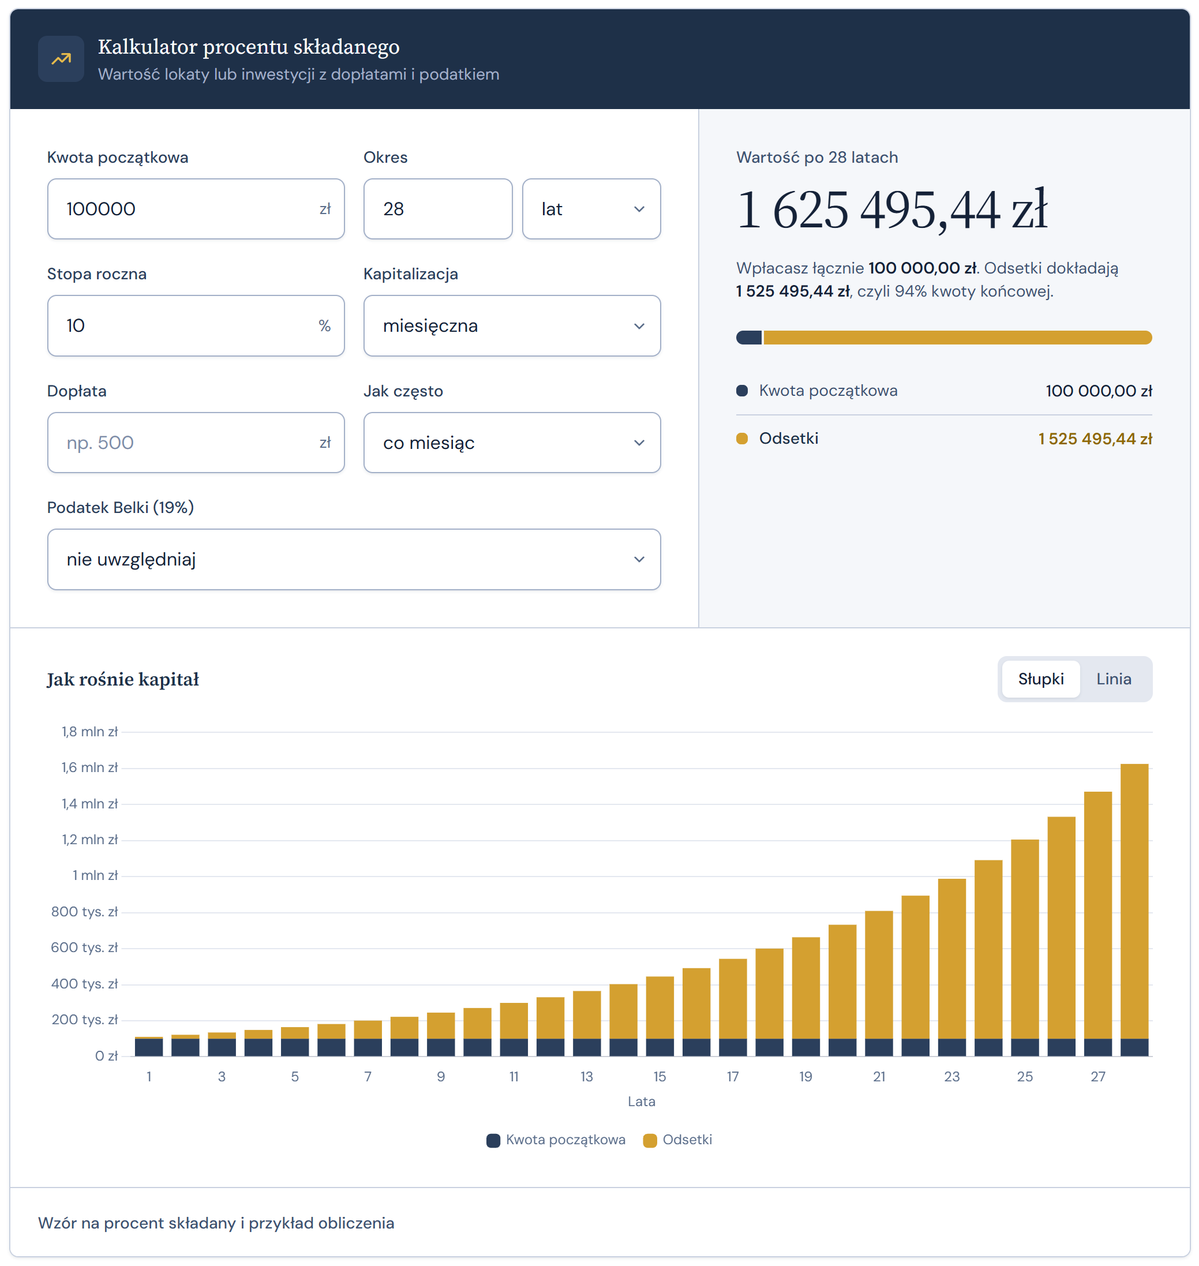
I tak aż do emerytury, czyli 65 urodzin, gdzie osiągnie wartość 3.200.000 zł.
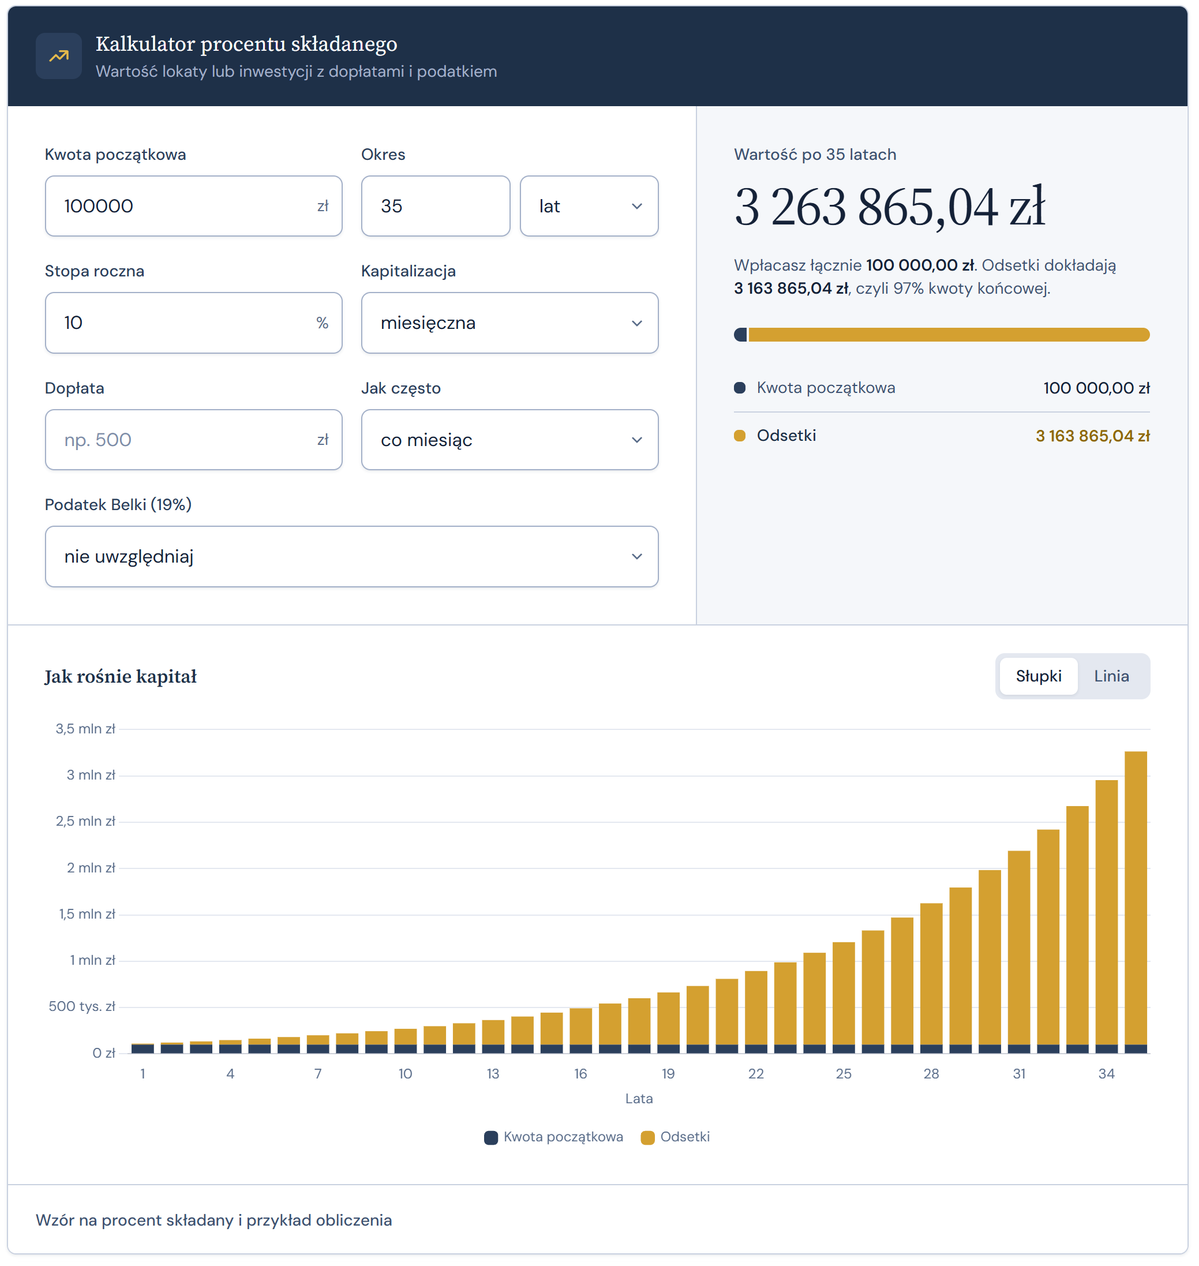
Zaczynasz od 100.000 zł, nie dokładasz ani grosza, a po 35 latach różnica między początkową kwotą a końcową wartością inwestycji jest naprawdę gigantyczna. Ale to oczywiście tylko założenie.
I też nie chodzi o to, żebyś już dziś miał 100.000 zł do zainwestowania. Chodzi o to, żebyś zrozumiał, jak dużo może zmienić czas.
Jeżeli odkładasz decyzję o inwestowaniu o kolejne pięć czy dziesięć lat, nie tracisz wyłącznie tych lat. Tracisz również możliwość, by Twoje wcześniejsze wpłaty przez cały ten czas generowały zyski, które z kolei mogłyby generować kolejne zyski. Tak działa procent składany.
Po trzydziestce naprawdę łatwo wpaść w pułapkę myślenia, że jeszcze zdążysz. Najpierw trzeba kupić mieszkanie, potem je wykończyć. Później pojawiają się dzieci, kolejne wydatki, może zmiana pracy albo inne życiowe plany. I nagle mija następna dekada albo nawet dwie…

Nie odkładaj tego na później. Nie musisz też od razu inwestować dużych pieniędzy. Zacznij od kwoty, na którą rzeczywiście możesz sobie pozwolić, a wraz ze wzrostem zarobków stopniowo ją zwiększaj.
Bo nie masz wpływu na to, jakie stopy zwrotu przyniesie rynek w kolejnych dekadach. Masz jednak wpływ na to, kiedy zaczniesz i czy dasz swoim pieniądzom wystarczająco dużo czasu.
A na emeryturę najlepiej oszczędzać zmniejszając lub unikając podatku belki, co możesz zrobić korzystając z różnych typów kont jak OKI, IKE czy IKZE.
Błąd 7 – Zaniedbywanie swoich zarobków
Kolejnym błędem, który może mocno ograniczyć Twój majątek po trzydziestce, jest pozwolenie na to, żeby Twoje zarobki przez kolejne lata stały w miejscu.
I nie chodzi mi o to, że każdy musi robić karierę, zostać menedżerem w korpo albo pracować po godzinach, żeby udowodnić swoją wartość szefowi działu, który i tak ma Cię w dupie. Chodzi o coś znacznie prostszego.
Jeśli przez pięć czy dziesięć lat robisz praktycznie to samo, masz podobne obowiązki i nie rozwijasz swoich umiejętności, trudno oczekiwać, że zaczniesz zarabiać znacznie więcej. Oczywiście, czasem dostaniesz podwyżkę, ale czy będzie ona wystarczająca, żeby realnie poprawić Twoją sytuację finansową albo w ogóle nadążyć za inflacją?
Dlatego warto zadać sobie pytanie: co mogę zrobić, żeby za rok czy dwa być wartym więcej na rynku pracy? Nie więcej pracować, tylko mieć większą wartość.
Może to oznaczać:
- zdobycie nowych umiejętności,
- nauczenie się obsługi narzędzi, których szukają pracodawcy,
- uzyskanie dodatkowych uprawnień
- albo przejęcie większej odpowiedzialności.
Czasami najlepszym rozwiązaniem będzie rozmowa o podwyżce, a czasami zmiana pracodawcy. Nie ma jednej drogi, która sprawdzi się u każdego.
Ważne, żeby nie zakładać, że sama lojalność wobec firmy automatycznie przełoży się na wyższe wynagrodzenie. Bo prawdopodobnie się nie przełoży…
Możesz być świetnym pracownikiem, ale jeśli przez lata nie rozmawiasz o pieniądzach i nie sprawdzasz, jakie masz możliwości poza obecną firmą, możesz zwyczajnie zostawiać pieniądze na stole. I ktoś przejdzie koło tego stołu i weźmie je dla siebie.
Poza tym warto też zastanowić się, czy Twoja praca daje Ci coś więcej niż tylko wypłatę.
W Japonii istnieje koncept IKIGAI, czyli w dużym uproszczeniu powód do życia.
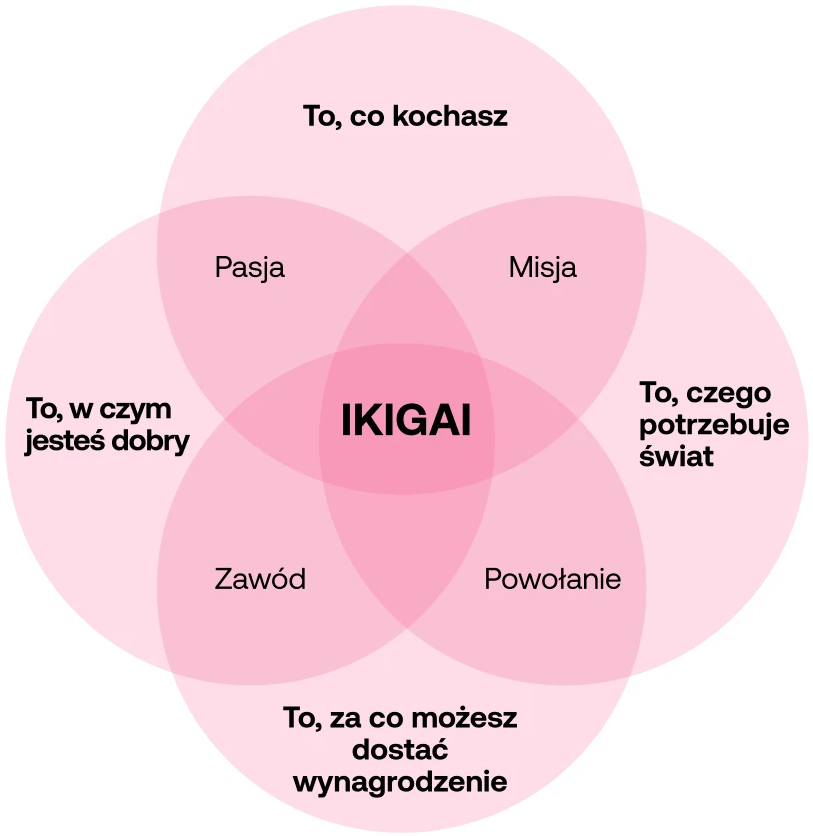
W kontekście pracy chodzi o znalezienie zajęcia, które lubisz, w którym jesteś dobry, na które jest zapotrzebowanie i za które ktoś chce Ci zapłacić.
Nie zawsze da się wszystko połączyć, ale IKIGAI to dużo lepsze rozwiązanie niż powiedzenie, że jeśli zamienisz hobby w pracę, nie przepracujesz ani jednego dnia w życiu, bo nawet praca, którą lubisz, nadal pozostaje pracą.
Nie musisz więc od razu zmieniać całego swojego życia. Czasami wystarczy, że przestaniesz traktować swoją karierę jak coś, co samo się ułoży, i zaczniesz świadomie planować kolejne kroki.
Błędem nie jest to, że zarabiasz mniej, niż byś chciał. Błędem jest przepracowanie kolejnych dziesięciu lat bez zastanowienia się, czy możesz poprawić swoją sytuację.
Błąd 6 – Zaniedbanie bezpieczeństwa rodziny
Kolejnym błędem, który możesz popełnić po trzydziestce, jest zaniedbywanie bezpieczeństwa finansowego swojej rodziny.
W wieku 30 paru lat nadal czujesz się młodo, masz dużo energii i raczej nie zakładasz, że może Ci się przydarzyć coś złego. Nie myślisz o tym, co by się stało, gdyby nagle zabrakło Cię w domu albo gdybyś przez poważną chorobę czy wypadek nie był w stanie zajmować się waszymi finansami.
A przecież jeśli to Ty ogarniasz większość finansów, Twoi bliscy mogą nawet nie wiedzieć, gdzie trzymacie oszczędności czy inwestycje, jakie macie zobowiązania ani jakie rachunki trzeba opłacać.
Dlatego warto przygotować tak zwaną czerwoną teczkę, w której zbierzesz najważniejsze informacje o Waszych finansach:
- kontach,
- inwestycjach,
- kredytach
- i innych ważnych dokumentach.
Tak, żeby w razie potrzeby rodzina wiedziała, gdzie szukać informacji i od czego zacząć. Co nie oznacza, że masz tam zapisywać loginy i hasła, które mogą wpaść w niepowołane ręce. Same instrukcje, które pozwolą im poradzić sobie lepiej, nawet bez Ciebie.
Bo odpowiedzialność za rodzinę to nie tylko zapewnienie jej dobrego życia, kiedy jesteś obok. To również zadbanie o to, żeby poradziła sobie, gdyby nagle Cię zabrakło.
Błąd 5 – Złe podejście do ślubu
No dobra, ale żeby zadbać o bezpieczeństwo finansowe swojej rodziny, najpierw trzeba ją założyć. A tutaj też można popełnić kosztowny błąd. A nawet kilka…
Jednym z nich jest wydawanie fortuny na wesele, zanim jeszcze na dobre zaczniecie wspólne życie.
Bo umówmy się, na organizację wesela można lekką ręką wydać np. 80.000 zł albo i więcej. Sala, auto, jedzenie, fotograf, muzyka, dekoracje i cała masa innych rzeczy, bez których przecież ten najważniejszy dzień w życiu podobno nie może się odbyć.
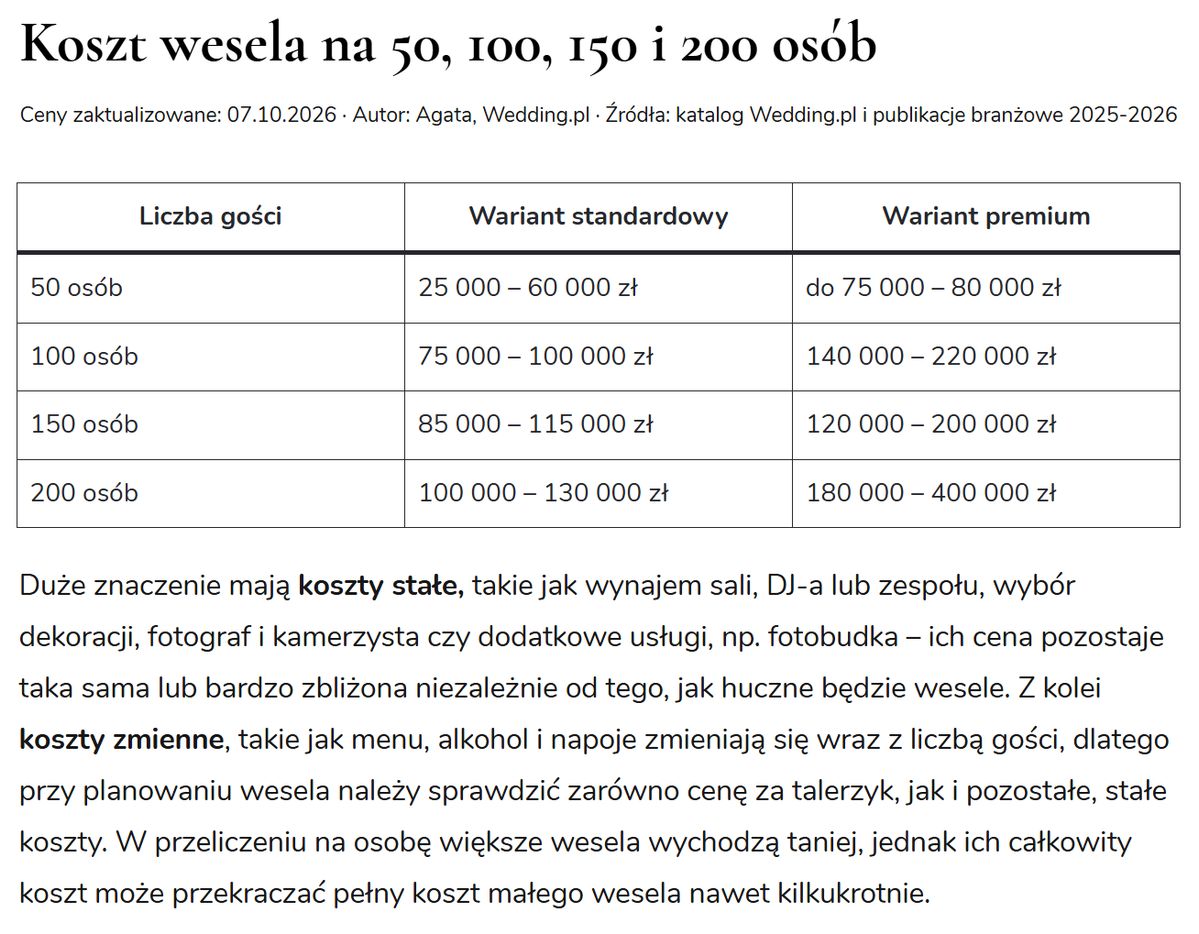
Tylko zastanów się: czy naprawdę chcesz przeznaczyć 80 koła na jeden wieczór, podczas którego napruty wujo będzie spał twarzą w barszczu, ale przynajmniej na „lepszej” sali? Czy może wolisz wykorzystać część tych pieniędzy na coś, co faktycznie pomoże Wam w przyszłości?
Bo te same 80.000 zł może być:
- solidnym wkładem własnym na mieszkanie,
- poduszką finansową,
- początkiem Waszych inwestycji
- czy świetną podróżą poślubną.
I nie chodzi też o to, że masz organizować wesele po kosztach. Jeśli stać Was na wymarzoną imprezę i właśnie na to chcecie wydać pieniądze, to Wasza sprawa.
Problem zaczyna się wtedy, gdy wydajecie wszystkie oszczędności albo jeszcze do tego zaciągacie kredyt tylko po to, żeby spełnić oczekiwania rodziny i zrobić wrażenie na gościach, którzy za tydzień będą mieli to w dupie.
Ale jest coś jeszcze ważniejszego niż koszt samego wesela.
Zastanów się, czy za 10 lat nadal będziesz zadowolony z decyzji, które podejmujesz dzisiaj. I nie chodzi tylko o to, na jaką salę wydasz pieniądze, ale przede wszystkim o to, z kim postanowisz spędzić życie.
Bo wybór partnera to jedna z najważniejszych decyzji, jakie podejmiesz również pod względem finansowym. Może nawet najważniejsza! Jeśli oboje macie podobne podejście do pieniędzy, potraficie rozmawiać o wydatkach i macie zbliżone cele na przyszłość, znacznie łatwiej będzie Wam budować wspólny majątek.
Dlatego nie skupiajcie się wyłącznie na tym, jak będzie wyglądał Wasz ślub. Pomyślcie też o tym, jak chcecie, żeby wyglądało Wasze życie za 10 czy 20 lat.
Błąd 4 – Brak kontroli nad własnymi finansami
No ok, ale żeby Wasze życie za 10 czy 20 lat wyglądało tak, jak sobie to zaplanowaliście, trzeba też zadbać o to, co dzieje się z Waszymi pieniędzmi już dzisiaj. Bo jednym z błędów, które mocno utrudniają budowanie majątku po trzydziestce, jest zwyczajny brak kontroli nad własnymi finansami.
Chodzi o to, żebyś wiedział:
- ile zarabiasz,
- ile wydajesz
- oraz ile faktycznie jesteś w stanie odłożyć i zainwestować każdego miesiąca.
Bo jeśli nie masz pojęcia, gdzie rozchodzą się Twoje pieniądze, trudno oczekiwać, że będziesz bez problemu oszczędzał.
Druga sprawa to większe wydatki. Wymiana samochodu, remont mieszkania, nowy sprzęt AGD czy wakacje. Większość takich kosztów nie pojawia się znikąd. Często wiesz, że prędzej czy później będziesz musiał wydać te pieniądze, a mimo to nie odkładasz na ten cel ani złotówki.
A potem przychodzi remont, samochód odmawia posłuszeństwa albo trzeba kupić nową pralkę i nagle okazuje się, że trzeba sięgnąć po kredyt, raty albo oszczędności, które miały być przeznaczone na coś zupełnie innego.
Dlatego warto prowadzić choćby prosty budżet domowy.
Nie musi to być żaden rozbudowany arkusz z setką kategorii. Wystarczy, że zapiszesz:
- swoje dochody,
- najważniejsze wydatki,
- kwotę, którą regularnie odkładasz,
- i większe koszty, których spodziewasz się w najbliższych miesiącach.
Przykładowo, jeśli spodziewasz się, że za rok będziesz potrzebować 9.000 zł, to wiesz, że musisz odkładać 750 zł miesięcznie, żeby przygotować się na ten wydatek bez konieczności brania kredytu.
Bo jeśli wiesz, że coś będzie Ci potrzebne za rok czy dwa, to już nie jest niespodziewany wydatek. To wydatek, na który masz czas się przygotować, a budżet ma Ci pomóc nie tylko kontrolować wydatki, ale też podejmować decyzje.
Błąd 3 – Uleganie presji otoczenia
A skoro już mówimy o podejmowaniu decyzji finansowych, to jest jeszcze jeden poważny błąd, który być może nadal popełniasz, choć nie jesteś już nastolatkiem, a chodzi mi o uleganie presji otoczenia.
Nie zawsze podejmujemy decyzje finansowe w oparciu o to, czego naprawdę chcemy i na co nas stać. Czasami robimy to tylko dlatego, że chcemy dorównać innym. A to często prowadzi do czegoś, co nazywamy inflacją stylu życia.
Polega ona na tym, że kiedy zaczynasz zarabiać więcej, zaczynasz też więcej wydawać.
- Lepszy samochód,
- droższe wakacje,
- częstsze wyjścia do knajp czy klubów
- albo coraz to nowsze gadżety.
Nagle okazuje się, że mimo wyższych zarobków na koniec miesiąca wcale nie zostaje Ci więcej pieniędzy.
I często nie dzieje się tak dlatego, że naprawdę potrzebujesz tych wszystkich rzeczy, ale dlatego, że przyzwyczajasz się do coraz wyższego standardu życia albo próbujesz dorównać ludziom wokół siebie.
Widzisz co robią Twoi znajomi, czy nawet nieznajomi z internetu i uznajesz, że przecież nie chcesz zostać w tyle.
Tylko że nie znasz ich sytuacji finansowej. Nie wiesz, ile zarabiają, ile mają oszczędności, jak duże mają zobowiązania i czy ten styl życia faktycznie jest dla nich osiągalny, czy raczej toną w długach.
A nawet jeśli ich na to stać, nie oznacza to, że Ty musisz robić to samo.
Zawsze znajdzie się ktoś, kto ma więcej. Lepsze rzeczy, nowsze gadżety, częstsze wyjazdy. Jeżeli zaczniesz z nim rywalizować, ten wyścig nigdy się nie skończy. Bo “wygrasz” wyścig z tą jedną osobą, ale za chwile zaczniesz patrzeć na drugą.
Dlatego nie buduj swojego poziomu życia na tym, co robią inni. Najpierw zdecyduj, czego Ty właściwie chcesz, a dopiero później wydawaj na to pieniądze.
Błąd 2 – Zakup nieodpowiedniej nieruchomości
I właśnie ta presja, żeby mieć więcej, lepiej i szybciej, może prowadzić do kolejnego kosztownego błędu, czyli zakupu nieodpowiedniej nieruchomości.
Bo zakup mieszkania czy domu to jedna z największych decyzji finansowych w życiu, a mimo to często podejmujemy ją pod wpływem emocji, zamiast na spokojnie zastanowić się, czego tak naprawdę potrzebujemy.
Chcemy mieć duże mieszkanie, najlepiej w centrum miasta. Albo dom z ogrodem, ale jednocześnie na tyle blisko pracy, żeby nie tracić czasu na dojazdy. A jeśli już coś kupujemy, to chcemy, żeby było idealne. W odpowiednim mieście, w świetnej lokalizacji, z dodatkowym pokojem na przyszłość i najlepiej jeszcze z widokiem, morze, góry, las, jezioro i centrum miasta jednocześnie…
Tylko że za każdą z tych rzeczy trzeba zapłacić. Czasami znacznie więcej, niż początkowo zakładaliśmy.
I tak dochodzimy do sytuacji, w której zaciągamy gigantyczny kredyt hipoteczny, wykorzystując całą dostępną zdolność kredytową. Bank zgadza się pożyczyć nam określoną kwotę, więc uznajemy, że możemy sobie na to pozwolić. Tylko że zdolność kredytowa to nie to samo co komfort finansowy.
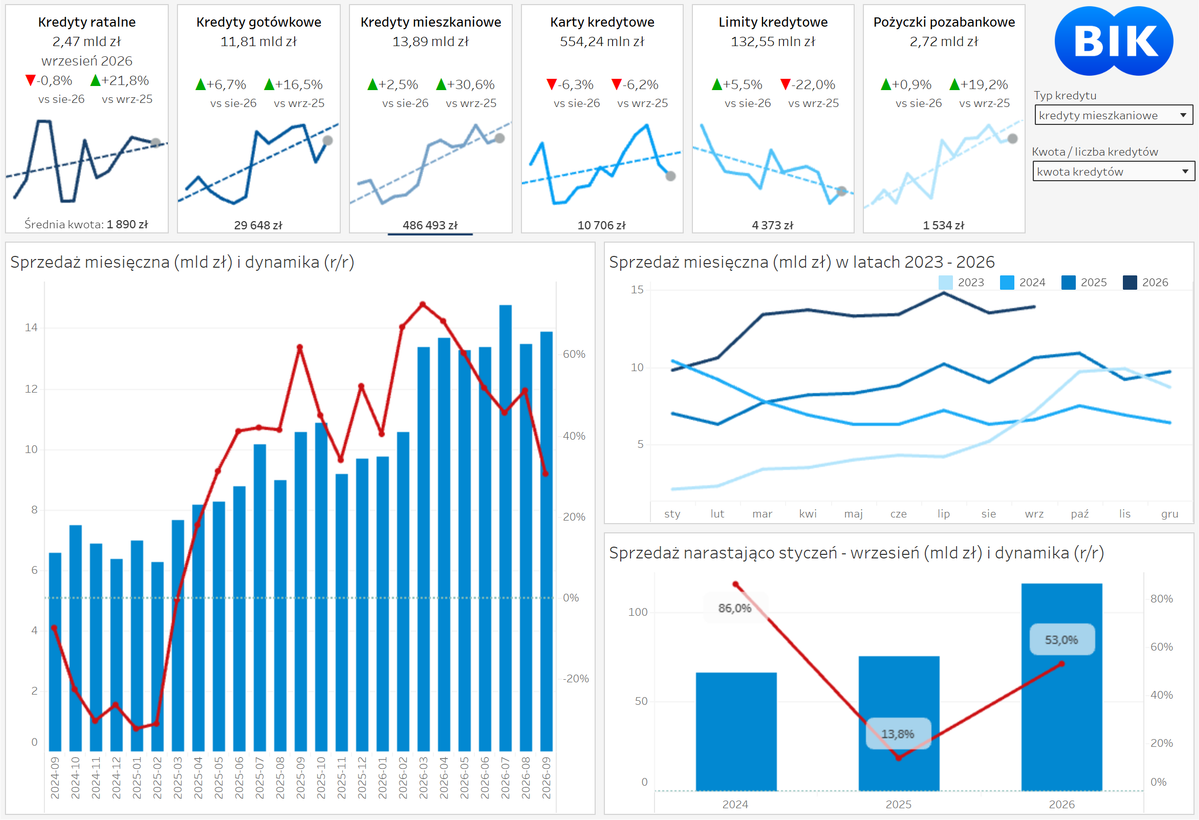
W efekcie przez kolejne 20 czy 30 lat musimy spłacać wysoką ratę, która pochłania sporą część naszych dochodów. A przecież życie nie stoi w miejscu. Mogą pojawić się dzieci, zmienić się nasze zarobki albo wzrosnąć codzienne koszty życia. Do tego zmiana stóp procentowych może przełożyć się na znacznie wyższą ratę i sprawić, że stanie się ona poważnym problemem.
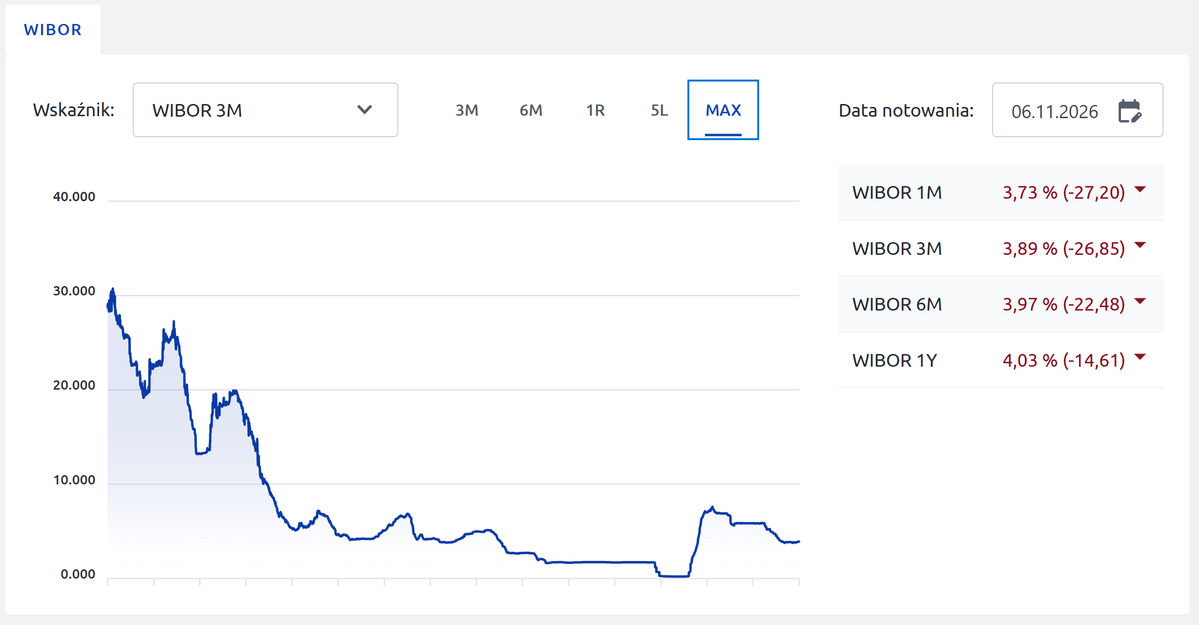
I to jeszcze zanim zaczniemy urządzać nasz wymarzony dom czy mieszkanie.
Bo tutaj często wpadamy w kolejną pułapkę. Chcemy wprowadzić się na gotowe, więc od razu robimy cały remont, kupujemy wszystkie meble, sprzęty i dodatki. Najlepiej, żeby wszystko wyglądało dokładnie tak, jak na zdjęciach z Pinteresta już od pierwszego dnia.
Problem w tym, że jeśli nie mamy na to wystarczających oszczędności, cały ten wymarzony standard może oznaczać kolejne dziesiątki czy setki tysięcy złotych kredytu. A jeśli już mamy wysoką ratę, to dokładanie następnych zobowiązań może być naprawdę kiepskim pomysłem.
Nie wszystko trzeba robić od razu.
Możesz wykończyć najważniejsze pomieszczenia, wprowadzić się i z czasem urządzać resztę. Dzięki temu nie tylko rozłożysz wydatki na dłuższy okres, ale też lepiej poznasz swoje potrzeby.
Zobaczysz, czego faktycznie używasz, czego Ci brakuje, jakie rozwiązania sprawdzają się na co dzień i jaki styl naprawdę Ci odpowiada. Bo większość osób nawet nie rozróżnia stylów i mówi o jednym, a myśli o zupełnie innym.
Czasami dopiero po kilku miesiącach okazuje się, że ten drogi mebel wcale nie jest Ci potrzebny, a rozwiązanie, które wydawało się idealne, zupełnie Ci nie pasuje albo po prostu było przehypowane na instagramie.
Dlatego zanim kupisz nieruchomość albo wydasz kolejne pieniądze na jej wykończenie, zastanów się, czy rzeczywiście tego potrzebujesz i czy będzie Cię na to stać. Nie tylko w dniu zakupu, ale również za 5, 10 czy 15 lat. A swoją drogą, warto by było ten kredyt hipoteczny nadpłacać.
Błąd 1 – Poświęcanie przyszłości dla teraźniejszości
I tak dochodzimy do ostatniego, najważniejszego błędu, który jest w zasadzie podsumowaniem wszystkich poprzednich, a chodzi o poświęcanie swojej finansowej przyszłości w imię wygody oraz przyjemności tu i teraz.
Bo nikt nie planuje skończyć z sześćdziesiątką na karku, bez oszczędności, z długami i bez perspektywy na spokojną emeryturę. Ale często wszystko zaczyna się od myśli: „Mam jeszcze mnóstwo czasu. Zajmę się tym później”.
A potem budzisz się po tych trzydziestu latach i zastanawiasz się, gdzie podział się ten czas i dlaczego, pomimo tylu lat pracy, nie udało Ci się zbudować żadnego finansowego zabezpieczenia.
I nie chodzi mi o to, żebyś po trzydziestce rezygnował ze wszystkich przyjemności. Wręcz przeciwnie. Korzystaj z życia, podróżuj, kupuj rzeczy, które sprawiają Ci radość. Po prostu rób to w granicach swoich możliwości i nie kosztem własnej przyszłości.
Nie musisz wybierać między dobrym życiem dzisiaj a dobrym życiem za dwadzieścia czy trzydzieści lat. Musisz po prostu znaleźć równowagę między jednym a drugim.
I właśnie o to chodzi w budowaniu majątku. Nie o to, żeby mieć jak najwięcej pieniędzy na koncie, ale żeby mieć większą kontrolę nad swoim życiem.